เงินเดือนเท่าเดิม แต่ทำไมบางคนเริ่มมีเงินเก็บมากขึ้นเรื่อย ๆ ในขณะที่บางคนทำงานหนักขึ้น รายได้เพิ่มขึ้น แต่กลับรู้สึกว่า “เงินไม่เคยพอ”?
คำตอบไม่ได้อยู่ที่ว่าใครหาเงินได้มากกว่าเสมอไป แต่อยู่ที่ พฤติกรรมทางการเงินและข้อผิดพลาดเล็ก ๆ ที่เราทำซ้ำโดยไม่รู้ตัว
บางคนไม่ได้มีรายได้น้อย แต่ใช้จ่ายเกินกำลัง บางคนมีเงินเดือนดีแต่ไม่มีเงินสำรองฉุกเฉิน บางคนลงทุนทั้งที่ยังมีหนี้ดอกเบี้ยสูง หรือใช้บัตรเครดิตเหมือนเป็นเงินเดือนก้อนที่สอง เมื่อปัญหาเหล่านี้สะสมหลายปี ผลกระทบอาจรุนแรงกว่าที่คิด
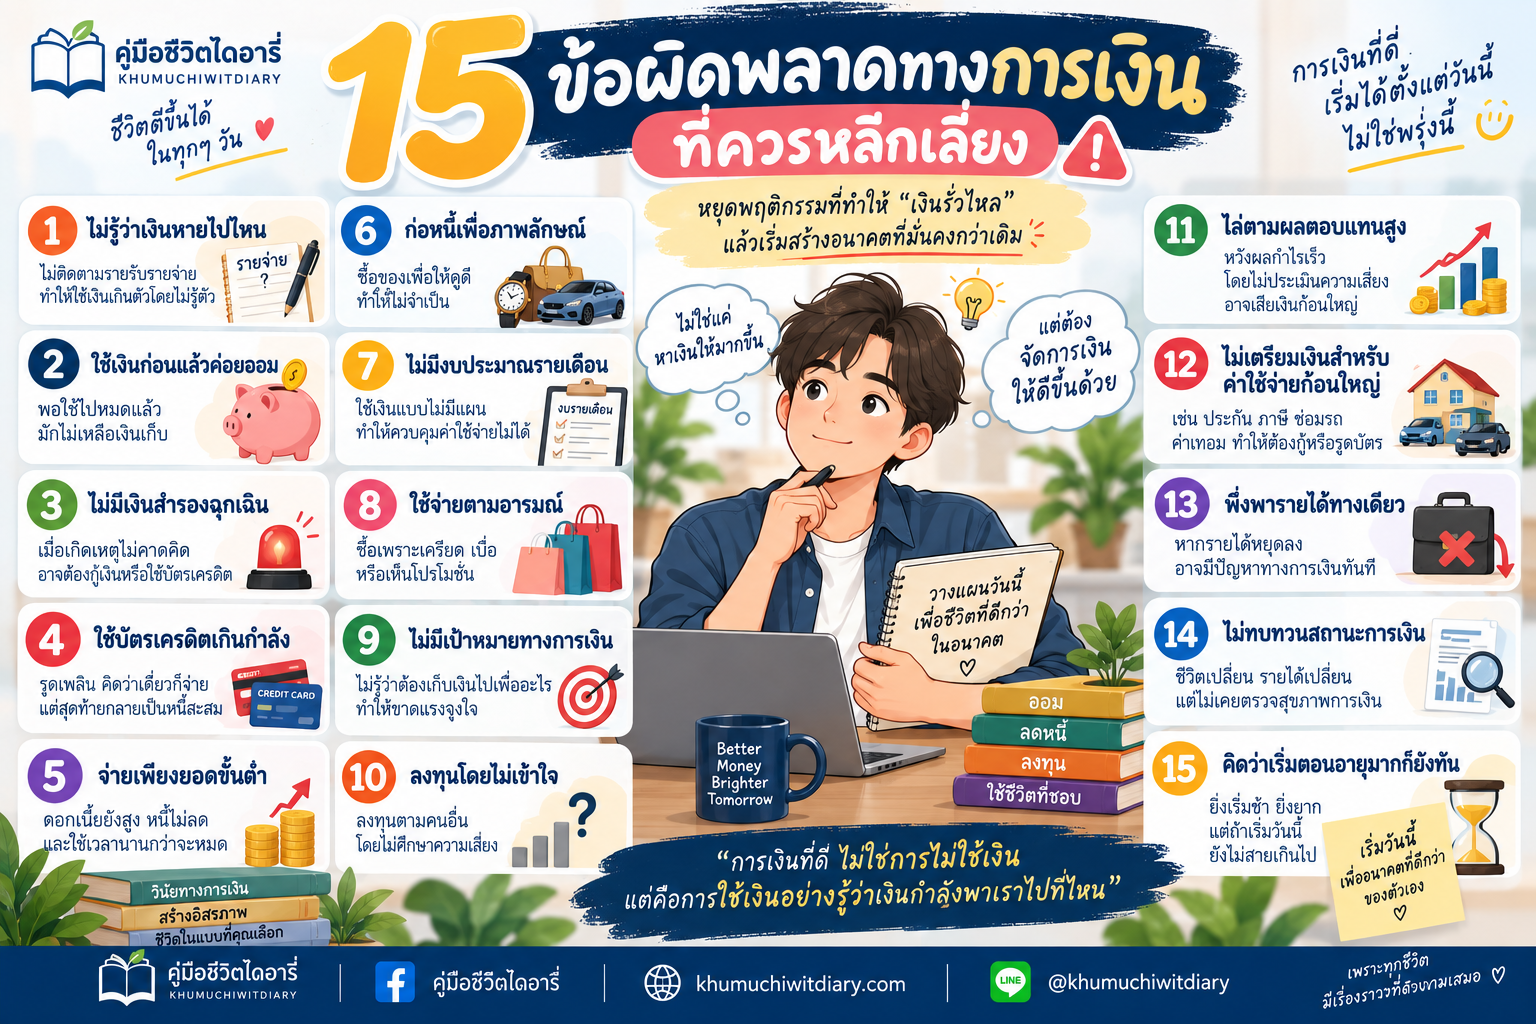
บทความนี้จะพาไปดู 15 ข้อผิดพลาดทางการเงินที่ควรหลีกเลี่ยง พร้อมตัวอย่าง วิธีแก้ และแนวทางวางระบบการเงินให้แข็งแรงขึ้น ไม่ว่าคุณจะเพิ่งเริ่มทำงาน มีครอบครัว มีหนี้ หรือกำลังสร้างเงินเก็บเพื่ออนาคต
หัวใจสำคัญ: การจัดการเงินที่ดีไม่จำเป็นต้องเริ่มจากการมีเงินจำนวนมาก แต่เริ่มจากการหยุดพฤติกรรมที่ทำให้เงินรั่วไหลเสียก่อน
สารบัญ
- ไม่รู้ว่าเงินของตัวเองหายไปไหน
- ใช้เงินก่อนแล้วค่อยคิดเรื่องการออม
- ไม่มีเงินสำรองฉุกเฉิน
- ใช้บัตรเครดิตเกินกำลัง
- จ่ายเพียงยอดขั้นต่ำเป็นประจำ
- ก่อหนี้เพื่อรักษาภาพลักษณ์
- ไม่มีงบประมาณรายเดือน
- ใช้จ่ายตามอารมณ์
- ไม่มีเป้าหมายทางการเงิน
- ลงทุนโดยไม่เข้าใจสิ่งที่ลงทุน
- ไล่ตามผลตอบแทนสูงโดยไม่ประเมินความเสี่ยง
- ไม่เตรียมเงินสำหรับค่าใช้จ่ายก้อนใหญ่
- พึ่งพารายได้เพียงทางเดียว
- ไม่ทบทวนสถานะการเงินของตัวเอง
- คิดว่าเริ่มวางแผนการเงินตอนอายุมากก็ยังทัน
- วิธีแก้ไขข้อผิดพลาดทางการเงิน
- ตัวอย่างแผนจัดการเงินสำหรับมนุษย์เงินเดือน
- ข้อดีและข้อจำกัดของการวางแผนการเงิน
- FAQ
- สรุป
1. ไม่รู้ว่าเงินของตัวเองหายไปไหน
ข้อผิดพลาดอันดับต้น ๆ คือ ไม่เคยติดตามรายรับและรายจ่ายของตัวเอง
หลายคนรู้ว่าตัวเองได้เงินเดือนเท่าไร แต่ไม่รู้ว่าแต่ละเดือนใช้ไปกับอะไรบ้าง
เงินอาจไม่ได้หายไปจากค่าใช้จ่ายก้อนใหญ่ แต่หายจากรายจ่ายเล็ก ๆ ที่เกิดขึ้นทุกวัน เช่น
- กาแฟ
- เดลิเวอรี
- ค่าสมาชิกแอปต่าง ๆ
- ช้อปปิ้งออนไลน์
- ค่าเดินทาง
- ค่าอาหารนอกบ้าน
- การซื้อของเพราะโปรโมชั่น
ลองคิดง่าย ๆ หากมีค่าใช้จ่ายเล็ก ๆ วันละ 150 บาท เดือนหนึ่งจะกลายเป็นประมาณ 4,500 บาท
เมื่อรวมกับรายจ่ายอื่น ๆ ตัวเลขอาจสูงกว่าที่เราคิดมาก
วิธีแก้
เริ่มต้นด้วยการจดรายรับรายจ่ายอย่างน้อย 30 วัน
ไม่ต้องพยายามเปลี่ยนพฤติกรรมทันที เพียงบันทึกให้เห็นความจริงก่อนว่าเงินกำลังไหลไปที่ไหน
2. ใช้เงินก่อนแล้วค่อยคิดเรื่องการออม
“ถ้าเหลือแล้วค่อยเก็บ”
ประโยคนี้ดูเหมือนเป็นเรื่องธรรมดา แต่เป็นหนึ่งในสาเหตุที่ทำให้หลายคนไม่มีเงินเก็บ
เพราะในชีวิตจริง เงินมักไม่ค่อยเหลือ
เมื่อได้เงินเดือน เรามักมองยอดเงินในบัญชีเป็นเงินที่สามารถใช้ได้ทั้งหมด จากนั้นจึงค่อยจ่ายค่าใช้จ่ายต่าง ๆ และสุดท้ายเงินที่เหลืออาจไม่เพียงพอสำหรับการออม
เปลี่ยนจาก “เหลือแล้วเก็บ” เป็น “เก็บก่อนใช้”
ตัวอย่างเช่น
เงินเดือน 25,000 บาท
กำหนดออม 10% = 2,500 บาท
ทันทีที่เงินเดือนเข้า ให้แยก 2,500 บาทออกจากบัญชีใช้จ่าย
จากนั้นจึงใช้เงินที่เหลือ 22,500 บาทเป็นงบประมาณของเดือน
วิธีนี้ทำให้การออมกลายเป็น “ค่าใช้จ่ายที่ต้องจ่ายให้ตัวเอง” แทนที่จะเป็นเงินที่รอเหลือจากการใช้จ่าย
3. ไม่มีเงินสำรองฉุกเฉิน
หนึ่งในข้อผิดพลาดที่สร้างปัญหาอย่างรวดเร็วคือ ไม่มีเงินสำรองฉุกเฉิน
ชีวิตมีเหตุการณ์ที่เราไม่สามารถคาดการณ์ได้ เช่น
- ตกงาน
- รายได้ลดลง
- รถเสีย
- เครื่องใช้ไฟฟ้าพัง
- ค่าใช้จ่ายจำเป็นฉุกเฉิน
- เหตุการณ์ที่ทำให้ต้องหยุดทำงานชั่วคราว
หากไม่มีเงินสำรอง เหตุการณ์เหล่านี้อาจทำให้ต้องใช้บัตรเครดิตหรือกู้เงิน
จากปัญหาเล็ก ๆ จึงกลายเป็นหนี้ก้อนใหญ่
ควรมีเงินสำรองเท่าไร?
แนวทางทั่วไปคือพยายามสร้างเงินสำรองประมาณ 3–6 เดือนของค่าใช้จ่ายจำเป็น
แต่จำนวนที่เหมาะสมขึ้นอยู่กับลักษณะรายได้ ความมั่นคงของงาน ภาระครอบครัว และค่าใช้จ่ายของแต่ละคน
คนที่มีรายได้ไม่แน่นอนอาจต้องการเงินสำรองมากกว่าคนที่มีรายได้สม่ำเสมอ
4. ใช้บัตรเครดิตเกินกำลัง
บัตรเครดิตไม่ใช่สิ่งที่เลวร้ายโดยตัวมันเอง
ปัญหาเกิดขึ้นเมื่อเราใช้บัตรเครดิตโดยคิดว่า
“เดี๋ยวเดือนหน้าค่อยจ่าย”
การใช้บัตรเครดิตอย่างไม่มีแผนอาจทำให้เกิดหนี้สะสม โดยเฉพาะเมื่อเริ่มใช้บัตรหลายใบพร้อมกัน
ตัวอย่าง
สมมติว่ามีรายได้ 30,000 บาทต่อเดือน
แต่ใช้บัตรเครดิตรวม 40,000 บาท
แม้บางรายการจะเป็นการผ่อน แต่ภาระเหล่านั้นจะถูกส่งต่อไปยังเดือนถัดไป
ถ้าทำซ้ำหลายเดือน ในที่สุดรายได้ใหม่ก็ต้องถูกนำไปจ่ายหนี้เก่า
นี่คือหนึ่งในสัญญาณสำคัญของ วงจรหนี้
วิธีใช้บัตรเครดิตอย่างปลอดภัยขึ้น
- ใช้เท่าที่สามารถชำระได้
- ติดตามยอดใช้จ่ายระหว่างเดือน
- หลีกเลี่ยงการรูดเพื่อแก้ปัญหากระแสเงินสด
- อ่านเงื่อนไขดอกเบี้ยและค่าธรรมเนียม
- ชำระตรงเวลา
- อย่ามองวงเงินเป็นรายได้
5. จ่ายเพียงยอดขั้นต่ำเป็นประจำ
การจ่ายขั้นต่ำอาจช่วยให้ไม่ผิดนัดชำระ แต่ไม่ได้หมายความว่าหนี้จะถูกจัดการอย่างมีประสิทธิภาพ
เมื่อยอดคงค้างยังสูง ดอกเบี้ยก็สามารถทำให้ระยะเวลาชำระหนี้ยาวขึ้น
ดังนั้น หากพบว่าตัวเองจ่ายขั้นต่ำติดต่อกันหลายเดือน ควรหยุดและทบทวนสถานการณ์ทางการเงิน
สิ่งที่ควรทำ
- รวบรวมหนี้ทั้งหมด
- ตรวจยอดคงค้าง
- ตรวจอัตราดอกเบี้ย
- ดูยอดชำระขั้นต่ำ
- คำนวณว่าจ่ายจริงต่อเดือนเท่าไร
- หาทางลดดอกเบี้ยหรือปรับโครงสร้างหนี้หากจำเป็น
สิ่งสำคัญคือ อย่ากู้เพิ่มเพื่อปิดหนี้เก่าโดยไม่เข้าใจต้นทุนทั้งหมด
6. ก่อหนี้เพื่อรักษาภาพลักษณ์
โซเชียลมีเดียทำให้เราเห็นชีวิตของคนอื่นมากขึ้น
รถใหม่ บ้านใหม่ โทรศัพท์รุ่นใหม่ ร้านอาหารราคาแพง หรือการท่องเที่ยวต่างประเทศ อาจทำให้เกิดความรู้สึกว่าเราก็ต้องมีเหมือนคนอื่น
แต่สิ่งที่เราไม่เห็นคือสถานะทางการเงินที่อยู่เบื้องหลังภาพเหล่านั้น
บางคนซื้อของด้วยเงินสด
บางคนผ่อน
บางคนเป็นหนี้
บางคนมีรายได้สูงมาก
และบางคนอาจกำลังพยายามสร้างภาพให้ดูดี
ดังนั้นจึงไม่ควรนำชีวิตทางการเงินของตัวเองไปเปรียบเทียบกับภาพของคนอื่น
คำถามก่อนซื้อของราคาแพง
ลองถามตัวเองว่า
“ถ้าไม่มีใครเห็นของชิ้นนี้ เรายังอยากซื้ออยู่หรือไม่?”
คำถามง่าย ๆ นี้ช่วยแยก “ความต้องการจริง” ออกจาก “ความต้องการเพื่อภาพลักษณ์” ได้ดี
7. ไม่มีงบประมาณรายเดือน
งบประมาณไม่ได้หมายความว่าต้องห้ามตัวเองใช้เงิน
ตรงกันข้าม งบประมาณที่ดีช่วยให้เรารู้ว่า เงินจำนวนหนึ่งสามารถใช้ได้เท่าไรโดยไม่ทำให้เป้าหมายทางการเงินเสียหาย
ตัวอย่างการแบ่งเงินแบบง่าย ๆ
| หมวด | จำนวน |
| ค่าใช้จ่ายจำเป็น | 15,000 บาท |
| เงินออม | 3,000 บาท |
| หนี้ | 4,000 บาท |
| ใช้จ่ายส่วนตัว | 3,000 บาท |
| เงินสำหรับเป้าหมายอื่น | 5,000 บาท |
ตัวเลขข้างต้นเป็นเพียงตัวอย่าง ไม่ใช่สูตรตายตัว
สิ่งสำคัญคือการออกแบบงบประมาณให้เหมาะกับรายได้และภาระของตัวเอง
8. ใช้จ่ายตามอารมณ์
บางครั้งเราไม่ได้ซื้อของเพราะจำเป็น แต่ซื้อเพราะกำลังรู้สึกบางอย่าง
เช่น
- เครียด
- เบื่อ
- เหงา
- อยากให้รางวัลตัวเอง
- เห็นโปรโมชั่น
- เห็นคนอื่นซื้อ
- อยากแก้ความรู้สึกไม่ดี
พฤติกรรมนี้เรียกว่า Emotional Spending
เทคนิคหยุดการซื้อที่ไม่จำเป็น
ลองใช้กฎ “รอ 24 ชั่วโมง”
หากเป็นของที่ไม่ได้จำเป็น ให้รอหนึ่งวันก่อนตัดสินใจ
สำหรับของราคาแพง อาจใช้กฎ 7 วันหรือ 30 วัน
ถ้าผ่านเวลานั้นแล้วยังต้องการจริงและอยู่ในงบประมาณ จึงค่อยซื้อ
9. ไม่มีเป้าหมายทางการเงิน
การบอกว่า “อยากมีเงินเยอะ ๆ” ยังไม่ใช่เป้าหมายที่ชัดเจน
เป้าหมายที่ดีควรตอบได้ว่า
- ต้องการเงินเท่าไร
- ต้องการเมื่อไร
- ต้องการเพื่ออะไร
- ต้องเก็บเดือนละเท่าไร
ตัวอย่าง
“ต้องการมีเงินฉุกเฉิน 120,000 บาทภายใน 12 เดือน”
เป้าหมายนี้สามารถคำนวณได้ทันทีว่า หากเริ่มจากศูนย์ ต้องออมประมาณ 10,000 บาทต่อเดือน
เมื่อเป้าหมายชัด การตัดสินใจใช้เงินก็ง่ายขึ้น
10. ลงทุนโดยไม่เข้าใจสิ่งที่ลงทุน
การลงทุนสามารถช่วยสร้างความมั่งคั่งระยะยาว แต่ไม่ควรลงทุนเพียงเพราะคนอื่นบอกว่า “ตัวนี้กำลังขึ้น”
ก่อนลงทุนควรรู้ว่า
- ลงทุนในอะไร
- ผลตอบแทนมาจากไหน
- ความเสี่ยงคืออะไร
- มีค่าธรรมเนียมอะไร
- สามารถขาดทุนได้มากแค่ไหน
- ระยะเวลาการลงทุนเหมาะสมหรือไม่
- หากราคาลดลงจะรับมืออย่างไร
หลักสำคัญ
อย่าลงทุนในสิ่งที่ตัวเองอธิบายไม่ได้
ไม่จำเป็นต้องรู้ทุกอย่างก่อนเริ่มลงทุน แต่ควรรู้มากพอที่จะเข้าใจความเสี่ยงของเงินตัวเอง
11. ไล่ตามผลตอบแทนสูงโดยไม่ประเมินความเสี่ยง
ผลตอบแทนสูงมักมาพร้อมความเสี่ยงที่สูงขึ้น
เมื่อเห็นคนอื่นทำกำไรจำนวนมาก เราอาจรู้สึกกลัวตกขบวน หรือ FOMO
แต่การลงทุนที่ดีไม่ใช่การเลือกสิ่งที่ให้ผลตอบแทนสูงที่สุดเสมอไป
เป้าหมายคือการเลือกความเสี่ยงที่เหมาะกับตัวเอง
ก่อนตัดสินใจลงทุนควรถาม
“ถ้าเงินก้อนนี้ลดลง 30% หรือ 50% เราจะยังใช้ชีวิตตามปกติได้หรือไม่?”
ถ้าคำตอบคือไม่ได้ อาจหมายความว่าเงินก้อนนั้นมีความสำคัญกับชีวิตมากเกินกว่าจะนำไปเสี่ยงในระดับนั้น
12. ไม่เตรียมเงินสำหรับค่าใช้จ่ายก้อนใหญ่
หลายคนวางแผนเฉพาะค่าใช้จ่ายรายเดือน แต่ลืมค่าใช้จ่ายที่เกิดเป็นครั้งคราว
เช่น
- ประกัน
- ภาษี
- ซ่อมรถ
- ซ่อมบ้าน
- ค่าเทอม
- ท่องเที่ยว
- ซื้ออุปกรณ์ทำงาน
- ค่าใช้จ่ายเกี่ยวกับครอบครัว
เมื่อค่าใช้จ่ายเหล่านี้มาถึง จึงต้องใช้บัตรเครดิตหรือเงินกู้
วิธีแก้: กองทุนสำหรับรายจ่ายที่รู้ล่วงหน้า
หากรู้ว่าปีหน้าต้องจ่ายประกัน 12,000 บาท
สามารถแบ่งเก็บเดือนละ 1,000 บาท
เมื่อถึงกำหนดจ่าย เงินก้อนนั้นก็พร้อมใช้งานโดยไม่ต้องก่อหนี้
13. พึ่งพารายได้เพียงทางเดียว
รายได้ทางเดียวไม่ใช่สิ่งผิด
แต่การพึ่งพารายได้เพียงทางเดียวทำให้เรามีความเสี่ยงหากรายได้นั้นหยุดลง
โดยเฉพาะคนที่มีภาระหนี้สูง
แนวทางที่เหมาะสมคือการเพิ่ม “ความสามารถในการหารายได้” เช่น
- พัฒนาทักษะใหม่
- รับงานเสริม
- ขายสินค้าดิจิทัล
- ทำธุรกิจเล็ก ๆ
- สร้างรายได้จากสินทรัพย์
- พัฒนาความเชี่ยวชาญในงานหลัก
ไม่จำเป็นต้องทำทุกอย่างพร้อมกัน
เริ่มจากสิ่งที่สอดคล้องกับทักษะและเวลาของตัวเองมากที่สุด
14. ไม่ทบทวนสถานะการเงินของตัวเอง
การวางแผนครั้งเดียวไม่เพียงพอ
รายได้เปลี่ยน
ค่าใช้จ่ายเปลี่ยน
หนี้เปลี่ยน
ครอบครัวเปลี่ยน
เป้าหมายชีวิตก็เปลี่ยน
ดังนั้นควรตรวจสุขภาพทางการเงินเป็นระยะ
เช็กลิสต์ทุก 3 เดือน
- เงินออมเพิ่มขึ้นหรือไม่
- หนี้ลดลงหรือไม่
- ค่าใช้จ่ายเพิ่มขึ้นตรงไหน
- มีรายจ่ายที่ไม่จำเป็นอะไรบ้าง
- เงินสำรองฉุกเฉินเพียงพอหรือยัง
- การลงทุนยังเหมาะกับเป้าหมายหรือไม่
- รายได้มีโอกาสเพิ่มขึ้นหรือไม่
15. คิดว่าเริ่มวางแผนการเงินตอนอายุมากก็ยังทัน
ยิ่งเริ่มเร็ว ยิ่งมีเวลาให้เงินเติบโตและให้เราปรับพฤติกรรม
แต่ถ้าคุณเริ่มช้า ก็ไม่ได้หมายความว่าสายเกินไป
ข้อผิดพลาดที่ใหญ่กว่าการเริ่มช้าคือ รู้ว่ามีปัญหาแล้วไม่เริ่มแก้
ไม่ว่าจะอายุ 25, 35, 45 หรือมากกว่านั้น สิ่งที่ทำได้ทันทีคือ
- หยุดหนี้ที่ไม่จำเป็น
- จัดระเบียบค่าใช้จ่าย
- สร้างเงินสำรอง
- วางแผนชำระหนี้
- เพิ่มความสามารถในการหารายได้
- เริ่มวางแผนระยะยาว
วิธีแก้ไขข้อผิดพลาดทางการเงินแบบเป็นขั้นตอน
หากอ่านมาถึงตรงนี้แล้วพบว่าตัวเองมีหลายข้อ อย่าเพิ่งพยายามแก้ทั้งหมดในวันเดียว
ให้เริ่มตามลำดับนี้
ขั้นที่ 1: รู้ตัวเลขจริง
จด
รายได้ – ค่าใช้จ่าย – หนี้ – เงินออม – เงินลงทุน
ก่อนจะวางแผนแก้ปัญหา ต้องรู้สถานะปัจจุบันก่อน
ขั้นที่ 2: หยุดเงินรั่ว
ตรวจรายจ่ายที่ไม่จำเป็น เช่น
- Subscription
- เดลิเวอรี
- ช้อปปิ้ง
- การผ่อนสินค้า
- ค่าใช้บริการที่ไม่ได้ใช้
ไม่จำเป็นต้องตัดทุกอย่าง
ให้ตัดสิ่งที่ไม่ได้สร้างคุณค่าให้กับชีวิตก่อน
ขั้นที่ 3: สร้างเงินสำรอง
เริ่มจากเป้าหมายเล็กก่อน เช่น เงินสำรอง 10,000 บาท
จากนั้นค่อยเพิ่มเป็น 1 เดือนของค่าใช้จ่าย และขยับไปสู่ 3–6 เดือนตามความเหมาะสม
ขั้นที่ 4: จัดการหนี้
หนี้ที่มีต้นทุนสูงควรได้รับความสำคัญ
ทำรายการหนี้ทั้งหมดและเรียงตามต้นทุน
จากนั้นวางแผนชำระอย่างมีระบบ
ขั้นที่ 5: เพิ่มรายได้
เมื่อควบคุมรายจ่ายได้แล้ว ให้มองหาโอกาสเพิ่มรายได้
เพราะการประหยัดมีขีดจำกัด แต่ความสามารถในการสร้างรายได้สามารถพัฒนาได้
ตัวอย่างแผนการเงินสำหรับมนุษย์เงินเดือน
สมมติว่า
เงินเดือนสุทธิ 30,000 บาท
มีค่าใช้จ่ายจำเป็น 17,000 บาท
หนี้ 5,000 บาท
เงินออม 3,000 บาท
ค่าใช้จ่ายส่วนตัว 5,000 บาท
ตัวอย่างการวางระบบอาจเป็น
| รายการ | บาท/เดือน |
| ค่าใช้จ่ายจำเป็น | 17,000 |
| ชำระหนี้ | 5,000 |
| เงินสำรอง | 3,000 |
| ค่าใช้จ่ายส่วนตัว | 3,000 |
| เงินสำหรับเป้าหมาย | 2,000 |
| รวม | 30,000 |
เมื่อหนี้ลดลง เงินที่เคยใช้ชำระหนี้ก็สามารถนำไปเพิ่มเงินออมและการลงทุนในอนาคตได้
นี่คือแนวคิดสำคัญของการจัดการเงิน:
อย่าปล่อยให้รายได้ที่เพิ่มขึ้นถูกใช้หมดไปกับการเพิ่มมาตรฐานชีวิตทันที
ข้อดีของการวางแผนการเงิน
1. เห็นภาพการเงินชัดขึ้น
คุณรู้ว่ามีเงินเท่าไรและควรใช้เท่าไร
2. ลดความเครียด
เมื่อมีเงินสำรองและแผนรับมือเหตุฉุกเฉิน ความกังวลเรื่องเงินจะลดลง
3. ลดโอกาสเกิดหนี้ที่ไม่จำเป็น
การรู้ข้อจำกัดของตัวเองช่วยป้องกันการใช้เงินเกินกำลัง
4. ทำให้เป้าหมายเป็นรูปธรรม
บ้าน รถ การศึกษา การเกษียณ หรือธุรกิจ สามารถเปลี่ยนจาก “ความฝัน” เป็นแผนที่คำนวณได้
5. เพิ่มโอกาสสร้างความมั่นคงระยะยาว
เมื่อควบคุมรายจ่าย มีเงินสำรอง และจัดการหนี้ได้ เงินส่วนเกินจึงสามารถนำไปสร้างสินทรัพย์ได้
ข้อเสียหรือข้อจำกัดของการวางแผนการเงิน
การวางแผนการเงินไม่ได้ทำให้ชีวิตสมบูรณ์แบบ
1. ต้องใช้เวลา
ต้องติดตามรายรับรายจ่ายและทบทวนแผน
2. อาจรู้สึกว่าตัวเองถูกจำกัด
หากตั้งงบเข้มเกินไป อาจทำให้รู้สึกว่าใช้ชีวิตไม่มีความสุข
3. แผนอาจเปลี่ยนได้
รายได้และสถานการณ์ชีวิตเปลี่ยนอยู่เสมอ
ดังนั้นไม่ควรยึดแผนเดิมอย่างเคร่งครัดจนไม่สามารถปรับตัวได้
แผนการเงินที่ดีควรมีความยืดหยุ่น
10 คำถามที่ควรถามตัวเองเกี่ยวกับการเงิน
ลองตอบคำถามเหล่านี้อย่างตรงไปตรงมา
- ตอนนี้ฉันรู้หรือไม่ว่าใช้เงินเดือนละเท่าไร?
- ถ้ารายได้หยุด 3 เดือน ฉันอยู่ได้หรือไม่?
- ฉันมีหนี้ทั้งหมดเท่าไร?
- หนี้ก้อนใดมีต้นทุนสูงที่สุด?
- ฉันมีเงินสำรองฉุกเฉินหรือยัง?
- ฉันใช้บัตรเครดิตเกินความสามารถในการชำระหรือไม่?
- ฉันมีเป้าหมายทางการเงินหรือไม่?
- ฉันลงทุนในสิ่งที่เข้าใจจริงหรือไม่?
- ถ้ามีรายได้เพิ่ม ฉันจะเก็บหรือนำไปใช้อย่างไร?
- หากยังใช้ชีวิตแบบเดิมอีก 5 ปี สถานะทางการเงินจะเป็นอย่างไร?
คำถามข้อสุดท้ายอาจเป็นคำถามที่สำคัญที่สุด
เพราะอนาคตทางการเงินมักเกิดจากพฤติกรรมเล็ก ๆ ที่เราทำซ้ำในปัจจุบัน
FAQ: คำถามที่พบบ่อยเกี่ยวกับข้อผิดพลาดทางการเงิน
Q1: ข้อผิดพลาดทางการเงินที่ควรแก้ก่อนคืออะไร?
ควรเริ่มจากการรู้สถานะทางการเงินของตัวเองก่อน จากนั้นหยุดการสร้างหนี้ที่ไม่จำเป็น สร้างเงินสำรอง และวางแผนจัดการหนี้ที่มีต้นทุนสูง
Q2: เงินเดือนน้อยควรเริ่มออมอย่างไร?
เริ่มจากจำนวนที่ทำได้จริง แม้เพียง 5% ของรายได้ก็ยังดีกว่าไม่เริ่มเลย จากนั้นเมื่อรายได้เพิ่มจึงค่อยเพิ่มอัตราการออม
Q3: มีหนี้ควรออมหรือลงทุนก่อน?
ขึ้นอยู่กับประเภทและต้นทุนของหนี้ แต่หากเป็นหนี้ดอกเบี้ยสูง ควรให้ความสำคัญกับการลดหนี้ ขณะเดียวกันควรมีเงินสำรองฉุกเฉินขั้นพื้นฐานเพื่อป้องกันการก่อหนี้ใหม่เมื่อเกิดเหตุฉุกเฉิน
Q4: ใช้บัตรเครดิตผิดหรือไม่?
ไม่จำเป็นต้องผิด บัตรเครดิตสามารถเป็นเครื่องมือทางการเงินได้หากใช้ภายในกำลังชำระและชำระตรงเวลา ปัญหาคือการใช้วงเงินเกินกำลังหรือใช้เพื่อหมุนค่าใช้จ่ายที่ไม่มีเงินรองรับ
Q5: ควรมีเงินฉุกเฉินเท่าไร?
แนวทางที่ใช้กันทั่วไปคือประมาณ 3–6 เดือนของค่าใช้จ่ายจำเป็น แต่จำนวนที่เหมาะสมขึ้นอยู่กับความมั่นคงของรายได้และภาระของแต่ละคน
Q6: ควรเริ่มลงทุนตอนอายุเท่าไร?
ไม่มีอายุที่เหมาะกับทุกคน สิ่งสำคัญคือควรเข้าใจเป้าหมาย ความเสี่ยง และสถานะทางการเงินก่อนลงทุน
Q7: ถ้ามีรายได้น้อยจะวางแผนการเงินได้หรือไม่?
ได้ การวางแผนการเงินไม่ได้มีไว้สำหรับคนรายได้สูงเท่านั้น จุดเริ่มต้นคือการจัดการเงินที่มีให้มีประสิทธิภาพมากที่สุด
Q8: ทำไมเงินเดือนเพิ่มแต่ยังไม่มีเงินเก็บ?
หนึ่งในสาเหตุคือ “Lifestyle Inflation” หรือการเพิ่มค่าใช้จ่ายตามรายได้ เมื่อได้เงินมากขึ้นก็เพิ่มมาตรฐานการใช้ชีวิตจนเงินเหลือเท่าเดิม
Q9: ควรตัดค่าใช้จ่ายทุกอย่างเพื่อเก็บเงินหรือไม่?
ไม่จำเป็น การตัดมากเกินไปอาจทำให้ทำตามแผนไม่ได้ในระยะยาว ควรสร้างงบประมาณที่สมดุลระหว่างความมั่นคงและคุณภาพชีวิต
Q10: เริ่มแก้การเงินตอนอายุ 40 ยังทันหรือไม่?
ยังทัน สิ่งสำคัญคือหยุดปัญหาที่กำลังเกิดขึ้นและเริ่มวางระบบใหม่ การเริ่มวันนี้ย่อมดีกว่าการปล่อยให้ปัญหาสะสมต่อไป
สรุป: อย่าพยายามหาเงินให้มากขึ้นอย่างเดียว ต้องรู้จักรักษาเงินด้วย
ข้อผิดพลาดทางการเงินจำนวนมากไม่ได้เกิดจากการตัดสินใจครั้งใหญ่เพียงครั้งเดียว
แต่มาจากพฤติกรรมเล็ก ๆ ที่เกิดขึ้นซ้ำ ๆ
ใช้มากกว่าที่หาได้
ไม่มีเงินสำรอง
จ่ายบัตรเครดิตขั้นต่ำ
ก่อหนี้เพื่อซื้อของที่ไม่จำเป็น
ลงทุนตามคนอื่น
ไม่มีเป้าหมาย
และไม่เคยตรวจสุขภาพทางการเงินของตัวเอง
หากวันนี้คุณพบว่าตัวเองมีข้อผิดพลาดหลายข้อ อย่าเพิ่งรู้สึกว่าทุกอย่างสายเกินไป
ไม่ต้องแก้ทั้งหมดพร้อมกัน
เริ่มจากรู้ตัวเลขของตัวเอง → หยุดเงินรั่ว → สร้างเงินสำรอง → จัดการหนี้ → เพิ่มรายได้ → วางแผนลงทุนและอนาคต
การเงินที่ดีไม่ได้หมายถึงการไม่ใช้เงิน
เริ่มจากเรื่องเล็กที่สุดก่อน
เพราะความมั่นคงทางการเงินไม่ได้เกิดขึ้นจากการเปลี่ยนแปลงครั้งใหญ่ในวันเดียว แต่เกิดจากการตัดสินใจที่ดีซ้ำ ๆ จนกลายเป็นนิสัย
ติดตาม คู่มือชีวิตไดอารี่ เพื่อเรียนรู้เรื่องการเงิน การออม การลงทุน การสร้างรายได้ และการวางแผนชีวิตแบบเข้าใจง่ายและนำไปใช้ได้จริง