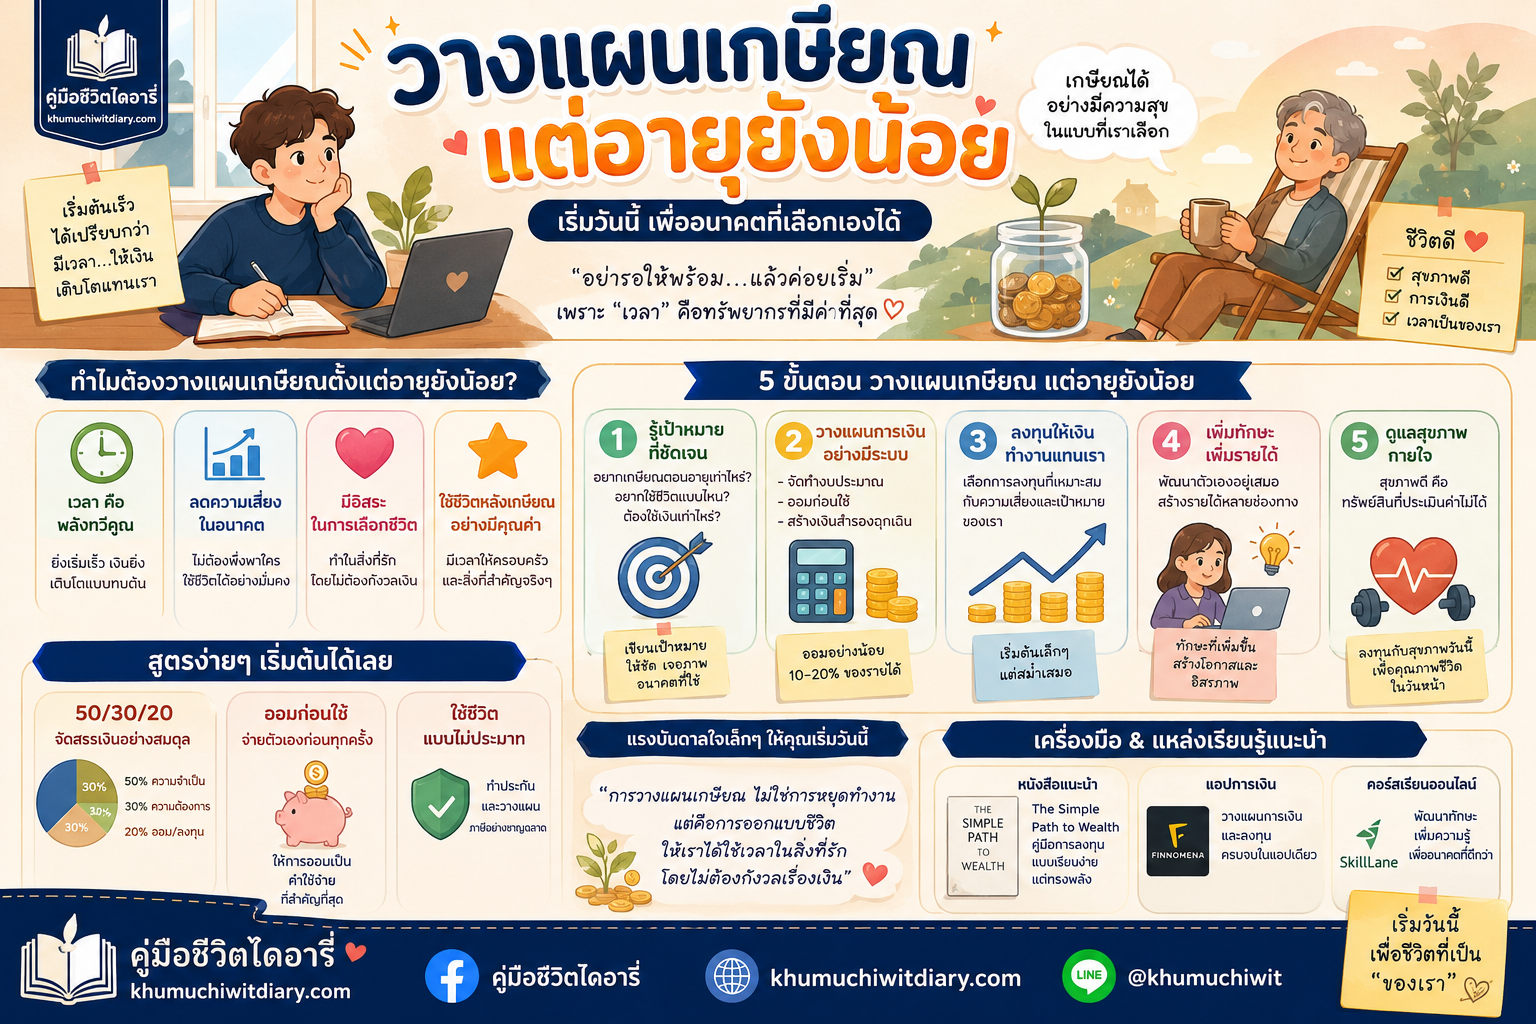
“ถ้าเราไม่อยากทำงานไปจนถึงอายุ 60 เราควรเริ่มวางแผนตั้งแต่เมื่อไหร่?”
บางครั้งคำถามเรื่องเกษียณอาจดูเหมือนเป็นเรื่องไกลตัวมาก
โดยเฉพาะถ้าคุณเพิ่งอายุ 20 กว่า ๆ หรือกำลังเริ่มต้นชีวิตการทำงาน
หลายคนคิดว่า…
“เอาไว้มีเงินเยอะกว่านี้ค่อยวางแผนก็ได้”
“ตอนนี้ยังมีหนี้อยู่เลย จะคิดเรื่องเกษียณทำไม”
หรือบางคนอาจกำลังใช้ชีวิตแบบเดือนชนเดือน จนรู้สึกว่าเรื่องเกษียณเป็นสิ่งที่ไม่มีทางเกิดขึ้นกับตัวเอง
แต่ความจริงคือ การวางแผนเกษียณไม่ได้หมายความว่าเราต้องรีบหยุดทำงาน
มันหมายถึงการค่อย ๆ สร้างชีวิตที่วันหนึ่งเรา มีสิทธิ์เลือกว่าจะทำงานต่อหรือไม่
เพราะการมีอิสรภาพทางการเงินไม่ได้แปลว่าต้องเป็นเศรษฐี
แต่อาจหมายถึงวันที่เราสามารถพูดกับตัวเองได้ว่า
“ถ้าวันหนึ่งฉันไม่อยากทำงานนี้แล้ว ฉันสามารถเลือกทางอื่นได้”
และยิ่งเราเริ่มวางแผนเร็วเท่าไร เราก็ยิ่งมีเวลาให้เงินและชีวิตค่อย ๆ เติบโตมากขึ้นเท่านั้น
การวางแผนเกษียณตั้งแต่อายุยังน้อยคืออะไร?
การวางแผนเกษียณตั้งแต่อายุยังน้อย คือการเตรียมความพร้อมด้าน รายได้ เงินออม การลงทุน หนี้สิน และรูปแบบชีวิตในอนาคต ตั้งแต่ช่วงที่เรายังมีเวลาอีกหลายสิบปีก่อนถึงวัยเกษียณ
สิ่งสำคัญคือคำว่า “เกษียณ” ไม่จำเป็นต้องหมายถึงการไม่ทำงานอีกต่อไป
สำหรับบางคนอาจหมายถึงการหยุดทำงานตอนอายุ 45
บางคนอาจอยากลดเวลาทำงานเหลือสัปดาห์ละ 3 วัน
บางคนอาจอยากมีเงินมากพอที่จะเปลี่ยนจากงานประจำไปทำธุรกิจเล็ก ๆ
หรือบางคนอาจเพียงต้องการมีเงินสำรองมากพอที่จะไม่ต้องทำงานเพราะ “กลัวไม่มีเงินกิน”
ดังนั้นเป้าหมายที่แท้จริงอาจไม่ใช่
“ฉันจะเกษียณตอนอายุเท่าไร?”
แต่เป็น
“ฉันอยากมีชีวิตแบบไหนในวันที่ไม่จำเป็นต้องทำงานเพื่อความอยู่รอด?”
คำถามนี้สำคัญมาก เพราะมันจะเป็นตัวกำหนดว่าเราต้องเตรียมเงินมากแค่ไหน
ทำไมคนอายุน้อยควรเริ่มวางแผนเกษียณตั้งแต่วันนี้?
เหตุผลไม่ได้มีเพียงเรื่องเงิน
แต่เกี่ยวข้องกับ เวลา
คนที่เริ่มต้นตอนอายุ 25 ปี กับคนที่เริ่มตอนอายุ 45 ปี อาจมีเป้าหมายเดียวกัน
แต่ระยะเวลาที่ใช้สร้างทรัพย์สินแตกต่างกันถึง 20 ปี
ช่วงเวลาที่นานขึ้นทำให้เรามีโอกาสใช้ประโยชน์จาก ผลตอบแทนทบต้น ได้มากขึ้น
ตัวอย่างง่าย ๆ
สมมติว่าคุณสามารถลงทุนเดือนละ 5,000 บาทอย่างสม่ำเสมอ
เงินที่คุณใส่เข้าไปเองใน 20 ปีคือ
1,200,000 บาท
แต่หากเงินลงทุนได้รับผลตอบแทนเฉลี่ยในระยะยาว เงินก้อนสุดท้ายอาจสูงกว่าจำนวนเงินที่เราจ่ายเข้าไปอย่างมาก
นี่คือเหตุผลที่การเริ่มต้นเร็วมีความสำคัญ
ไม่ใช่เพราะเราต้องมีเงินเยอะ
แต่เพราะ เวลาเป็นหนึ่งในทรัพยากรที่มีค่าที่สุดของการลงทุน
ก่อนวางแผนเกษียณ ลองตอบคำถามนี้ก่อน
หลายคนเริ่มวางแผนด้วยคำถามว่า
“ต้องมีเงินกี่ล้านถึงจะเกษียณได้?”
แต่จริง ๆ แล้วควรเริ่มจากคำถามที่ง่ายกว่านั้น
1. เราอยากใช้ชีวิตแบบไหน?
ลองจินตนาการถึงชีวิตของตัวเองในอีก 20–30 ปี
คุณอยากอยู่ที่ไหน?
อยากมีบ้านแบบไหน?
อยากเดินทางบ่อยแค่ไหน?
อยากดูแลพ่อแม่หรือครอบครัวอย่างไร?
มีงานอดิเรกอะไรที่อยากทำ?
อยากทำงานต่อหรือไม่?
คำตอบเหล่านี้จะช่วยให้เราเห็นภาพว่า ชีวิตที่เราอยากมีต้องใช้เงินประมาณเท่าไร
2. ถ้าไม่ต้องทำงานเพื่อเงิน เราอยากทำอะไร?
คำถามนี้อาจฟังดูแปลก
แต่เป็นคำถามที่น่าสนใจมาก
เพราะบางคนไม่ได้ต้องการ “เกษียณ”
พวกเขาเพียงต้องการ หลุดพ้นจากงานที่ไม่เหมาะกับตัวเอง
ถ้าคุณมีเงินเพียงพอ คุณอาจไม่ได้หยุดทำงาน
แต่เลือกทำงานที่มีความหมายมากขึ้น
เลือกทำธุรกิจเล็ก ๆ
ทำงานอิสระ
สร้างคอนเทนต์
สอนหนังสือ
ทำงานศิลปะ
หรือใช้เวลาอยู่กับครอบครัวมากขึ้น
ดังนั้นเป้าหมายของการวางแผนเกษียณอาจเป็น การสร้างอิสระในการเลือกชีวิต
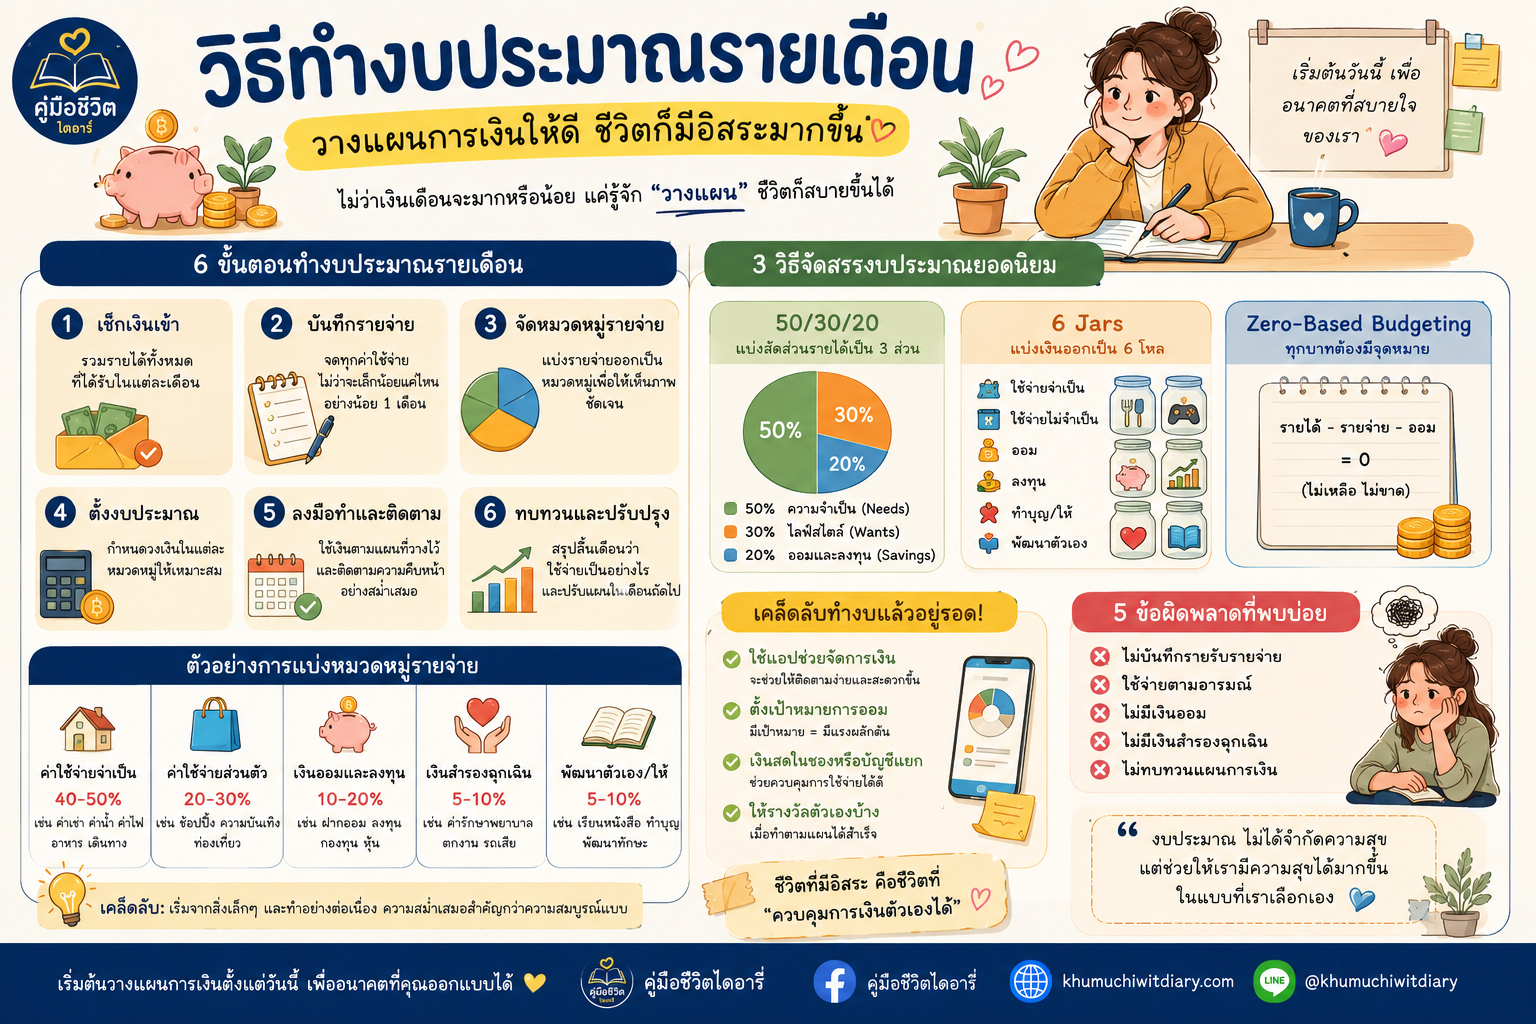
ขั้นตอนที่ 1: รู้ก่อนว่าแต่ละเดือนเราใช้เงินเท่าไร
นี่เป็นจุดเริ่มต้นที่สำคัญมาก
ก่อนคิดว่าจะลงทุนเดือนละเท่าไร
เราต้องรู้ก่อนว่า
“เงินจริง ๆ แล้วเราใช้ไปกับอะไรบ้าง?”
ลองจดค่าใช้จ่ายย้อนหลัง 1–3 เดือน
แบ่งออกเป็นหมวด เช่น
- ค่าอาหาร
- ค่าเดินทาง
- ค่าที่พัก
- ค่าน้ำและค่าไฟ
- ค่าโทรศัพท์และอินเทอร์เน็ต
- หนี้สิน
- ประกัน
- ความบันเทิง
- ช้อปปิ้ง
- เงินช่วยเหลือครอบครัว
- เงินออมและการลงทุน
เมื่อเห็นตัวเลขจริง เราจะเริ่มเข้าใจตัวเองมากขึ้น
บางครั้งเราไม่ได้หาเงินน้อยเกินไป
แต่เราอาจ ไม่เคยเห็นภาพว่าเงินหายไปไหน
การรู้ว่าเงินของเราไหลไปทางไหน สำคัญพอ ๆ กับการพยายามหาเงินเพิ่ม
วิธีทำงบประมาณประจำเดือน
คำว่า “วิธีทำงบประมาณรายเดือน” ควรเชื่อมไปยังบทความเกี่ยวกับการจัดงบประมาณรายเดือนของเว็บไซต์
ขั้นตอนที่ 2: สร้างเงินสำรองฉุกเฉินก่อนคิดเรื่องเกษียณ
การลงทุนเพื่อเกษียณเป็นเรื่องสำคัญ
แต่ก่อนจะไปถึงตรงนั้น เราควรมี เงินสำรองฉุกเฉิน ก่อน
เพราะชีวิตไม่ได้เดินตามแผนเสมอไป
เราอาจตกงาน
มีค่าใช้จ่ายกะทันหัน
เจ็บป่วย
รถเสีย
หรือเกิดเหตุการณ์ที่ทำให้รายได้ลดลง
ถ้าไม่มีเงินสำรอง เราอาจต้องถอนเงินลงทุนหรือใช้บัตรเครดิตเพื่อแก้ปัญหาเฉพาะหน้า
สุดท้ายแผนเกษียณที่วางไว้อาจต้องเริ่มใหม่
โดยทั่วไป หลายคนเลือกตั้งเป้าเงินสำรองประมาณ 3–6 เดือนของค่าใช้จ่ายจำเป็น
แต่จำนวนที่เหมาะสมขึ้นอยู่กับความมั่นคงของรายได้ ภาระครอบครัว และลักษณะงานของแต่ละคน
หากรายได้ไม่แน่นอน การมีเงินสำรองมากขึ้นอาจช่วยให้รู้สึกปลอดภัยกว่า
ขั้นตอนที่ 3: จัดการหนี้ดอกเบี้ยสูง
ถ้าคุณกำลังมีหนี้บัตรเครดิตหรือสินเชื่อดอกเบี้ยสูง
อย่าเพิ่งรู้สึกผิดกับตัวเอง
หนี้ไม่ได้หมายความว่าคุณล้มเหลว
แต่สิ่งสำคัญคือ เราต้องรู้ว่ากำลังจัดการกับมันอย่างไร
หนี้ดอกเบี้ยสูงสามารถทำให้การสร้างความมั่งคั่งช้าลงอย่างมาก
เพราะในขณะที่เราพยายามลงทุน เงินอีกส่วนหนึ่งกำลังถูกใช้ไปกับดอกเบี้ย
ดังนั้นสำหรับหลายคน การลดหนี้ดอกเบี้ยสูงจึงเป็นหนึ่งในขั้นตอนสำคัญก่อนเร่งลงทุนระยะยาว
ลองทำรายการหนี้ทั้งหมด
ระบุ
- ยอดหนี้
- อัตราดอกเบี้ย
- ค่างวดขั้นต่ำ
- วันครบกำหนด
- จำนวนเงินที่สามารถจ่ายเพิ่มได้
จากนั้นเลือกวิธีจัดการหนี้ที่เหมาะกับตัวเอง
สิ่งสำคัญไม่ใช่การปลดหนี้ให้เร็วที่สุดจนชีวิตเครียด
แต่คือ การสร้างระบบที่ทำต่อเนื่องได้
คำว่า “วิธีปลดหนี้บัตรเครดิต” ควรเชื่อมไปยังบทความเรื่องการจัดการหนี้
ขั้นตอนที่ 4: ตั้งเป้าหมายเงินเกษียณ
เมื่อเรารู้ค่าใช้จ่ายและจัดการพื้นฐานทางการเงินแล้ว
ถึงเวลาถามว่า
“ถ้าเราไม่ทำงาน เราต้องใช้เงินเดือนละเท่าไร?”
สมมติว่าในอนาคตคุณต้องการใช้เงินประมาณ 30,000 บาทต่อเดือน
ในหนึ่งปีจะเท่ากับ
30,000 × 12 = 360,000 บาท
แต่การวางแผนจริงไม่ควรมองเพียงตัวเลขนี้
เรายังต้องคิดถึง
- เงินเฟ้อ
- ค่ารักษาพยาบาล
- ค่าใช้จ่ายที่อยู่อาศัย
- ค่าเดินทาง
- ภาษี
- ค่าใช้จ่ายของครอบครัว
- อายุขัย
- ผลตอบแทนจากการลงทุน
- รายได้อื่นหลังเกษียณ
เพราะฉะนั้นอย่าคิดว่า
“ฉันต้องมีเงิน 5 ล้านบาทแล้วจะเกษียณได้แน่นอน”
ตัวเลขที่เหมาะสมแตกต่างกันในแต่ละคน
สิ่งที่สำคัญกว่าคือการสร้าง ประมาณการที่สมเหตุสมผลและปรับปรุงมันเป็นระยะ
ขั้นตอนที่ 5: ใช้พลังของการลงทุนระยะยาว
หลังจากมีเงินสำรองและจัดการหนี้แล้ว
การลงทุนระยะยาวสามารถเข้ามามีบทบาทในการสร้างเงินสำหรับอนาคต
แนวคิดสำคัญคือ
อย่าพยายามรวยเร็ว แต่พยายามสร้างระบบที่ทำได้นาน
คนจำนวนมากเสียเวลาไปกับการหาว่า
“หุ้นตัวไหนจะขึ้น?”
“อะไรจะทำกำไรเร็ว?”
“ลงทุนอะไรแล้วได้เงินล้านเร็วที่สุด?”
แต่สำหรับเป้าหมายเกษียณ สิ่งที่สำคัญมากกว่าคือ
วินัย + ระยะเวลา + การกระจายความเสี่ยง + ความเหมาะสมกับตัวเอง
การลงทุนทุกประเภทมีความเสี่ยง
ดังนั้นควรศึกษาข้อมูลให้เข้าใจก่อนลงทุน และไม่ควรนำเงินที่จำเป็นต่อชีวิตประจำวันไปลงทุนในสินทรัพย์ที่มีความผันผวนสูง
ขั้นตอนที่ 6: ลงทุนแบบสม่ำเสมอแทนการรอจังหวะที่สมบูรณ์แบบ
คนที่เพิ่งเริ่มลงทุนมักถามว่า
“ตอนนี้ควรลงทุนหรือรอให้ตลาดลงก่อน?”
ปัญหาคือไม่มีใครสามารถรู้อนาคตได้อย่างแม่นยำ
หากเราใช้เวลาส่วนใหญ่ไปกับการรอจังหวะที่ดีที่สุด เราอาจไม่ได้เริ่มต้นเสียที
แนวทางหนึ่งที่นักลงทุนใช้คือการลงทุนเป็นจำนวนเงินสม่ำเสมอในแต่ละช่วงเวลา หรือที่เรียกกันว่า Dollar-Cost Averaging (DCA)
ข้อดีคือช่วยสร้างวินัยและลดการตัดสินใจตามอารมณ์
แต่ไม่ได้หมายความว่า DCA จะทำให้การลงทุนไม่มีความเสี่ยง
ตลาดยังสามารถขึ้นหรือลงได้
ดังนั้นควรเลือกสินทรัพย์และสัดส่วนการลงทุนให้เหมาะกับระยะเวลาและความสามารถในการรับความเสี่ยงของตัวเอง
ขั้นตอนที่ 7: อย่าพึ่งพารายได้เพียงทางเดียว
การวางแผนเกษียณไม่ได้มีแค่เรื่องการลดค่าใช้จ่าย
อีกด้านหนึ่งที่สำคัญมากคือ
การเพิ่มรายได้
เพราะถ้าคุณมีรายได้มากขึ้น แต่ยังรักษาค่าใช้จ่ายอย่างมีวินัย
เงินส่วนต่างที่เพิ่มขึ้นสามารถนำไปสร้างทรัพย์สินในอนาคตได้
ลองมองหารายได้เพิ่มเติมจากทักษะที่คุณมี
เช่น
- งานฟรีแลนซ์
- ขายสินค้าออนไลน์
- ทำคอนเทนต์
- เขียนบทความ
- สอนออนไลน์
- รับงานออกแบบ
- ทำ Affiliate Marketing
- สร้างสินค้าดิจิทัล
- ลงทุนในสินทรัพย์ที่เหมาะสม
ไม่จำเป็นต้องทำทุกอย่างพร้อมกัน
เลือก หนึ่งทักษะที่สามารถพัฒนาให้สร้างรายได้เพิ่มขึ้น แล้วค่อย ๆ ทำให้ดีขึ้น
เพราะรายได้เสริมเดือนละ 3,000 บาทในวันนี้
อาจกลายเป็นรายได้เดือนละ 10,000 หรือ 20,000 บาทในอนาคต หากเราพัฒนาทักษะอย่างต่อเนื่อง
คำว่า “วิธีสร้างรายได้หลายทาง” ควรเชื่อมไปยังบทความเกี่ยวกับรายได้หลายทาง
ขั้นตอนที่ 8: เพิ่มรายได้ แต่อย่าเพิ่มไลฟ์สไตล์ตามทุกครั้ง
นี่เป็นกับดักที่หลายคนไม่รู้ตัว
เมื่อเงินเดือนเพิ่ม
เราก็เริ่มกินดีขึ้น
ซื้อของแพงขึ้น
เปลี่ยนโทรศัพท์บ่อยขึ้น
เดินทางมากขึ้น
สมัครบริการต่าง ๆ เพิ่มขึ้น
จนสุดท้าย
รายได้เพิ่ม แต่เงินเหลือเท่าเดิม
สิ่งนี้เรียกว่า Lifestyle Inflation หรือการเพิ่มระดับการใช้ชีวิตตามรายได้
แน่นอนว่าเราไม่จำเป็นต้องใช้ชีวิตแบบอดออมตลอดเวลา
เราไม่ควรสร้างอนาคตจนลืมมีความสุขกับปัจจุบัน
แต่เมื่อรายได้เพิ่มขึ้น ลองแบ่งส่วนหนึ่งไปสร้างอนาคตด้วย
เช่น
รายได้เพิ่ม 5,000 บาท
เราอาจแบ่งบางส่วนไว้ใช้เพื่อความสุข
และอีกส่วนหนึ่งเพิ่มเงินออม หรือลงทุนระยะยาว
แบบนี้เราจะได้ทั้ง
“ชีวิตวันนี้” และ “ชีวิตในอนาคต”
ขั้นตอนที่ 9: อย่าลืมเรื่องเงินเฟ้อ
เงิน 1 ล้านบาทในวันนี้
กับเงิน 1 ล้านบาทในอีก 30 ปี
อาจมีอำนาจซื้อไม่เท่ากัน
เพราะราคาสินค้าและบริการมีแนวโน้มเปลี่ยนแปลงตามเวลา
นี่เป็นเหตุผลว่าทำไมการวางแผนเกษียณไม่ควรตั้งเป้าโดยใช้ตัวเลขในปัจจุบันเพียงอย่างเดียว
ถ้าวันนี้คุณคิดว่า
“เดือนละ 30,000 บาทก็พอ”
ในอนาคต ค่าใช้จ่ายที่จำเป็นอาจสูงกว่านั้น
ดังนั้นในการวางแผนควรเผื่อเรื่องเงินเฟ้อเข้าไปด้วย
และควรกลับมาทบทวนแผนทุก ๆ ระยะ
ขั้นตอนที่ 10: อย่าลืมประกันและค่าใช้จ่ายด้านสุขภาพ
หนึ่งในค่าใช้จ่ายที่เราไม่ควรมองข้ามเมื่อวางแผนเกษียณคือ ค่ารักษาพยาบาล
ตอนที่ยังอายุน้อย เราอาจรู้สึกว่าเรื่องสุขภาพเป็นเรื่องไกลตัว
แต่เมื่ออายุมากขึ้น ความต้องการด้านสุขภาพอาจเปลี่ยนไป
การวางแผนจึงควรมองทั้ง
- สิทธิการรักษาที่มี
- ประกันสุขภาพ
- ประกันชีวิตที่จำเป็น
- เงินสำรองสำหรับเหตุการณ์ฉุกเฉิน
- ค่าใช้จ่ายระยะยาว
อย่างไรก็ตาม ไม่จำเป็นต้องซื้อผลิตภัณฑ์ทางการเงินทุกอย่าง
สิ่งสำคัญคือเลือกสิ่งที่ เหมาะกับความเสี่ยงและกำลังจ่ายของเรา
ขั้นตอนที่ 11: สร้างทรัพย์สินที่สามารถสร้างรายได้
เป้าหมายระยะยาวไม่ได้มีแค่การสะสมเงิน
แต่คือการค่อย ๆ สร้าง สินทรัพย์
สินทรัพย์บางประเภทสามารถสร้างรายได้หรือมีโอกาสเพิ่มมูลค่าในระยะยาว
ตัวอย่างเช่น
- พอร์ตการลงทุน
- ธุรกิจ
- ทรัพย์สินทางปัญญา
- สินค้าดิจิทัล
- เว็บไซต์
- ช่องคอนเทนต์
- หนังสือ
- ระบบที่สร้างรายได้ซ้ำ
แนวคิดนี้น่าสนใจมากสำหรับคนรุ่นใหม่
เพราะเราอาจไม่ได้ต้องการเพียง “เก็บเงินให้ได้เยอะที่สุด”
แต่ต้องการสร้างระบบที่วันหนึ่ง เงินและทรัพย์สินช่วยสร้างรายได้ให้เรา
ขั้นตอนที่ 12: อย่าลืมวางแผนชีวิต ไม่ใช่แค่วางแผนเงิน
นี่อาจเป็นส่วนที่สำคัญที่สุด
เพราะบางครั้งเราทุ่มเทกับการสร้างเงินจนลืมถามตัวเองว่า
“ถ้ามีเงินแล้ว เราจะใช้ชีวิตอย่างไร?”
การเกษียณที่ดีจึงไม่ใช่เพียงการมีเงินเพียงพอ
แต่ควรมี
- สุขภาพที่ดี
- ความสัมพันธ์ที่ดี
- งานอดิเรก
- เพื่อน
- ครอบครัว
- ความรู้
- เป้าหมาย
- สิ่งที่ทำให้รู้สึกว่าชีวิตมีความหมาย
ลองคิดดูว่า
ถ้าวันหนึ่งคุณมีเงินเพียงพอที่จะไม่ต้องทำงานแล้ว
แต่กลับไม่มีอะไรให้ทำ
ไม่มีเพื่อน
ไม่มีเป้าหมาย
ไม่มีสิ่งที่สนใจ
คุณจะมีความสุขจริงหรือ?
การวางแผนเกษียณที่ดีควรสร้างทั้งความมั่นคงทางการเงินและความมั่นคงทางใจ
ตัวอย่างแผนวางแผนเกษียณสำหรับคนอายุ 25 ปี
ลองสมมติว่าคุณอายุ 25 ปี
มีรายได้ 30,000 บาทต่อเดือน
และต้องการสร้างอิสรภาพทางการเงินในอนาคต
คุณอาจเริ่มจาก
ระยะที่ 1: สร้างฐาน
เป้าหมายคือ
สร้างเงินสำรอง + จัดการหนี้ + ควบคุมค่าใช้จ่าย
ยังไม่จำเป็นต้องรีบลงทุนอย่างหนัก
เพราะพื้นฐานทางการเงินต้องมั่นคงก่อน
ระยะที่ 2: เริ่มลงทุน
เมื่อมีเงินสำรองและหนี้ดอกเบี้ยสูงอยู่ภายใต้การควบคุม
จึงค่อยเพิ่มเงินลงทุนอย่างสม่ำเสมอ
อาจเริ่มจากจำนวนที่ไม่ทำให้ชีวิตประจำวันตึงเกินไป
เช่น 5–10% ของรายได้
แล้วค่อยเพิ่มขึ้นเมื่อรายได้เติบโต
ระยะที่ 3: เพิ่มรายได้
เมื่อมีพื้นฐานแล้ว
ให้โฟกัสกับการเพิ่มความสามารถในการหาเงิน
เพราะในช่วงวัยทำงานตอนต้น
การเพิ่มรายได้อาจมีผลต่อฐานะการเงินมากกว่าการพยายามลดค่าใช้จ่ายเล็ก ๆ น้อย ๆ ทุกอย่าง
พัฒนาทักษะที่ตลาดต้องการ
สร้างผลงาน
สร้างเครือข่าย
ทดลองรายได้เสริม
และหาวิธีเพิ่มมูลค่าของตัวเอง
ระยะที่ 4: เพิ่มอัตราการออมตามรายได้
เมื่อเงินเดือนเพิ่ม
อย่าเพิ่มค่าใช้จ่ายทั้งหมดตามไปด้วย
ให้ค่อย ๆ เพิ่มสัดส่วนเงินออมและเงินลงทุน
นี่จะทำให้แผนเกษียณเดินเร็วขึ้นโดยไม่จำเป็นต้องรู้สึกว่าตัวเองกำลัง “อด”
ถ้าเริ่มตอนอายุ 30 หรือ 35 ยังทันไหม?
ทันครับ
อย่าให้คำว่า “เริ่มช้า” กลายเป็นเหตุผลที่ทำให้คุณไม่เริ่ม
บางคนเริ่มตอนอายุ 25
บางคนเริ่มตอน 35
บางคนเริ่มตอน 45
สิ่งที่แตกต่างกันคือระยะเวลา
ดังนั้นถ้าคุณเพิ่งเริ่มต้นตอนนี้
สิ่งที่ดีที่สุดไม่ใช่การเสียเวลานั่งเสียดายว่า
“ทำไมฉันไม่เริ่มตั้งแต่เมื่อก่อน”
แต่คือ
“จากวันนี้ ฉันจะทำอะไรได้บ้าง?”
เพราะอดีตเราแก้ไม่ได้
แต่เงินเดือนถัดไป
เงินออมเดือนหน้า
และการตัดสินใจครั้งต่อไป
ยังอยู่ในมือเรา
7 นิสัยที่จะช่วยให้แผนเกษียณเดินหน้า
1. จ่ายเงินให้ตัวเองก่อน
เมื่อเงินเดือนเข้า
แบ่งเงินออมและลงทุนก่อน
แทนที่จะรอว่าเหลือเท่าไรแล้วค่อยเก็บ
2. ตรวจสอบค่าใช้จ่ายเป็นประจำ
ไม่จำเป็นต้องจดทุกบาทตลอดชีวิต
แต่ควรกลับมาตรวจสอบเป็นระยะว่าเงินกำลังไหลไปทางไหน
3. หลีกเลี่ยงหนี้ที่ไม่จำเป็น
โดยเฉพาะหนี้ที่ไม่ได้ช่วยสร้างสินทรัพย์หรือเพิ่มความสามารถในการสร้างรายได้
4. เพิ่มทักษะอยู่เสมอ
เพราะความสามารถในการหาเงินคือหนึ่งในทรัพย์สินที่สำคัญที่สุดในวัยทำงาน
5. ลงทุนอย่างมีวินัย
อย่าปล่อยให้อารมณ์ของตลาดเป็นตัวกำหนดทุกการตัดสินใจ
6. ทบทวนเป้าหมายทุกปี
รายได้ ค่าใช้จ่าย ครอบครัว และความต้องการของเราเปลี่ยนไปได้
แผนเกษียณก็เปลี่ยนได้เช่นกัน
7. ใช้ชีวิตระหว่างทางด้วย
นี่เป็นข้อที่สำคัญมาก
การวางแผนอนาคตไม่ควรทำให้เราลืมปัจจุบัน
คุณสามารถออมเงิน
ลงทุน
และยังมีความสุขกับชีวิตได้พร้อมกัน
หนังสือที่ช่วยเปลี่ยนมุมมองเรื่องเงินและการเกษียณ
หากคุณอยากศึกษาเรื่องการเงินให้ลึกขึ้น หนังสือด้านการเงินส่วนบุคคล การลงทุน และการสร้างความมั่งคั่งเป็นอีกหนึ่งตัวช่วยที่ดี
แนะนำให้เลือกหนังสือที่เหมาะกับระดับความรู้ของตัวเอง เช่น หนังสือเกี่ยวกับ
- การจัดการเงิน
- การลงทุนระยะยาว
- Mindset ทางการเงิน
- การสร้างทรัพย์สิน
- การวางแผนชีวิต
ไม่จำเป็นต้องซื้อหลายเล่มพร้อมกัน
เริ่มจาก 1 เล่มที่อ่านแล้วนำไปใช้ได้จริง ดีกว่าซื้อ 10 เล่มแล้วไม่ได้เปิดอ่าน
เครื่องมือที่ช่วยให้การวางแผนเกษียณง่ายขึ้น
คุณไม่จำเป็นต้องใช้โปรแกรมซับซ้อน
อาจเริ่มจากสิ่งง่าย ๆ เช่น
ใช้สำหรับบันทึก
- รายรับ
- รายจ่าย
- เงินออม
- หนี้สิน
- เงินลงทุน
- เป้าหมายระยะสั้น
- เป้าหมายระยะยาว
หรือใช้ Spreadsheet ก็ได้
เครื่องมือที่ดีที่สุดไม่ใช่เครื่องมือที่สวยที่สุด
แต่คือ เครื่องมือที่คุณใช้ต่อเนื่อง
สิ่งที่ไม่ควรทำเมื่อวางแผนเกษียณ
อย่าไล่ตามผลตอบแทนสูงเพียงอย่างเดียว
ผลตอบแทนที่สูงมักมาพร้อมความเสี่ยงที่สูงขึ้น
อย่าลงทุนในสิ่งที่คุณไม่เข้าใจเพียงเพราะเห็นคนอื่นทำกำไร
อย่าลงทุนด้วยเงินที่จำเป็นต้องใช้เร็ว ๆ นี้
เงินสำหรับค่าใช้จ่ายจำเป็นหรือเงินสำรองฉุกเฉินควรได้รับการจัดการให้เหมาะสมกับวัตถุประสงค์ของมัน
อย่านำเงินทั้งหมดไปลงทุนเพียงเพราะอยากให้เงินโตเร็ว
อย่าเปรียบเทียบเส้นทางของตัวเองกับคนอื่น
เพื่อนอายุเท่ากันอาจมีบ้าน
อีกคนมีธุรกิจ
อีกคนมีเงินลงทุนหลายล้าน
แต่เราไม่รู้ว่าแต่ละคนมีต้นทุนชีวิตแตกต่างกันอย่างไร
อย่าเอา “หน้าหนึ่ง” ของชีวิตตัวเองไปเปรียบเทียบกับ “หน้าที่ดีที่สุด” ของคนอื่น
สูตรง่าย ๆ สำหรับเริ่มวางแผนเกษียณตั้งแต่เดือนนี้
หากอ่านมาถึงตรงนี้แล้วรู้สึกว่า
“ข้อมูลเยอะมาก แล้วฉันควรเริ่มตรงไหน?”
ลองเริ่มเพียง 5 ขั้นตอนนี้
1. จดค่าใช้จ่าย 30 วัน
รู้ก่อนว่าเงินหายไปไหน
2. ตั้งเงินสำรองฉุกเฉิน
ค่อย ๆ สร้างให้เหมาะกับสถานการณ์ของตัวเอง
3. จัดการหนี้ดอกเบี้ยสูง
วางแผนชำระหนี้อย่างเป็นระบบ
4. เริ่มออมและลงทุนอย่างสม่ำเสมอ
เริ่มจากจำนวนที่ทำได้จริง
5. เพิ่มทักษะและรายได้
เพราะรายได้ที่สูงขึ้นช่วยให้เราสร้างอนาคตได้เร็วขึ้น
ไม่จำเป็นต้องทำทุกอย่างในวันเดียว
ขอเพียง เริ่มหนึ่งอย่าง แล้วทำต่อไป
การเกษียณเร็วไม่ได้แปลว่าต้องรีบใช้ชีวิต
บางทีการพูดเรื่องเกษียณตั้งแต่อายุยังน้อยอาจทำให้เรารู้สึกกดดัน
เหมือนต้องหาเงินให้ได้เยอะ ๆ
ต้องลงทุนให้เก่ง
ต้องมีเงินล้านก่อนอายุ 30
ต้องประสบความสำเร็จเร็วกว่าคนอื่น
แต่จริง ๆ แล้วไม่จำเป็นเลย
คุณไม่จำเป็นต้องรีบแข่งกับใคร
ชีวิตของแต่ละคนมีจังหวะไม่เหมือนกัน
บางช่วงเราอาจหาเงินได้มาก
บางช่วงอาจต้องใช้เงินเพื่อครอบครัว
บางช่วงอาจต้องพัก
บางช่วงอาจต้องเริ่มต้นใหม่
สิ่งสำคัญคืออย่าหยุดดูแลอนาคตของตัวเองจนหมด
แม้เดือนนี้จะออมได้เพียงเล็กน้อย
ก็ยังดีกว่าไม่เริ่มเลย
แม้ลงทุนได้เพียงจำนวนเล็ก ๆ
ก็ยังเป็นการสร้างนิสัย
และแม้วันนี้เรายังมีหนี้
เราก็ยังสามารถเริ่มวางแผนได้
บทสรุป: เกษียณเร็วอาจไม่ใช่เป้าหมาย แต่ “การมีทางเลือก” คือเป้าหมาย
สุดท้ายแล้ว
การวางแผนเกษียณตั้งแต่อายุยังน้อยไม่ได้เกี่ยวกับการพยายามทำให้ตัวเองรวยเร็วที่สุด
แต่มันคือการค่อย ๆ สร้าง ทางเลือกให้กับชีวิต
เริ่มจากรู้จักเงินของตัวเอง
สร้างเงินสำรอง
จัดการหนี้
ออมและลงทุนอย่างเหมาะสม
เพิ่มทักษะ
สร้างรายได้หลายทาง
และที่สำคัญที่สุดคือ
อย่าลืมสร้างชีวิตที่คุณอยากใช้ไปพร้อมกัน
เพราะเราไม่ได้ทำงานหนักเพื่อให้วันหนึ่งมีเงินเยอะแล้วค่อยเริ่มใช้ชีวิต
เราอยากมีเงินเพื่อให้สามารถ ใช้ชีวิตได้อย่างมีความหมายมากขึ้น
ดังนั้น ถ้าวันนี้คุณยังอายุ 20 หรือ 30 กว่า ๆ
อย่าเพิ่งคิดว่าการเกษียณเป็นเรื่องไกลตัว
คุณไม่จำเป็นต้องมีเงินล้านวันนี้
ไม่จำเป็นต้องลงทุนเก่งวันนี้
และไม่จำเป็นต้องรู้คำตอบทั้งหมด
เพียงแค่เริ่มถามตัวเองว่า
“ชีวิตที่ฉันอยากมีในอีก 20 ปีข้างหน้าเป็นแบบไหน?”
แล้วค่อยเดินกลับมาจากอนาคตนั้นทีละก้าว
เงิน 100 บาทแรก
เงินออมก้อนแรก
การลงทุนครั้งแรก
การปลดหนี้ก้อนแรก
และทักษะใหม่ที่คุณเริ่มเรียนวันนี้
ทั้งหมดอาจดูเล็กมาก
แต่เมื่อเวลาผ่านไป
สิ่งเล็ก ๆ เหล่านี้อาจกลายเป็นความแตกต่างครั้งใหญ่ของชีวิต
คุณไม่จำเป็นต้องสร้างอนาคตให้สมบูรณ์แบบ
แค่เริ่มสร้างอนาคตที่ทำให้ตัวคุณในวันข้างหน้า
ขอบคุณตัวเองที่เริ่มตั้งแต่วันนี้ก็พอ
หากอ่านแล้วมีไอเดียดีๆและได็ประโยชน์อย่าลืมแชร์ให้คนที่เรารักนะครับ
ตอนนี้คุณอายุเท่าไร และถ้าเลือกได้ คุณอยาก เกษียณตอนอายุเท่าไร?
หรือจริง ๆ แล้วคุณไม่ได้อยากเกษียณ แต่อยากมีอิสระในการเลือกงานและใช้ชีวิตมากขึ้น?
ลองมาแชร์ความคิดเห็นหรือประสบการณ์ของคุณใต้บทความนี้
บางทีเรื่องราวของคุณอาจเป็นกำลังใจให้ใครอีกคนที่กำลังเริ่มต้นเหมือนกัน