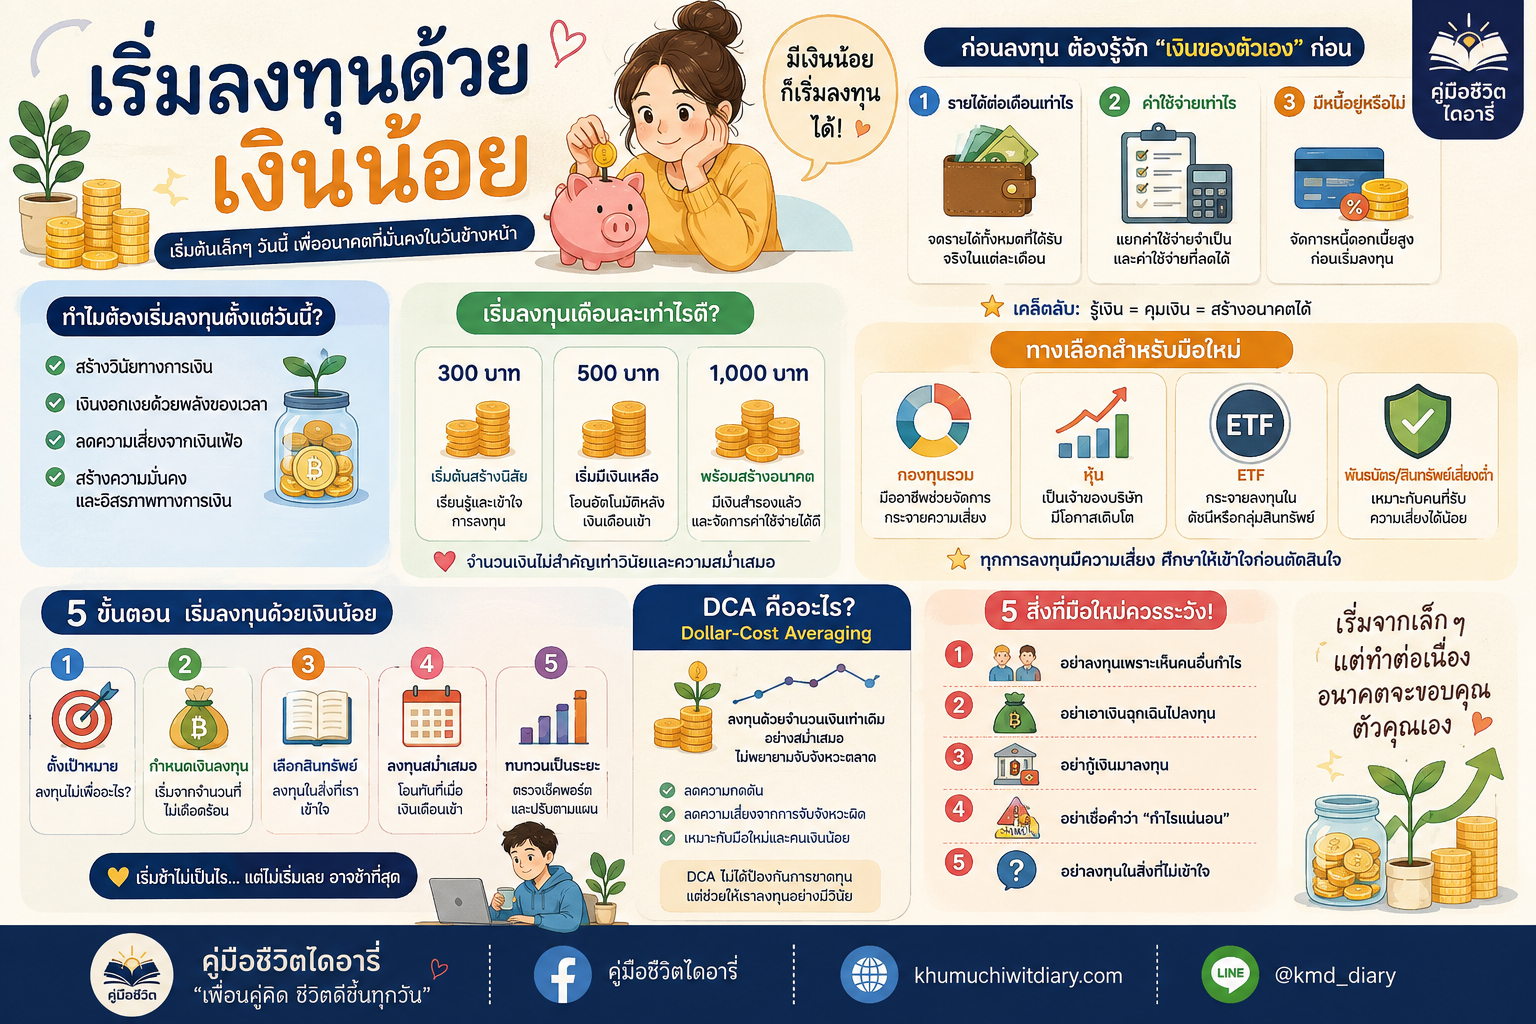
มีเงินไม่ถึงหลักหมื่น ก็เริ่มลงทุนได้ไหม?
ถ้าคุณเคยคิดว่า…
“เงินเดือนก็ไม่ได้เยอะ จะเอาเงินที่ไหนไปลงทุน?”
“ลงทุนต้องมีเงินก้อนใหญ่หรือเปล่า?”
“ถ้าลงทุนแล้วขาดทุน จะยิ่งทำให้ชีวิตลำบากกว่าเดิมไหม?”
ถ้าคุณกำลังคิดแบบนี้อยู่ ผมอยากบอกคุณก่อนเลยว่า คุณไม่ได้ผิด และคุณไม่ได้เริ่มช้าเกินไป
หลายคนเข้าใจว่าการลงทุนเป็นเรื่องของคนที่มีเงินเหลือเยอะ มีความรู้ด้านการเงิน หรือมีเงินหลักแสนหลักล้านอยู่แล้ว
แต่ความจริงคือ การลงทุนไม่ได้เริ่มต้นจากจำนวนเงินที่มากที่สุด แต่มันเริ่มต้นจากการสร้างนิสัยที่ถูกต้อง
เงิน 100 บาทที่เราเริ่มเรียนรู้จากวันนี้ อาจไม่ได้ทำให้ชีวิตเปลี่ยนในทันที
แต่การรู้จักเก็บเงิน รู้จักจัดสรรเงิน และค่อย ๆ ลงทุนอย่างสม่ำเสมอ สามารถเปลี่ยนวิธีคิดเรื่องเงินของเราได้ในระยะยาว
บทความนี้จึงไม่ได้ชวนคุณให้รีบรวย
แต่จะพาคุณกลับมาเริ่มต้นจากจุดที่เป็นจริงที่สุดว่า
“ถ้าวันนี้เรามีเงินไม่มาก เราจะเริ่มลงทุนอย่างไรให้เหมาะกับตัวเอง?”
เริ่มลงทุนด้วยเงินน้อยได้จริงไหม?
คำตอบคือ ได้
ปัจจุบันการลงทุนมีทางเลือกมากกว่าในอดีต และมีสินทรัพย์หลายประเภทที่สามารถเริ่มต้นด้วยเงินจำนวนไม่มากได้
สิ่งสำคัญจึงไม่ใช่คำถามว่า
“ฉันมีเงินมากพอหรือยัง?”
แต่ควรเปลี่ยนเป็น
“ฉันสามารถแบ่งเงินจำนวนเท่าไรออกมาลงทุนได้โดยไม่กระทบกับชีวิตประจำวัน?”
นี่เป็นจุดเริ่มต้นที่สำคัญมาก
เพราะการลงทุนที่ดีไม่ควรทำให้เราต้องกังวลว่าจะมีเงินกินข้าวหรือจ่ายค่าใช้จ่ายในเดือนถัดไปหรือไม่
หากคุณมีรายได้เดือนละ 20,000 บาท
คุณไม่จำเป็นต้องลงทุนเดือนละ 5,000 หรือ 10,000 บาทตั้งแต่วันแรก
บางคนเริ่มจาก เดือนละ 300 บาท
บางคนเริ่มจาก 500 บาท
บางคนเริ่มจาก 1,000 บาท
จำนวนเงินอาจแตกต่างกัน แต่สิ่งที่เหมือนกันคือการสร้างนิสัยว่า
“ฉันจะกันเงินส่วนหนึ่งไว้เพื่ออนาคตของตัวเอง”
นี่ต่างหากคือสิ่งที่มีคุณค่าในช่วงเริ่มต้น
ก่อนลงทุน ต้องรู้จัก “เงินของตัวเอง” ก่อน
หนึ่งในข้อผิดพลาดที่มือใหม่มักทำคือ เห็นคนอื่นลงทุนแล้วได้เงิน จึงรีบเอาเงินของตัวเองไปลงทุนทันที
แต่ยังไม่รู้ว่าเงินในบัญชีมีเท่าไร
ไม่รู้ว่าตัวเองมีหนี้เท่าไร
และไม่รู้ด้วยซ้ำว่าแต่ละเดือนใช้เงินไปกับอะไร
ก่อนคิดว่าจะลงทุนอะไร ลองกลับมาดูพื้นฐานก่อน
1. รายได้ต่อเดือนเท่าไร
เริ่มจากรายได้ที่คุณได้รับจริงในแต่ละเดือน
ไม่ว่าจะเป็นเงินเดือน รายได้จากงานเสริม ค่าคอมมิชชัน หรือรายได้จากธุรกิจ
จดตัวเลขให้ชัดเจน
2. ค่าใช้จ่ายจำเป็นเท่าไร
แบ่งค่าใช้จ่ายออกเป็น 2 กลุ่มง่าย ๆ
ค่าใช้จ่ายจำเป็น
เช่น
- ค่าอาหาร
- ค่าเดินทาง
- ค่าเช่าบ้าน
- ค่าน้ำและค่าไฟ
- ค่าโทรศัพท์
- ค่าใช้จ่ายเกี่ยวกับครอบครัว
และ
ค่าใช้จ่ายที่ลดได้
เช่น
- ช้อปปิ้ง
- ร้านกาแฟ
- ความบันเทิง
- การสมัครบริการที่ไม่ค่อยได้ใช้
- การซื้อของตามอารมณ์
การแยกสองกลุ่มนี้จะช่วยให้คุณเห็นว่าเงินจริง ๆ แล้วมีเงินเหลือเท่าไร
3. มีหนี้อยู่หรือไม่
หากมีหนี้ดอกเบี้ยสูง โดยเฉพาะหนี้บัตรเครดิตหรือสินเชื่อที่มีดอกเบี้ยสูง การจัดการหนี้อาจมีความสำคัญมากกว่าการรีบลงทุน
เพราะต่อให้เงินลงทุนของคุณเติบโต แต่หนี้ที่มีต้นทุนสูงก็สามารถกัดกินเงินของคุณไปเรื่อย ๆ
ดังนั้นก่อนลงทุน ควรดูภาพรวมทางการเงินของตัวเองก่อนเสมอ
วิธีจัดการหนี้บัตรเครดิตวิธีปลดหนี้อย่างเป็นระบบและเปลี่ยนภาระให้กลายเป็นอิสรภาพทางการเงินให้เป็นระบบ
เงินก้อนแรกที่ควรมี ก่อนเริ่มลงทุน
การลงทุนไม่ได้หมายความว่าเราต้องเอาเงินทั้งหมดที่มีไปลงทุน
ในทางกลับกัน มือใหม่ควรมีเงินสำหรับเหตุการณ์ฉุกเฉินก่อน
เพราะชีวิตจริงไม่ได้เดินตามแผนเสมอไป
วันหนึ่งโทรศัพท์อาจเสีย
รถอาจพัง
อาจมีค่าใช้จ่ายด้านสุขภาพ
หรืออาจเกิดเหตุการณ์ที่ทำให้รายได้ลดลงชั่วคราว
หากคุณไม่มีเงินสำรองเลย และนำเงินทั้งหมดไปลงทุน คุณอาจถูกบังคับให้ขายสินทรัพย์ในช่วงเวลาที่ไม่เหมาะสม
ดังนั้นลองสร้าง เงินสำรองฉุกเฉิน ให้เหมาะกับสถานการณ์ของตัวเองก่อน
สำหรับหลายคน อาจเริ่มตั้งเป้าหมายไว้ที่ประมาณ 3–6 เดือนของค่าใช้จ่ายจำเป็น
ไม่จำเป็นต้องสร้างให้ครบภายในเดือนเดียว
ค่อย ๆ เก็บก็ได้
เช่น หากค่าใช้จ่ายจำเป็นอยู่ที่ 15,000 บาทต่อเดือน
เป้าหมายเงินสำรองอาจอยู่ประมาณ 45,000–90,000 บาท
ตัวเลขนี้ไม่ใช่กฎตายตัว
สิ่งสำคัญคือให้คุณมีพื้นที่ปลอดภัยทางการเงินก่อน
วิธีออมเงินสำหรับมือใหม่ เริ่มเก็บเงินให้ได้จริง
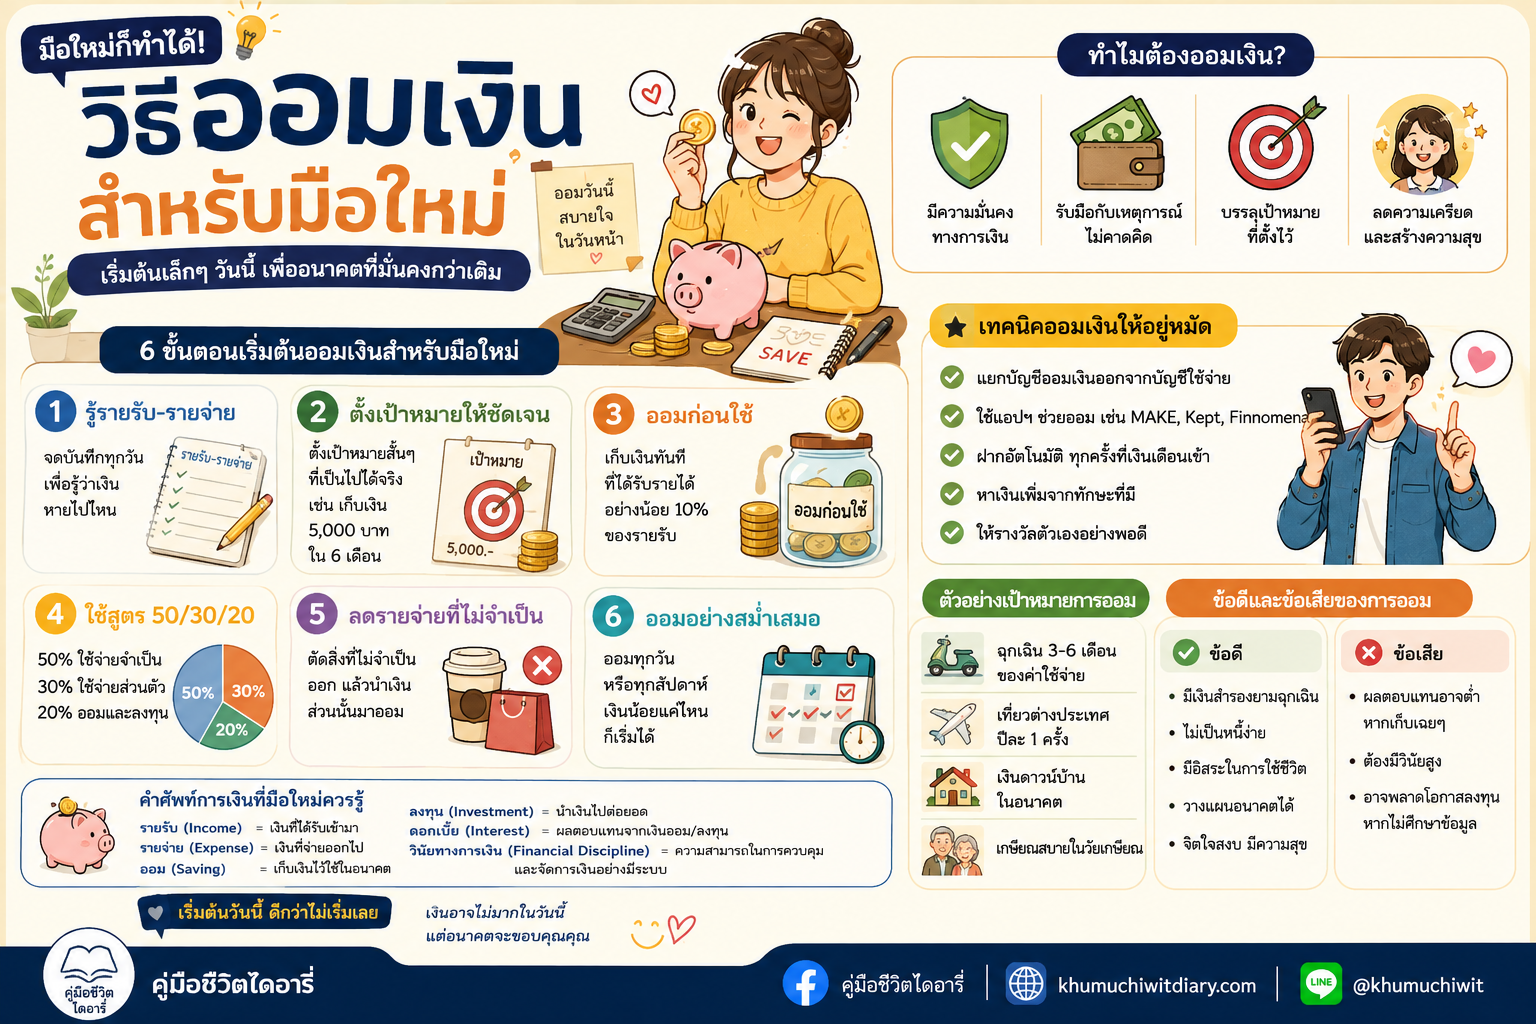
ถ้ามีเงินน้อย ควรเริ่มลงทุนเดือนละเท่าไร?
ไม่มีตัวเลขเดียวที่เหมาะกับทุกคน
เพราะรายได้ ค่าใช้จ่าย หนี้ และเป้าหมายชีวิตของแต่ละคนไม่เหมือนกัน
แต่สำหรับคนที่ยังไม่เคยลงทุน การเริ่มต้นด้วยจำนวนเงินที่ ไม่ทำให้ชีวิตประจำวันตึงเกินไป เป็นแนวทางที่ดี
ตัวอย่างเช่น
เริ่มจากเดือนละ 300 บาท
เหมาะกับคนที่เพิ่งเริ่มสร้างนิสัย
เงินจำนวนนี้อาจดูไม่มาก
แต่ข้อดีคือทำให้คุณได้เรียนรู้กระบวนการลงทุนโดยใช้เงินจำนวนเล็กน้อย
เริ่มจากเดือนละ 500 บาท
เหมาะสำหรับคนที่เริ่มมีเงินเหลือในแต่ละเดือน
อาจตั้งระบบโอนเงินหลังได้รับเงินเดือนทันที
เริ่มจากเดือนละ 1,000 บาท
เหมาะกับคนที่จัดการค่าใช้จ่ายได้ดีและมีเงินสำรองบางส่วนแล้ว
สิ่งสำคัญคือ อย่าเลือกจำนวนเงินเพราะเห็นคนอื่นลงทุนเท่านั้น
เลือกจำนวนที่คุณสามารถทำต่อเนื่องได้
เพราะการลงทุน 500 บาทต่อเดือนเป็นเวลา 5 ปี อาจมีประโยชน์มากกว่าการลงทุน 5,000 บาทในเดือนเดียว แล้วหยุดไปหลายปี
วิธีเริ่มลงทุนด้วยเงินน้อยแบบง่ายที่สุด
หากคุณไม่เคยลงทุนมาก่อน ลองใช้ขั้นตอนนี้
ขั้นที่ 1: ตั้งเป้าหมาย
ถามตัวเองว่า
“ฉันลงทุนไปเพื่ออะไร?”
เป้าหมายอาจเป็น
- เงินเกษียณ
- เงินดาวน์บ้าน
- เงินสำหรับอนาคต
- สร้างความมั่งคั่งระยะยาว
- ต้องการให้เงินเติบโตมากกว่าเงินฝาก
- สร้างอิสรภาพทางการเงิน
เป้าหมายที่แตกต่างกัน อาจนำไปสู่แนวทางลงทุนที่แตกต่างกัน
ขั้นที่ 2: กำหนดเงินลงทุนต่อเดือน
เริ่มจากจำนวนที่ไม่ทำให้คุณเดือดร้อน
ตัวอย่างเช่น
รายได้ 25,000 บาท
ค่าใช้จ่าย 20,000 บาท
มีเงินเหลือ 5,000 บาท
คุณอาจแบ่งบางส่วนไว้เป็นเงินสำรอง และบางส่วนสำหรับลงทุน
ไม่จำเป็นต้องลงทุนทั้งหมด
ขั้นที่ 3: เลือกสินทรัพย์ที่เข้าใจ
มือใหม่ไม่จำเป็นต้องลงทุนในสิ่งที่ซับซ้อนที่สุด
หลักง่าย ๆ คือ
ถ้าคุณยังอธิบายไม่ได้ว่าสินทรัพย์นั้นทำเงินอย่างไร อย่าเพิ่งรีบลงทุน
เริ่มจากสิ่งที่คุณสามารถศึกษาและเข้าใจได้
ขั้นที่ 4: ลงทุนอย่างสม่ำเสมอ
เมื่อกำหนดจำนวนเงินได้แล้ว ให้สร้างระบบ
เช่น
ทุกวันที่เงินเดือนออก → แบ่งเงินลงทุนทันที
วิธีนี้ช่วยลดการตัดสินใจตามอารมณ์
เพราะถ้ารอให้เหลือเงินตอนสิ้นเดือน บางครั้งเงินอาจหมดก่อนโดยไม่รู้ตัว
ทางเลือกสำหรับคนที่อยากเริ่มลงทุนด้วยเงินน้อย
ต่อไปนี้เป็นตัวอย่างสินทรัพย์ที่มือใหม่สามารถศึกษาได้
ไม่ได้หมายความว่าทุกอย่างเหมาะกับทุกคน
ควรศึกษาความเสี่ยงและเงื่อนไขของแต่ละสินทรัพย์ก่อนลงทุน
1. กองทุนรวม
กองทุนรวมเป็นหนึ่งในทางเลือกที่คนเริ่มต้นให้ความสนใจ เพราะสามารถลงทุนผ่านผู้ให้บริการที่มีระบบจัดการกองทุนให้
ข้อดีคือไม่จำเป็นต้องเลือกหุ้นรายตัวด้วยตัวเองทั้งหมด
แต่ก็ไม่ได้หมายความว่ากองทุนรวมไม่มีความเสี่ยง
กองทุนแต่ละประเภทมีความเสี่ยงแตกต่างกัน
จึงควรอ่านรายละเอียดก่อนลงทุน
โดยเฉพาะ
- นโยบายการลงทุน
- ระดับความเสี่ยง
- ค่าธรรมเนียม
- ผลตอบแทนในอดีต
- เงื่อนไขการซื้อขาย
- ระยะเวลาที่เหมาะสมในการลงทุน
2. หุ้น
หุ้นคือการเป็นเจ้าของส่วนหนึ่งของบริษัท
หากบริษัทเติบโต มูลค่าหุ้นอาจเพิ่มขึ้น
แต่ราคาหุ้นก็สามารถลดลงได้เช่นกัน
ดังนั้นหุ้นจึงไม่ใช่เครื่องมือสำหรับ “หาเงินเร็ว”
แต่ควรใช้ความรู้ในการวิเคราะห์ธุรกิจและความเสี่ยง
มือใหม่ที่สนใจหุ้นควรเริ่มจากการศึกษาเรื่องพื้นฐานก่อน
เช่น
บริษัททำธุรกิจอะไร?
บริษัทสร้างรายได้อย่างไร?
กำไรเติบโตหรือไม่?
มีหนี้มากแค่ไหน?
ราคาหุ้นสมเหตุสมผลหรือไม่?
3. ETF
ETF หรือ Exchange Traded Fund เป็นอีกทางเลือกที่น่าสนใจสำหรับคนที่ต้องการกระจายการลงทุน
ETF บางประเภทลงทุนติดตามดัชนีหรือกลุ่มสินทรัพย์ต่าง ๆ
ข้อดีอย่างหนึ่งคือสามารถช่วยกระจายความเสี่ยงได้มากกว่าการเลือกหุ้นเพียงบริษัทเดียว
แต่ ETF แต่ละตัวก็มีความแตกต่างกัน
ดังนั้นควรศึกษาว่ากองทุนลงทุนในอะไร ก่อนตัดสินใจ
[H3] 4. พันธบัตรหรือสินทรัพย์ความเสี่ยงต่ำบางประเภท
สำหรับคนที่รับความเสี่ยงได้น้อย อาจศึกษาสินทรัพย์ที่มีความผันผวนต่ำกว่าหุ้น
อย่างไรก็ตาม ความเสี่ยงต่ำไม่ได้แปลว่าไม่มีความเสี่ยง
และผลตอบแทนที่คาดหวังก็มักแตกต่างจากสินทรัพย์ที่มีความเสี่ยงสูงกว่า
ลงทุนแบบ DCA คืออะไร และเหมาะกับคนเงินน้อยอย่างไร?
หนึ่งในแนวทางที่มือใหม่ควรทำความรู้จักคือ DCA หรือ Dollar-Cost Averaging
แนวคิดง่าย ๆ คือการลงทุนด้วยจำนวนเงินที่กำหนดอย่างสม่ำเสมอ
เช่น
ลงทุนเดือนละ 500 บาท
ทุกเดือน
ไม่ว่าตลาดจะขึ้นหรือลง
การทำแบบนี้ช่วยลดความกดดันเรื่องการพยายามจับจังหวะตลาด
เพราะไม่มีใครสามารถรู้ได้อย่างแม่นยำว่าตลาดจะขึ้นหรือลงในวันไหน
แต่ต้องเข้าใจว่า DCA ไม่ได้ป้องกันการขาดทุน
หากสินทรัพย์ที่ลงทุนมีมูลค่าลดลง คุณก็ยังสามารถขาดทุนได้
ดังนั้น DCA เป็นเพียง “วิธีการลงทุน” ไม่ใช่การรับประกันผลตอบแทน
สิ่งสำคัญคือสินทรัพย์ที่เลือกลงทุนต้องเหมาะกับเป้าหมายและความเสี่ยงที่คุณรับได้
ตัวอย่างเริ่มลงทุนด้วยเงิน 500 บาทต่อเดือน
ลองสมมติว่า
คุณเริ่มลงทุนเดือนละ 500 บาท
เท่ากับปีหนึ่งลงทุนทั้งหมด
500 × 12 = 6,000 บาท
ถ้าทำต่อเนื่อง 5 ปี
เงินที่ใส่เข้าไปทั้งหมดจะเท่ากับ
30,000 บาท
และถ้าทำต่อเนื่อง 10 ปี
เงินต้นที่ใส่เข้าไปจะเป็น
60,000 บาท
ตัวเลขนี้ยังไม่รวมผลตอบแทนจากการลงทุน และในความเป็นจริงผลตอบแทนอาจเป็นบวกหรือลบได้
จุดสำคัญของตัวอย่างนี้ไม่ได้อยู่ที่ว่าเงินจะกลายเป็นเท่าไร
แต่อยู่ที่การเห็นว่า
เงินจำนวนน้อยสามารถกลายเป็นเงินก้อนหนึ่งได้ เมื่อเราสร้างความสม่ำเสมอ
และถ้าวันหนึ่งรายได้ของคุณเพิ่มขึ้น
คุณอาจเพิ่มเงินลงทุนจาก 500 บาทเป็น 1,000 บาท
จาก 1,000 บาทเป็น 2,000 บาท
การลงทุนจึงสามารถเติบโตไปพร้อมกับชีวิตของคุณได้
อย่าโฟกัสแค่ผลตอบแทน แต่ให้โฟกัส “ระยะเวลา”
คนที่เพิ่งเริ่มลงทุนมักถามว่า
“ลงทุนอะไรได้กำไรเยอะที่สุด?”
แต่คำถามที่อาจสำคัญกว่า คือ
“ฉันสามารถลงทุนได้นานแค่ไหน?”
เพราะการลงทุนระยะยาวต้องอาศัยเวลา
ตัวอย่างเช่น
ถ้าคุณต้องใช้เงินในอีก 3 เดือน
การนำเงินทั้งหมดไปลงทุนในสินทรัพย์ที่ผันผวนสูงอาจไม่เหมาะ
แต่ถ้าเป็นเงินที่คุณไม่จำเป็นต้องใช้ในอีกหลายปี
คุณอาจมีทางเลือกมากขึ้น
ดังนั้นก่อนเลือกสินทรัพย์ ให้ถามตัวเองว่า
เงินก้อนนี้มีหน้าที่อะไร?
คำถามนี้เรียบง่าย แต่ช่วยลดความผิดพลาดได้มาก
5 สิ่งที่มือใหม่ควรระวังเมื่อเริ่มลงทุน
1. อย่าลงทุนเพราะเห็นคนอื่นกำไร
ในโลกออนไลน์ เรามักเห็นคนโพสต์ว่า
“หุ้นตัวนี้ขึ้น 30%”
“ลงทุนตัวนี้แล้วได้เงิน”
“เดือนเดียวกำไรหลักหมื่น”
แต่เราอาจไม่เห็นอีกด้านหนึ่ง
เราไม่รู้ว่าเขาขาดทุนเท่าไร
เราไม่รู้ว่าเขาใช้เงินเท่าไร
และเราไม่รู้ว่าเขารับความเสี่ยงได้มากแค่ไหน
อย่าเอาผลลัพธ์ของคนอื่นมาเป็นมาตรฐานของชีวิตตัวเอง
2. อย่าเอาเงินฉุกเฉินไปลงทุน
เงินฉุกเฉินมีหน้าที่ทำให้คุณปลอดภัย
ไม่ใช่สร้างผลตอบแทนสูง
หากเกิดเหตุการณ์ฉุกเฉิน คุณควรสามารถเข้าถึงเงินก้อนนี้ได้
3. อย่ากู้เงินมาลงทุนโดยไม่เข้าใจความเสี่ยง
การลงทุนด้วยเงินกู้เพิ่มความเสี่ยงอย่างมาก
เพราะแม้การลงทุนจะขาดทุน หนี้ก็ยังคงอยู่
มือใหม่ควรระมัดระวังเรื่องนี้เป็นพิเศษ
4. อย่าเชื่อคำว่า “กำไรแน่นอน”
ในโลกการลงทุน ผลตอบแทนสูงและไม่มีความเสี่ยง เป็นสิ่งที่ควรตั้งคำถามทันที
หากมีใครรับประกันผลตอบแทนสูงมากโดยไม่อธิบายความเสี่ยงอย่างชัดเจน ควรตรวจสอบข้อมูลให้รอบคอบ
5. อย่าลงทุนในสิ่งที่ตัวเองไม่เข้าใจ
การไม่ลงทุนยังดีกว่าการลงทุนเพราะกลัวตกขบวน
เงินของคุณแลกมาด้วยเวลาและแรงกาย
ดังนั้นมันสมควรได้รับการดูแลอย่างรอบคอบ
ถ้าเงินน้อยมาก ควรออมก่อนหรือเริ่มลงทุนเลย?
คำตอบคือ อาจทำทั้งสองอย่างได้
ไม่จำเป็นต้องเลือกอย่างใดอย่างหนึ่งเสมอไป
ตัวอย่างเช่น
หากคุณมีเงินเหลือเดือนละ 1,000 บาท
อาจแบ่งเป็น
- 700 บาท → เงินสำรอง
- 300 บาท → ลงทุน
เมื่อเงินสำรองเริ่มเพียงพอแล้ว จึงค่อยเพิ่มสัดส่วนการลงทุน
วิธีนี้ทำให้คุณได้ทั้ง
สร้างความมั่นคง + สร้างประสบการณ์ลงทุน
แต่หากสถานการณ์ทางการเงินยังไม่พร้อม เช่น มีหนี้ดอกเบี้ยสูงมาก หรือแทบไม่มีเงินเหลือสำหรับค่าใช้จ่ายจำเป็น การจัดการพื้นฐานเหล่านี้อาจควรมาก่อน
ไม่มีความจำเป็นต้องรีบ
วิธีสร้างนิสัยลงทุนให้ทำต่อเนื่อง
การลงทุนที่ดีไม่ใช่การทำให้เราเหนื่อยทุกเดือน
แต่ควรทำให้เป็นระบบจนไม่ต้องใช้กำลังใจมากนัก
ใช้วิธี “จ่ายให้ตัวเองก่อน”
เมื่อเงินเดือนเข้า
แบ่งเงินส่วนหนึ่งออกมาก่อน
จากนั้นค่อยใช้เงินที่เหลือ
แทนที่จะใช้จนหมดแล้วค่อยดูว่ามีเงินเหลือเท่าไร
ตั้งระบบอัตโนมัติ
หากผู้ให้บริการที่คุณใช้รองรับการตั้งคำสั่งลงทุนเป็นประจำ อาจใช้ระบบดังกล่าวเพื่อลดการลืมและลดการตัดสินใจตามอารมณ์
เพิ่มเงินลงทุนเมื่อรายได้เพิ่ม
หากเงินเดือนเพิ่ม 2,000 บาท
ไม่จำเป็นต้องเพิ่มค่าใช้จ่ายทั้งหมด 2,000 บาท
คุณอาจแบ่งบางส่วนไปเพิ่มเงินลงทุน
นี่เป็นวิธีที่ช่วยให้เงินลงทุนเติบโตตามรายได้
ทบทวนพอร์ตเป็นระยะ
ไม่จำเป็นต้องเปิดดูราคาทุกชั่วโมง
สำหรับนักลงทุนระยะยาว การดูพอร์ตบ่อยเกินไปอาจทำให้เกิดความเครียดและตัดสินใจตามอารมณ์
กำหนดช่วงเวลาทบทวนให้เหมาะสมกับกลยุทธ์ของคุณ
การลงทุนที่ดีที่สุด อาจไม่ใช่การลงทุนในสินทรัพย์
มีอีกเรื่องหนึ่งที่อยากชวนคุณคิด
ถ้าวันนี้คุณมีเงินลงทุนเพียงเดือนละ 500 บาท
บางครั้งการนำเงินจำนวนหนึ่งไปลงทุนกับ ทักษะของตัวเอง อาจสร้างผลลัพธ์ที่สำคัญมากในอนาคต
เช่น
- เรียนภาษา
- เรียนเขียนโปรแกรม
- เรียนการตลาด
- เรียนการขาย
- เรียนการทำคอนเทนต์
- เรียนทักษะที่สามารถสร้างรายได้เสริม
เพราะถ้าคุณเพิ่มรายได้จาก 20,000 บาทเป็น 25,000 บาทต่อเดือน
เงินที่สามารถนำไปออมและลงทุนในอนาคตก็เพิ่มขึ้นเช่นกัน
ดังนั้นอย่ามองคำว่า “ลงทุน” แค่เรื่องหุ้นหรือกองทุน
การลงทุนกับตัวเองก็เป็นการลงทุนระยะยาวที่สำคัญมาก
วิธีสร้างรายได้หลายทางสำหรับมนุษย์เงินเดือน
หนังสือที่น่าอ่านสำหรับคนเริ่มสนใจการเงิน
หากคุณยังไม่พร้อมนำเงินจริงไปลงทุนทันที ไม่เป็นไร
คุณสามารถเริ่มจากการลงทุนกับความรู้ก่อน
ลองเลือกหนังสือเกี่ยวกับ
- การบริหารเงิน
- การออม
- จิตวิทยาการลงทุน
- การลงทุนระยะยาว
- การสร้างสินทรัพย์
- การวางแผนเกษียณ
การอ่านวันละ 10–20 นาที อาจช่วยให้เราเห็นเรื่องเงินต่างไปจากเดิม
จุดนี้เหมาะสำหรับแทรก Affiliate Link หนังสือเกี่ยวกับการเงิน/การลงทุน
ตัวอย่างข้อความ:
📚 ถ้าคุณกำลังเริ่มต้นศึกษาการเงินและการลงทุน ลองเลือกหนังสือดี ๆ สักเล่มไว้เป็นเพื่อนร่วมทาง เพราะบางครั้งความรู้เพียงหนึ่งแนวคิด อาจช่วยให้เราไม่ต้องเสียค่าเรียนรู้ด้วยเงินจำนวนมากในอนาคต
ควรเลือกเฉพาะหนังสือที่เกี่ยวข้องจริง และควรแจ้งให้ผู้อ่านทราบอย่างชัดเจนว่าเป็นลิงก์ Affiliate ตามความเหมาะสม
แล้วควรเริ่มลงทุนด้วยเงินน้อยอย่างไรดี?
หากอ่านมาถึงตรงนี้แล้วรู้สึกว่า
“มีหลายอย่างต้องทำจัง”
อย่าเพิ่งกังวล
คุณไม่จำเป็นต้องทำทั้งหมดในวันเดียว
ลองเริ่มจาก 5 ขั้นตอนนี้
1. จดรายได้ของตัวเอง
↓
2. จดค่าใช้จ่ายทั้งหมด
↓
3. ตรวจสอบหนี้และเงินสำรอง
↓
4. กำหนดจำนวนเงินที่สามารถลงทุนได้โดยไม่เดือดร้อน
↓
5. ศึกษาสินทรัพย์ที่สนใจ แล้วเริ่มจากจำนวนเล็ก ๆ
แค่นี้ก็ถือว่าเริ่มต้นแล้ว
อย่าดูถูกเงินจำนวนเล็กน้อย
เพราะทุกก้อนใหญ่ในอนาคต ล้วนเริ่มจากก้อนเล็ก ๆ มาก่อน
คำถามที่พบบ่อยเกี่ยวกับการเริ่มลงทุนด้วยเงินน้อย
มีเงิน 500 บาท ลงทุนได้ไหม?
ได้ หากช่องทางและสินทรัพย์ที่เลือกเปิดให้ลงทุนด้วยจำนวนดังกล่าว
แต่ก่อนลงทุนควรพิจารณาว่าเงิน 500 บาทนั้นเป็นเงินที่ไม่จำเป็นต้องใช้ในระยะสั้น และควรเข้าใจความเสี่ยงของสินทรัพย์ก่อน
เงินเดือนน้อยควรลงทุนหรือออมก่อน?
ขึ้นอยู่กับสถานการณ์
หากยังไม่มีเงินสำรองเลย การสร้างเงินสำรองอาจมีความสำคัญมาก
แต่สามารถแบ่งเงินจำนวนเล็กน้อยเพื่อเรียนรู้การลงทุนไปพร้อมกันได้ หากไม่กระทบต่อค่าใช้จ่ายจำเป็น
ลงทุนเดือนละ 1,000 บาท รวยได้ไหม?
ไม่มีใครสามารถรับประกันได้ว่าจะรวยจากการลงทุนเดือนละ 1,000 บาท
ผลลัพธ์ขึ้นอยู่กับเงินลงทุน ระยะเวลา ผลตอบแทน และความเสี่ยง
แต่การลงทุนสม่ำเสมอสามารถช่วยสร้างวินัยและสร้างเงินลงทุนระยะยาวได้
มือใหม่ควรลงทุนอะไร?
ไม่มีสินทรัพย์ประเภทเดียวที่เหมาะกับทุกคน
ควรพิจารณาเป้าหมาย ระยะเวลาลงทุน ความสามารถในการรับความเสี่ยง และความรู้ของตัวเองก่อนเลือก
ต้องมีเงินเท่าไรถึงจะเริ่มลงทุนได้?
ไม่มีจำนวนเงินขั้นต่ำที่ใช้ได้กับทุกคน
ขึ้นอยู่กับสินทรัพย์และช่องทางที่เลือก
แต่หลักสำคัญคือ เริ่มจากเงินที่คุณสามารถรับความผันผวนและการขาดทุนได้โดยไม่กระทบชีวิตประจำวัน
บทสรุป: เงินน้อยไม่ใช่เหตุผลที่ต้องรอ
สุดท้ายแล้ว การเริ่มลงทุนด้วยเงินน้อยไม่ได้เกี่ยวกับการพยายามทำเงินให้ได้มากที่สุดตั้งแต่วันแรก
มันเกี่ยวกับการสร้างนิสัย
สร้างความรู้
และสร้างความสัมพันธ์ที่ดีขึ้นกับเงินของตัวเอง
คุณไม่จำเป็นต้องมีเงินแสน
ไม่จำเป็นต้องรู้เรื่องหุ้นทุกตัว
และไม่จำเป็นต้องกลายเป็นนักลงทุนมืออาชีพภายในหนึ่งเดือน
คุณเพียงต้องเริ่มจากจุดที่ตัวเองอยู่
มี 100 บาท ก็เรียนรู้จาก 100 บาท
มี 500 บาท ก็เริ่มจาก 500 บาท
มี 1,000 บาท ก็วางระบบจาก 1,000 บาท
และเมื่อเวลาผ่านไป หากรายได้ของคุณเพิ่มขึ้น ความรู้ของคุณเพิ่มขึ้น และวินัยของคุณแข็งแรงขึ้น เงินที่คุณสามารถนำไปลงทุนก็มีโอกาสเพิ่มขึ้นตามไปด้วย
อย่าเปรียบเทียบจุดเริ่มต้นของตัวเองกับพอร์ตลงทุนของคนอื่น
เพราะเราไม่รู้ว่าเขาเดินทางมากี่ปี
เราไม่รู้ว่าเขาผ่านความผิดพลาดอะไรมาบ้าง
และเราไม่รู้ว่าเบื้องหลังตัวเลขนั้นมีเรื่องราวอะไรซ่อนอยู่
การเงินที่ดีไม่จำเป็นต้องเริ่มจากเงินจำนวนมาก
บางครั้งมันเริ่มจากการตัดสินใจเล็ก ๆ ในวันนี้ว่า
“ฉันจะเริ่มดูแลอนาคตทางการเงินของตัวเองตั้งแต่วันนี้”
ถ้าคุณกำลังเริ่มต้นเหมือนกัน ลองเล่าให้เราฟังในช่องความคิดเห็นว่า ตอนนี้คุณอยากเริ่มลงทุนด้วยเงินเดือนละเท่าไร หรือมีเรื่องไหนเกี่ยวกับการลงทุนที่ยังไม่เข้าใจ
บางทีประสบการณ์เล็ก ๆ ของคุณ อาจช่วยให้ใครอีกคนกล้าที่จะเริ่มต้นเช่นกัน