วิธีทำงบประมาณรายเดือน เริ่มต้นอย่างไร ถ้าเงินเดือนออกแล้วหายไปทุกเดือน?
เคยไหม?
เงินเดือนเพิ่งเข้าไม่กี่วัน แต่พอเปิดแอปธนาคารกลับรู้สึกว่า…
“เงินหายไปไหนหมด?”
ค่ากินก็ต้องจ่าย
ค่าบ้านก็ต้องจ่าย
ค่าน้ำ ค่าไฟ ค่าโทรศัพท์ ค่าน้ำมัน ค่าผ่อน และค่าใช้จ่ายจุกจิกต่าง ๆ ก็ตามมาอีกเป็นขบวน
ที่น่ากังวลกว่านั้นคือ บางครั้งเราไม่ได้ใช้เงินกับของชิ้นใหญ่เลยด้วยซ้ำ แต่พอรวมค่าใช้จ่ายเล็ก ๆ ทั้งเดือนกลับกลายเป็นเงินก้อนใหญ่โดยไม่รู้ตัว
และเมื่อถึงช่วงปลายเดือน เราอาจต้องเริ่มถามตัวเองว่า
“จะใช้เงินยังไงให้ถึงวันเงินเดือนออก?”
ถ้าคุณกำลังอยู่ในสถานการณ์นี้ อย่าเพิ่งคิดว่าตัวเองเป็นคนบริหารเงินไม่เก่ง
หลายคนไม่เคยถูกสอนอย่างจริงจังว่า ควรจัดการเงินเดือนอย่างไร
เรารู้ว่าต้องทำงานเพื่อหาเงิน แต่ไม่ค่อยมีใครบอกเราว่า เมื่อได้เงินมาแล้วควรแบ่งอย่างไร ใช้เท่าไร เก็บเท่าไร และควรเตรียมเงินสำหรับเรื่องที่ไม่คาดคิดไว้แค่ไหน
หนึ่งในเครื่องมือที่ช่วยเรื่องนี้ได้ง่ายที่สุดคือ “งบประมาณรายเดือน”
งบประมาณไม่ได้มีไว้เพื่อห้ามคุณใช้เงิน
ไม่ได้มีไว้ทำให้ชีวิตต้องตึงเครียด
และไม่ได้หมายความว่าคุณจะซื้อกาแฟแก้วโปรดไม่ได้อีกแล้ว
จริง ๆ แล้วงบประมาณมีหน้าที่ง่ายกว่านั้นมาก
มันคือการทำให้เรา รู้ว่าเงินของเรากำลังไปไหน
เมื่อรู้แล้ว เราจึงค่อยตัดสินใจได้ว่า เงินส่วนไหนควรใช้ เงินส่วนไหนควรเก็บ และส่วนไหนควรปรับลด
บทความนี้จะพาคุณเรียนรู้ วิธีทำงบประมาณรายเดือนแบบง่าย ๆ ตั้งแต่เริ่มต้น แม้คุณจะไม่เคยทำบัญชีรายรับรายจ่ายมาก่อน
งบประมาณรายเดือนคืออะไร?
งบประมาณรายเดือน คือ แผนการจัดสรรเงินในแต่ละเดือน โดยนำรายรับที่เราคาดว่าจะได้รับมาเปรียบเทียบกับรายจ่ายที่ต้องจ่ายและเป้าหมายทางการเงินของเรา
พูดง่าย ๆ คือ
เงินที่เข้ามาในเดือนนี้ เราจะให้มันทำหน้าที่อะไรบ้าง?
ตัวอย่างเช่น หากมีรายได้เดือนละ 30,000 บาท เราอาจแบ่งเงินออกเป็น
- ค่าใช้จ่ายจำเป็น
- ค่าอาหาร
- ค่าเดินทาง
- ค่าที่อยู่อาศัย
- เงินออม
- เงินสำหรับความบันเทิง
- เงินสำหรับเป้าหมายในอนาคต
- เงินสำรองฉุกเฉิน
สิ่งสำคัญคือ งบประมาณไม่ใช่การทำนายอนาคตแบบแม่นยำ 100%
บางเดือนอาจมีค่าใช้จ่ายมากกว่าปกติ
บางเดือนอาจมีรายได้พิเศษ
บางเดือนอาจมีเหตุฉุกเฉิน
ดังนั้น งบประมาณที่ดีควรเป็น แผนที่ยืดหยุ่นและปรับได้ ไม่ใช่กฎที่ทำให้เรารู้สึกผิดเมื่อทำไม่ได้ตามแผน
ทำไมเราถึงควรทำงบประมาณรายเดือน?
หลายคนรู้สึกว่าการจดรายรับรายจ่ายเป็นเรื่องยุ่งยาก
แต่ลองมองอีกมุมหนึ่ง
ถ้าเราไม่รู้ว่าเงินหมดไปกับอะไร เราก็ไม่รู้ว่าจะเริ่มแก้ตรงไหน
การทำงบประมาณจึงไม่ได้มีประโยชน์แค่เรื่องการประหยัดเงินเท่านั้น
แต่ยังช่วยให้เรา มองเห็นภาพชีวิตทางการเงินของตัวเองชัดขึ้น
1. รู้ว่าเงินของเราไปอยู่ตรงไหน
เมื่อจดค่าใช้จ่ายทั้งหมด เราอาจค้นพบว่าเงินจำนวนมากไม่ได้หมดไปกับค่าใช้จ่ายก้อนใหญ่
แต่อาจหมดไปกับค่าใช้จ่ายเล็ก ๆ ที่เกิดขึ้นบ่อย ๆ
เช่น
กาแฟ 70 บาท
อาหารเดลิเวอรี 150 บาท
ขนม 50 บาท
ค่าสมาชิกแอปต่าง ๆ
การซื้อของออนไลน์
เมื่อเกิดขึ้นครั้งเดียวอาจดูไม่มาก
แต่เมื่อรวมกันตลอดทั้งเดือน จำนวนเงินอาจสูงกว่าที่คิด
2. ลดความเครียดเรื่องเงิน
การไม่รู้ว่าเงินเหลือเท่าไรทำให้เราต้องคอยกังวล
แต่เมื่อเรามีงบประมาณ เราสามารถมองเห็นได้ว่า
“ตอนนี้มีเงินเหลือสำหรับใช้จ่ายอีกเท่าไร”
ความไม่แน่นอนลดลง
และเมื่อความไม่แน่นอนลดลง ความเครียดก็มีโอกาสลดลงตามไปด้วย
3. ทำให้การเก็บเงินมีเป้าหมาย
การบอกตัวเองว่า
“เดือนนี้จะพยายามเก็บเงิน”
อาจทำได้ยาก เพราะเป็นเป้าหมายที่กว้างเกินไป
แต่ถ้าเปลี่ยนเป็น
“เงินเดือนออกแล้วจะแบ่ง 3,000 บาทเข้าบัญชีเงินออมทันที”
เป้าหมายจะชัดเจนขึ้นมาก
4. ช่วยให้ใช้เงินอย่างมีความสุขมากขึ้น
ฟังดูแปลก แต่คนที่มีงบประมาณไม่ได้แปลว่าจะใช้เงินน้อยที่สุดเสมอไป
ในบางกรณี การมีงบประมาณกลับทำให้เรา ใช้เงินได้อย่างสบายใจขึ้น
เพราะเรารู้ว่าเงินจำนวนนี้ถูกกันไว้สำหรับความสุขของเราแล้ว
เช่น ตั้งงบสำหรับดูหนัง
ตั้งงบสำหรับกินร้านอาหาร
ตั้งงบสำหรับซื้อของที่อยากได้
เมื่อใช้ไม่เกินงบ เราก็ไม่จำเป็นต้องรู้สึกผิด
พื้นที่วางโฆษณา
ตำแหน่งนี้เหมาะสำหรับโฆษณา เพราะผู้อ่านผ่านช่วงเปิดบทความและเริ่มเข้าใจประโยชน์ของงบประมาณแล้ว ควรเว้นระยะจากเนื้อหาให้พอดีเพื่อไม่ให้ประสบการณ์อ่านบนมือถือสะดุด
วิธีทำงบประมาณรายเดือนแบบง่าย ๆ สำหรับมือใหม่
ถ้าคุณไม่เคยทำมาก่อน อย่าเพิ่งเริ่มด้วยตารางที่ซับซ้อน
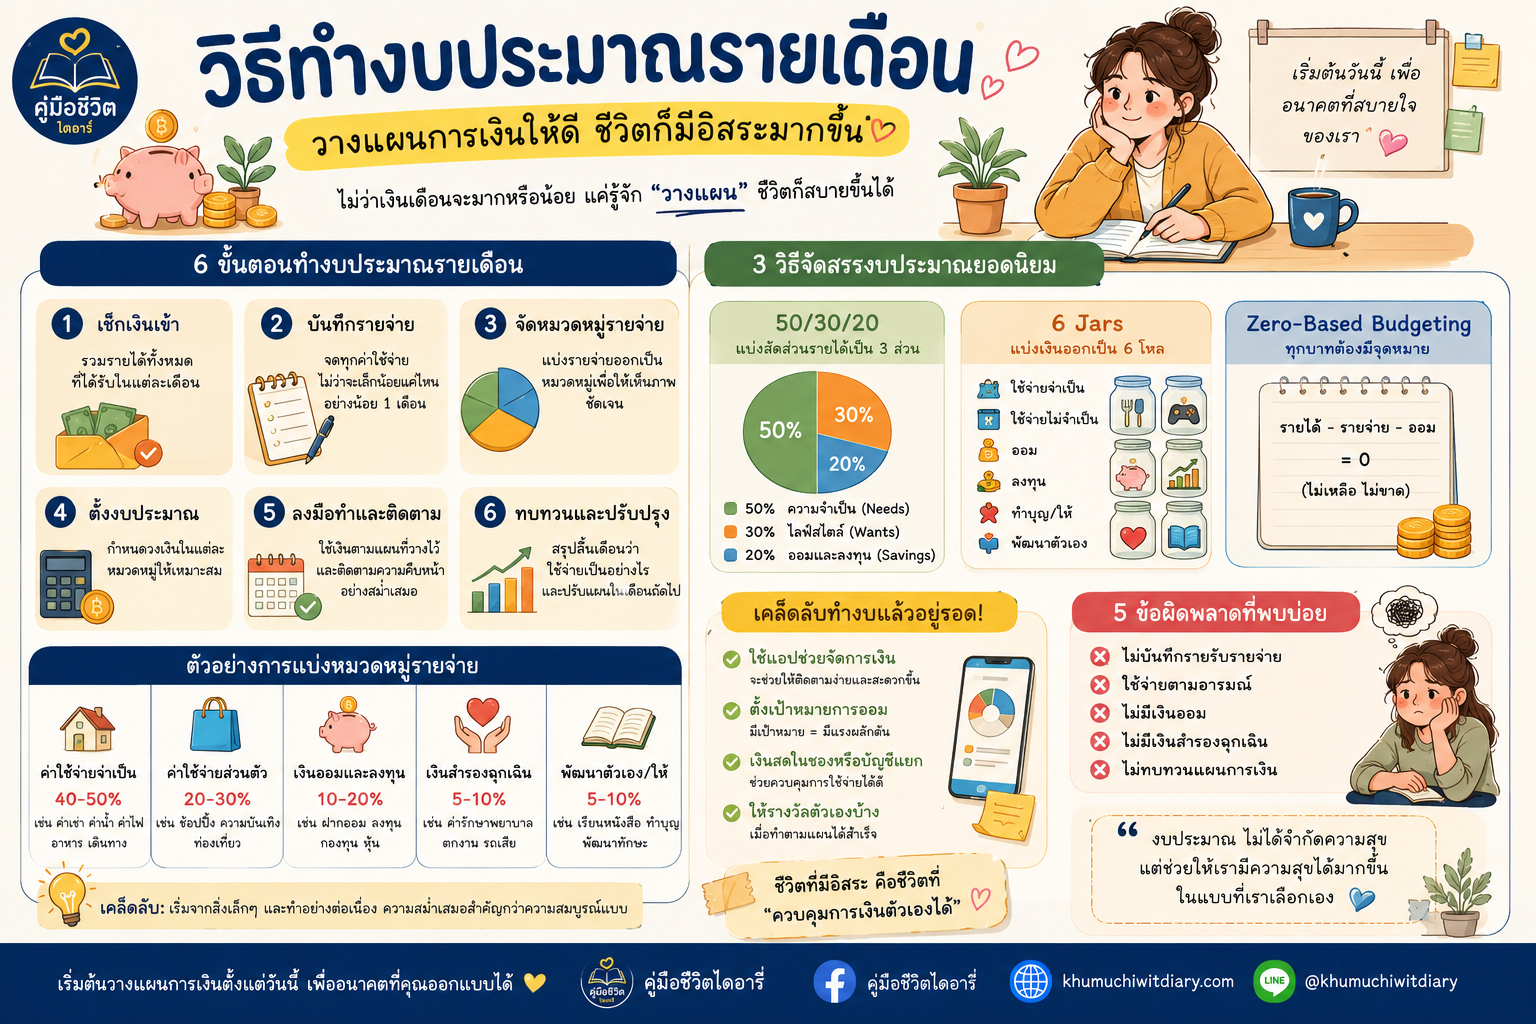
เริ่มจาก 5 ขั้นตอนพื้นฐาน ก็พอ
- เช็กรายรับทั้งหมด
- จดค่าใช้จ่ายทั้งหมด
- แยกค่าใช้จ่ายเป็นหมวด
- กำหนดเงินสำหรับออมและเป้าหมาย
- ตรวจสอบและปรับงบประมาณทุกเดือน
เรามาดูทีละขั้นตอนกัน
ขั้นตอนที่ 1: เช็กรายรับทั้งหมดของตัวเอง
ก่อนจะวางแผนใช้เงิน เราต้องรู้ก่อนว่า
“เดือนหนึ่งเรามีเงินเข้ามาเท่าไร?”
สำหรับคนที่มีเงินเดือนประจำ อาจเป็นเรื่องง่าย
เช่น
เงินเดือน 30,000 บาท
แต่สำหรับคนที่มีรายได้หลายทาง เช่น ฟรีแลนซ์ ขายของออนไลน์ รับงานเสริม หรือทำ Affiliate รายรับอาจไม่เท่ากันทุกเดือน
กรณีนี้ควรใช้ตัวเลขที่ ค่อนข้างระมัดระวัง ในการวางแผน
ตัวอย่างเช่น
รายได้เฉลี่ย 3 เดือนที่ผ่านมาอยู่ที่ 35,000 บาท
แต่บางเดือนมีรายได้เพียง 28,000 บาท
คุณอาจใช้ 28,000–30,000 บาทเป็นฐานในการวางงบประมาณ แทนการวางแผนจากรายได้สูงสุด
เพราะถ้าเราวางแผนใช้เงินโดยคิดว่าจะมีรายได้ 35,000 บาททุกเดือน แต่เดือนหนึ่งรายได้ลดลงเหลือ 28,000 บาท เราอาจมีปัญหากระแสเงินสดทันที
รายรับที่ควรนำมาพิจารณา
ลองรวบรวมรายรับทุกประเภท เช่น
- เงินเดือน
- ค่าจ้าง
- รายได้จากงานเสริม
- รายได้จากธุรกิจ
- รายได้จากการขายสินค้า
- รายได้จาก Affiliate
- รายได้จากทรัพย์สินหรือการลงทุน
- โบนัสหรือค่าคอมมิชชัน
แต่ควรแยก รายได้ประจำ กับ รายได้ไม่แน่นอน ออกจากกัน
เพราะเงินที่ยังไม่แน่นอนไม่ควรถูกนำไปใช้วางแผนรายจ่ายประจำมากเกินไป
ขั้นตอนที่ 2: จดค่าใช้จ่ายทั้งหมด แม้จะเป็นเงินจำนวนเล็กน้อย
ขั้นตอนนี้สำคัญมาก
และเป็นขั้นตอนที่หลายคนอยากข้าม
เพราะการจดค่าใช้จ่ายทุกอย่างอาจทำให้เรารู้สึกว่า
“แค่เรื่องเล็ก ๆ เอง จะจดไปทำไม?”
แต่ปัญหาคือเรื่องเล็ก ๆ มักเกิดขึ้นบ่อย
ลองจดทุกอย่างเป็นเวลา 30 วัน
ไม่ต้องตัดสินตัวเอง
ไม่ต้องพยายามประหยัดตั้งแต่วันแรก
เพียงแค่ บันทึกตามความเป็นจริง
ตัวอย่าง
วันจันทร์
อาหารเช้า 50 บาท
กาแฟ 60 บาท
ค่าเดินทาง 80 บาท
อาหารกลางวัน 70 บาท
น้ำดื่ม 15 บาท
รวม 275 บาท
วันหนึ่งอาจดูไม่เยอะ
แต่ถ้าค่าใช้จ่ายลักษณะนี้เกิดขึ้นเกือบทุกวัน เราจะเริ่มมองเห็นภาพที่ชัดขึ้น
วิธีจดรายจ่ายที่ง่ายที่สุด
คุณไม่จำเป็นต้องซื้อสมุดราคาแพงหรือใช้โปรแกรมซับซ้อน
เลือกเครื่องมือที่คุณ มีโอกาสใช้ต่อเนื่องมากที่สุด
เช่น
- สมุดจด
- แอปจดรายรับรายจ่าย
- Google Sheets
- Excel
- แอปธนาคารที่มีฟังก์ชันสรุปค่าใช้จ่าย
- Notes ในโทรศัพท์
จำไว้ว่าจุดสำคัญไม่ใช่เครื่องมือ
แต่คือ ความสม่ำเสมอ
ตารางที่สวยที่สุดแต่ไม่เคยเปิดใช้ ไม่มีประโยชน์เท่ากับกระดาษธรรมดา ๆ ที่คุณจดทุกวัน
ขั้นตอนที่ 3: แบ่งค่าใช้จ่ายออกเป็นหมวด
เมื่อจดค่าใช้จ่ายมาสักระยะแล้ว อย่าเพิ่งรีบตัดทุกอย่าง
ให้ลองจัดหมวดก่อน
วิธีที่ง่ายคือแบ่งออกเป็น 4 กลุ่ม
1. ค่าใช้จ่ายจำเป็น
เป็นค่าใช้จ่ายที่เกี่ยวข้องกับการดำรงชีวิตหรือภาระที่ต้องจ่าย
เช่น
- ค่าเช่าบ้าน
- ค่าผ่อนบ้าน
- ค่าผ่อนรถ
- ค่าน้ำ
- ค่าไฟ
- ค่าอาหารพื้นฐาน
- ค่าเดินทางไปทำงาน
- ค่าโทรศัพท์
- ค่าอินเทอร์เน็ต
- ค่าใช้จ่ายเกี่ยวกับครอบครัว
ค่าใช้จ่ายกลุ่มนี้ควรได้รับการจัดลำดับความสำคัญก่อน
2. ค่าใช้จ่ายที่ลดได้
เป็นค่าใช้จ่ายที่มีประโยชน์หรือทำให้ชีวิตสะดวกขึ้น แต่สามารถปรับลดได้
เช่น
- กาแฟ
- อาหารเดลิเวอรี
- การซื้อเสื้อผ้า
- การซื้อของออนไลน์
- ค่าสมาชิกบริการต่าง ๆ
- ค่าเดินทางบางประเภท
- ค่าอาหารนอกบ้าน
เราไม่จำเป็นต้องตัดทั้งหมด
เพียงหาวิธีทำให้เหมาะกับรายได้ของตัวเอง
3. ค่าใช้จ่ายเพื่อความสุข
การทำงบประมาณไม่ควรทำให้ชีวิตไม่มีความสุข
เราจึงควรมีเงินส่วนหนึ่งสำหรับสิ่งที่ทำให้เรามีความสุข
เช่น
- ดูหนัง
- ท่องเที่ยว
- กินอาหารที่ชอบ
- งานอดิเรก
- ซื้อหนังสือ
- ซื้ออุปกรณ์ที่สนใจ
สิ่งสำคัญคือ กำหนดวงเงินไว้ล่วงหน้า
แทนที่จะบอกตัวเองว่า “ห้ามใช้”
4. เงินออมและเป้าหมายในอนาคต
เงินส่วนนี้อาจถูกใช้เพื่อ
- เงินสำรองฉุกเฉิน
- ซื้อบ้าน
- ซื้อรถ
- ท่องเที่ยว
- เรียนต่อ
- เริ่มต้นธุรกิจ
- ลงทุน
- เตรียมเงินสำหรับวัยเกษียณ
เมื่อมีเป้าหมายชัด การออมจะมีความหมายมากขึ้น
ขั้นตอนที่ 4: แบ่งเงินออมก่อนเริ่มใช้
หนึ่งในแนวคิดที่ช่วยให้เก็บเงินง่ายขึ้นคือ
“จ่ายให้ตัวเองก่อน”
แทนที่จะใช้เงินทั้งหมดแล้วค่อยดูว่าเหลือเท่าไรสำหรับออม
ลองเปลี่ยนเป็น
เงินเดือนเข้า → แบ่งเงินออม → จึงนำส่วนที่เหลือไปใช้
ตัวอย่าง
รายได้ 30,000 บาท
ตั้งเป้าออม 3,000 บาท
เมื่อเงินเดือนเข้า ให้แยก 3,000 บาทออกไปก่อน
จากนั้นจึงวางแผนใช้เงิน 27,000 บาทที่เหลือ
วิธีนี้ช่วยเปลี่ยนการออมจาก
“ถ้ามีเหลือค่อยเก็บ”
เป็น
“ตั้งใจเก็บก่อน แล้วใช้เงินที่เหลือ”
แต่ถ้ารายได้ปัจจุบันยังไม่มากพอ อย่ากดดันตัวเองว่าต้องออมจำนวนสูง
เริ่มจากจำนวนที่ทำได้จริง
แม้จะเป็น 500 บาท หรือ 1,000 บาทต่อเดือนก็ยังดีกว่าไม่มีระบบเลย
สิ่งสำคัญคือการสร้าง นิสัยที่ทำซ้ำได้
ขั้นตอนที่ 5: ตั้งงบประมาณให้กับแต่ละหมวด
หลังจากรู้รายรับและค่าใช้จ่ายแล้ว ขั้นต่อไปคือกำหนดวงเงิน
ตัวอย่างเช่น รายได้ 30,000 บาทต่อเดือน
อาจวางแผนคร่าว ๆ แบบนี้
| รายการ | งบประมาณตัวอย่าง |
|---|---|
| ที่อยู่อาศัยและบิลจำเป็น | 8,000 บาท |
| อาหาร | 6,000 บาท |
| เดินทาง | 3,000 บาท |
| เงินออม | 3,000 บาท |
| ค่าใช้จ่ายส่วนตัว | 3,000 บาท |
| ความบันเทิง | 2,000 บาท |
| เงินสำรอง/ค่าใช้จ่ายไม่คาดคิด | 3,000 บาท |
| เงินรวม | 28,000 บาท |
ตัวเลขนี้เป็นเพียง ตัวอย่าง
ไม่จำเป็นต้องทำตามทั้งหมด
เพราะแต่ละคนมีชีวิตไม่เหมือนกัน
คนที่เช่าคอนโดในเมืองอาจมีค่าใช้จ่ายที่อยู่อาศัยสูงกว่า
คนที่อยู่กับครอบครัวอาจมีค่าใช้จ่ายส่วนนี้ต่ำกว่า
คนที่มีหนี้อาจต้องจัดสรรเงินเพื่อชำระหนี้มากขึ้น
ดังนั้น งบประมาณที่ดีที่สุดไม่ใช่งบประมาณที่เหมือนของคนอื่น
แต่คือ งบประมาณที่เข้ากับชีวิตจริงของเรา
พื้นที่วางโฆษณา
ช่วงนี้เหมาะสำหรับโฆษณาแบบ In-article เพราะผู้อ่านเพิ่งได้รับข้อมูลเชิงปฏิบัติและมีจุดพักสายตาตามธรรมชาติ
สูตรง่าย ๆ สำหรับแบ่งเงินเดือน
หากคุณยังไม่รู้ว่าจะเริ่มแบ่งเงินอย่างไร อาจใช้แนวคิด 50/30/20 เป็นจุดเริ่มต้น
โดยทั่วไปคือ
- ประมาณ 50% สำหรับค่าใช้จ่ายจำเป็น
- ประมาณ 30% สำหรับค่าใช้จ่ายส่วนตัวและความต้องการ
- ประมาณ 20% สำหรับการออมและเป้าหมายทางการเงิน
แต่ต้องเข้าใจว่า นี่ไม่ใช่กฎตายตัว
ถ้ารายได้ของคุณยังไม่สูงและค่าใช้จ่ายจำเป็นกินสัดส่วนมากกว่า 50% ก็ไม่ใช่ความล้มเหลว
ในชีวิตจริง บางคนอาจต้องใช้
60/20/20
70/15/15
หรือแม้แต่ 80/10/10
ก็ได้
เพราะเป้าหมายของงบประมาณคือ ทำให้เงินสอดคล้องกับชีวิตจริง
ไม่ใช่ทำให้ชีวิตต้องสอดคล้องกับสูตร
ถ้าเงินเดือนน้อย ควรทำงบประมาณอย่างไร?
คำถามนี้สำคัญมาก
เพราะบางคนไม่ได้ใช้เงินฟุ่มเฟือยเลย
แต่รายได้ยังไม่พอกับค่าใช้จ่ายที่จำเป็น
ในกรณีนี้ การบอกว่า
“ก็ประหยัดสิ”
อาจไม่ช่วยอะไร
เพราะบางครั้งปัญหาไม่ได้อยู่ที่การใช้เงินมากเกินไป แต่อยู่ที่ รายรับน้อยเมื่อเทียบกับภาระที่ต้องรับผิดชอบ
ถ้าคุณอยู่ในสถานการณ์นี้ ลองทำงบประมาณเพื่อค้นหา 3 เรื่อง
1. ค่าใช้จ่ายไหนจำเป็นจริง?
แยกสิ่งที่ “ต้องจ่าย” ออกจากสิ่งที่ “อยากจ่าย”
2. มีค่าใช้จ่ายไหนลดได้โดยไม่กระทบชีวิตมากเกินไป?
เช่น เปลี่ยนแพ็กเกจโทรศัพท์
ลดบริการสมาชิกที่ไม่ได้ใช้
ทำอาหารเองบางมื้อ
วางแผนการเดินทาง
3. มีโอกาสเพิ่มรายรับหรือไม่?
หากลดค่าใช้จ่ายจนถึงจุดหนึ่งแล้ว ยังไม่เพียงพอ การเพิ่มรายได้อาจเป็นทางออกที่สำคัญกว่า
เช่น
- งานเสริม
- Freelance
- ขายสินค้า
- สร้างคอนเทนต์
- Affiliate
- พัฒนาทักษะเพื่อเพิ่มรายได้
อย่าพยายามบีบตัวเองให้ประหยัดจนไม่มีความสุข หากปัญหาหลักคือรายได้ไม่เพียงพอ
บางครั้ง การหารายได้เพิ่ม 3,000 บาทต่อเดือน อาจสร้างความแตกต่างได้มากกว่าการพยายามตัดค่าใช้จ่ายเล็ก ๆ น้อย ๆ ทุกอย่างออกจากชีวิต
วิธีรับมือกับค่าใช้จ่ายที่ไม่ได้เกิดขึ้นทุกเดือน
ปัญหาหนึ่งของการทำงบประมาณคือ
บางค่าใช้จ่ายไม่ได้เกิดขึ้นทุกเดือน
เช่น
ประกัน
ค่าซ่อมรถ
ของขวัญวันเกิด
ค่ารักษาอุปกรณ์
ค่าเดินทางกลับบ้าน
ค่าธรรมเนียมรายปี
ถ้าเราไม่เตรียมเงินไว้ พอถึงเดือนที่ต้องจ่ายก็จะรู้สึกว่า
“ทำไมเดือนนี้เงินไม่พอ?”
วิธีแก้คือทำ กองทุนสำหรับค่าใช้จ่ายที่เกิดขึ้นเป็นครั้งคราว
สมมติว่ามีค่าใช้จ่ายรายปีประมาณ 12,000 บาท
แทนที่จะรอถึงเดือนที่ต้องจ่ายแล้วหาเงิน 12,000 บาท
ให้แบ่งประมาณ 1,000 บาทต่อเดือนเตรียมไว้
เมื่อถึงเวลาจ่ายจริง เงินก้อนนั้นจะไม่ทำให้ชีวิตสะดุดมากนัก
แนวคิดนี้เรียกง่าย ๆ ว่า
“เก็บเงินล่วงหน้าสำหรับรายจ่ายที่เรารู้อยู่แล้วว่าจะเกิดขึ้น”
อย่าลืมใส่งบ “เงินฉุกเฉิน” ไว้ในแผน
ชีวิตมีเรื่องที่เราไม่สามารถคาดการณ์ได้เสมอ
โทรศัพท์อาจเสีย
รถอาจมีปัญหา
อาจมีค่าใช้จ่ายจำเป็นกะทันหัน
หรือรายได้อาจลดลง
ดังนั้น งบประมาณที่ดีควรมีส่วนสำหรับ เงินสำรองฉุกเฉิน
จุดประสงค์ของเงินก้อนนี้ไม่ใช่เพื่อซื้อของที่อยากได้
แต่มีไว้เพื่อช่วยให้เรารับมือกับเหตุการณ์ที่ไม่ได้วางแผนไว้
หากยังไม่มีเงินสำรองเลย อย่าเพิ่งกังวลว่าต้องมีเงินก้อนใหญ่มากตั้งแต่วันแรก
เริ่มจากเป้าหมายเล็ก ๆ ก่อน
เช่น
เป้าหมายแรก 5,000 บาท
จากนั้นค่อยเพิ่ม
10,000 บาท
แล้วค่อยสร้างเงินสำรองให้เหมาะสมกับค่าใช้จ่ายและสถานการณ์ของตัวเอง
สิ่งสำคัญคือ เริ่มสร้างระบบก่อนที่จะเกิดเหตุฉุกเฉิน
วิธีทำงบประมาณรายเดือนสำหรับคนที่มีหนี้
หากมีหนี้อยู่ อย่าหลบหน้าตัวเลข
การไม่เปิดดูยอดหนี้ไม่ได้ทำให้หนี้หายไป
ในทางกลับกัน การนำหนี้ทั้งหมดมาอยู่บนกระดาษจะช่วยให้เราเห็นสถานการณ์จริง
ลองจด
- หนี้ประเภทไหน
- ยอดคงเหลือเท่าไร
- ต้องจ่ายต่อเดือนเท่าไร
- วันครบกำหนดชำระ
- ดอกเบี้ยหรือค่าใช้จ่ายที่เกี่ยวข้อง
- มีหนี้ก้อนไหนที่ควรให้ความสำคัญเป็นพิเศษ
จากนั้นกำหนดเงินสำหรับชำระหนี้เป็น รายการประจำในงบประมาณ
อย่ารอให้เหลือเงินแล้วค่อยจ่าย
เพราะถ้ารอจนถึงปลายเดือน เงินอาจถูกใช้ไปก่อน
อีกเรื่องที่สำคัญคือ อย่าสร้างหนี้ใหม่เพื่อรักษารูปแบบการใช้ชีวิตที่เกินกำลัง
การทำงบประมาณจึงไม่ได้หมายถึงแค่
“เดือนนี้จะใช้เงินเท่าไร”
แต่รวมถึง
“เราจะหยุดไม่ให้ภาระทางการเงินเพิ่มขึ้นได้อย่างไร”
งบประมาณไม่ได้แปลว่าต้องห้ามซื้อทุกอย่าง
นี่คือความเข้าใจผิดที่อยากให้คุณทิ้งไว้ตรงนี้
การทำงบประมาณไม่ได้หมายความว่า
“ต่อไปนี้ห้ามกินของอร่อย”
“ห้ามเที่ยว”
“ห้ามซื้อกาแฟ”
“ห้ามซื้อของที่อยากได้”
ถ้าทำแบบนั้น งบประมาณอาจกลายเป็นสิ่งที่ทำให้เราเหนื่อยและเลิกใช้ในที่สุด
ลองเปลี่ยนมุมมอง
แทนที่จะถามว่า
“ฉันห้ามใช้เงินอะไรบ้าง?”
ให้ถามว่า
“เงินของฉันสำคัญกับอะไรบ้าง?”
ถ้าคุณรักการท่องเที่ยว
อาจจัดงบสำหรับการท่องเที่ยว
ถ้าคุณชอบอ่านหนังสือ
อาจมีงบซื้อหนังสือ
ถ้าคุณชอบกินอาหารดี ๆ
อาจมีงบสำหรับร้านอาหาร
งบประมาณที่ดีจึงไม่ใช่การทำให้เราใช้เงินน้อยที่สุด
แต่คือการทำให้เรา ใช้เงินกับสิ่งที่มีความหมายมากที่สุด
เทคนิค “งบประมาณแบบมีพื้นที่หายใจ”
อย่าจัดงบประมาณจนเงินทุกบาทถูกล็อกไว้หมด
เพราะในชีวิตจริงมักมีค่าใช้จ่ายเล็ก ๆ น้อย ๆ เกิดขึ้นเสมอ
ถ้าคุณวางแผนว่า
รายได้ 30,000 บาท
ต้องใช้ครบ 30,000 บาทตามตารางเป๊ะ ๆ
เมื่อมีค่าใช้จ่ายเพิ่ม 500–1,000 บาท คุณอาจรู้สึกว่างบพังทันที
ลองกันเงินส่วนหนึ่งไว้เป็น
“เงินยืดหยุ่น”
เช่น 1,000–2,000 บาทต่อเดือน
เงินส่วนนี้มีไว้สำหรับ
- ค่าใช้จ่ายที่คาดไม่ถึง
- ซื้อของจำเป็นเล็กน้อย
- ค่าเดินทางเพิ่มเติม
- ค่าใช้จ่ายที่ลืมวางแผน
ถ้าเดือนไหนไม่ได้ใช้ทั้งหมด ก็สามารถนำส่วนที่เหลือไปออมหรือเก็บไว้ใช้ในเดือนถัดไป
วิธีทำงบประมาณรายเดือนให้ทำต่อเนื่อง ไม่เลิกกลางทาง
หลายคนเริ่มต้นอย่างตั้งใจมาก
วันแรกทำตารางสวยมาก
วันที่สองจดละเอียด
วันที่สามยังทำอยู่
แต่ผ่านไปสองสัปดาห์…
หาย
เหตุผลหนึ่งคือเราทำระบบให้ยุ่งยากเกินไป
ลองใช้หลัก “ง่ายพอที่จะทำซ้ำ”
กฎข้อที่ 1: ไม่ต้องจดละเอียดเกินไป
ถ้าการจดทุกอย่างละเอียดจนใช้เวลาวันละ 30 นาทีทำให้คุณเหนื่อย
ลดลงมาเหลือ 5 นาที
กฎข้อที่ 2: ใช้หมวดที่จำเป็นจริง ๆ
ไม่ต้องมี 30 หมวด
อาจเริ่มเพียง
- บ้าน
- อาหาร
- เดินทาง
- หนี้
- ออม
- ส่วนตัว
ก็พอ
กฎข้อที่ 3: ตรวจงบสัปดาห์ละครั้ง
ไม่จำเป็นต้องนั่งดูตัวเลขทั้งวัน
เลือกวันหนึ่งในสัปดาห์ เช่น วันอาทิตย์
ใช้เวลา 10–15 นาทีตรวจสอบว่า
“สัปดาห์นี้เราใช้เงินตามแผนหรือไม่?”
ถ้าเกินงบก็ไม่ต้องด่าตัวเอง
เพียงถามว่า
“เกิดอะไรขึ้น?”
แล้วนำข้อมูลไปปรับแผน
ถ้าใช้เงินเกินงบ ควรทำอย่างไร?
สมมติคุณตั้งงบอาหารไว้ 6,000 บาท
แต่ผ่านไปครึ่งเดือนใช้ไปแล้ว 4,500 บาท
อย่าเพิ่งคิดว่า
“พังแล้ว เดือนนี้ทำไม่ได้แน่ ๆ”
ให้มองตัวเลขเป็นข้อมูล
ถามตัวเองว่า
ใช้เกินเพราะอะไร?
กินข้าวนอกบ้านมากขึ้น?
มีงานสังสรรค์?
อาหารแพงขึ้น?
สั่งเดลิเวอรีบ่อย?
เมื่อรู้สาเหตุ เราจะสามารถแก้ปัญหาได้ตรงจุด
ตัวอย่างเช่น
หากอาหารเดลิเวอรีเป็นสาเหตุหลัก อาจกำหนดงบเดลิเวอรีแยกออกมา
แทนที่จะบอกตัวเองว่า
“ห้ามสั่งอีกเด็ดขาด”
เพราะคำว่า “ห้าม” อาจทำให้เรารู้สึกกดดันและกลับมาใช้หนักกว่าเดิม
ตัวอย่างการทำงบประมาณรายเดือนแบบละเอียด
ลองสมมติว่า “นัท” มีรายได้ 35,000 บาทต่อเดือน
นัทต้องการลดการใช้จ่ายและเริ่มเก็บเงิน
หลังจากจดรายจ่ายย้อนหลัง พบว่า
- ค่าเช่าที่พัก 7,000 บาท
- ค่าเดินทาง 3,500 บาท
- ค่าอาหาร 7,000 บาท
- โทรศัพท์และอินเทอร์เน็ต 1,000 บาท
- ค่าน้ำและค่าไฟ 1,500 บาท
- ค่าใช้จ่ายส่วนตัว 3,000 บาท
- ความบันเทิง 2,000 บาท
- หนี้ 3,000 บาท
รวมประมาณ 28,000 บาท
แปลว่าเหลือประมาณ 7,000 บาท
นัทอาจแบ่งเงินที่เหลือเป็น
- เงินออม 4,000 บาท
- เงินสำรองสำหรับค่าใช้จ่ายไม่คาดคิด 2,000 บาท
- เงินสำหรับความสุขเพิ่มเติม 1,000 บาท
จุดสำคัญของตัวอย่างนี้ไม่ใช่ตัวเลข
แต่คือ เงินทุกส่วนมีหน้าที่
เมื่อเงินเดือนเข้า นัทจึงไม่ต้องคิดทุกวันว่า
“วันนี้ใช้ได้ไหม?”
เพราะงบประมาณได้ช่วยตอบคำถามนี้ไว้ล่วงหน้าแล้ว
เป็นจุดที่เหมาะสำหรับโฆษณาอีกตำแหน่งหนึ่ง เนื่องจากเป็นช่วงจบเนื้อหาตัวอย่างก่อนเข้าสู่เทคนิคเชิงลึก
ตารางงบประมาณรายเดือนที่คุณสามารถนำไปใช้ได้ทันที
คุณสามารถสร้างตารางง่าย ๆ ตามโครงสร้างนี้
| รายการ | งบที่ตั้งไว้ | ใช้จริง | ส่วนต่าง |
|---|---|---|---|
| รายรับ | 30,000 | 30,000 | 0 |
| ที่อยู่อาศัย | 7,000 | 7,000 | 0 |
| อาหาร | 6,000 | 6,500 | -500 |
| เดินทาง | 3,000 | 2,700 | +300 |
| โทรศัพท์/อินเทอร์เน็ต | 1,000 | 1,000 | 0 |
| ค่าใช้จ่ายส่วนตัว | 3,000 | 2,500 | +500 |
| ความบันเทิง | 2,000 | 1,500 | +500 |
| เงินออม | 4,000 | 4,000 | 0 |
| เงินสำรอง | 2,000 | 2,000 | 0 |
เมื่อสิ้นเดือน ให้ดูทั้ง งบที่ตั้งไว้ และ เงินที่ใช้จริง
อย่าดูแค่ยอดรวม
ให้ดูด้วยว่า
หมวดไหนใช้เกิน?
หมวดไหนใช้ต่ำกว่างบ?
อะไรทำให้เกิดความแตกต่าง?
ข้อมูลเหล่านี้จะช่วยให้คุณทำงบประมาณเดือนต่อไปได้แม่นยำขึ้น
ควรใช้แอป สมุด หรือ Excel ในการทำงบประมาณ?
คำตอบคือ
ใช้สิ่งที่คุณทำต่อเนื่องได้
ถ้าชอบเขียน
ใช้สมุด
ถ้าชอบมือถือ
ใช้แอป
ถ้าชอบตัวเลข
ใช้ Excel หรือ Google Sheets
อย่าติดกับดักที่คิดว่า
“ต้องมีเครื่องมือที่ดีที่สุดก่อนถึงจะเริ่มได้”
เพราะสิ่งสำคัญที่สุดไม่ใช่เครื่องมือ
แต่คือการรู้ว่า
เงินเข้ามาเท่าไร → เงินออกไปเท่าไร → เหลือเท่าไร → เราต้องการให้เงินไปอยู่ตรงไหน
เทคนิคแยกบัญชีเพื่อช่วยควบคุมงบประมาณ
อีกวิธีหนึ่งที่หลายคนใช้ได้ผลคือการแยกเงินออกเป็นบัญชีหรือกระเป๋าเงินตามหน้าที่
ตัวอย่างเช่น
บัญชีที่ 1: ค่าใช้จ่ายประจำ
ใช้สำหรับ
- ค่าเช่า
- ค่าน้ำ
- ค่าไฟ
- ค่าโทรศัพท์
- ค่าผ่อน
- ค่าใช้จ่ายประจำอื่น ๆ
บัญชีที่ 2: เงินออม
ตั้งใจไม่ใช้ในชีวิตประจำวัน
บัญชีที่ 3: เงินใช้จ่าย
ใช้สำหรับอาหาร การเดินทาง และค่าใช้จ่ายทั่วไป
บัญชีที่ 4: เงินเป้าหมาย
เช่น
- เที่ยว
- ซื้อคอมพิวเตอร์
- เรียน
- เริ่มต้นธุรกิจ
- ซื้อของชิ้นใหญ่
ข้อดีคือทำให้เราเห็นเงินแต่ละก้อนชัดขึ้น
และลดโอกาสที่เงินสำหรับเป้าหมายจะถูกนำมาใช้กับค่าใช้จ่ายประจำ
อย่าเปรียบเทียบงบประมาณของตัวเองกับคนอื่น
เรื่องนี้อยากให้จำไว้เป็นพิเศษ
บางคนมีรายได้ 20,000 บาท
บางคนมีรายได้ 50,000 บาท
บางคนมีบ้านเป็นของตัวเอง
บางคนต้องจ่ายค่าเช่า
บางคนไม่มีหนี้
บางคนต้องดูแลพ่อแม่
บางคนมีลูก
บางคนต้องเดินทางไกลไปทำงานทุกวัน
ดังนั้น การเห็นคนอื่นบอกว่า
“ฉันเก็บเงินได้เดือนละ 10,000 บาท”
ไม่ได้แปลว่าคุณต้องทำได้เท่ากัน
การวางแผนการเงินที่ดีไม่ใช่การแข่งขัน
มันคือการค่อย ๆ ทำให้ชีวิตของเราดีขึ้นจากจุดที่เราอยู่
ถ้าเดือนนี้เก็บได้ 500 บาท
เดือนหน้าเก็บได้ 700 บาท
เดือนต่อไปเก็บได้ 1,000 บาท
นั่นก็ถือว่าเป็นความก้าวหน้าแล้ว
สิ่งที่สำคัญกว่าการทำงบประมาณให้เป๊ะ คือการทำให้ต่อเนื่อง
บางคนตั้งงบได้ละเอียดมาก
แต่ทำได้เพียงหนึ่งเดือน
ในขณะที่บางคนทำตารางง่าย ๆ
แต่ทำต่อเนื่องเป็นปี
คนกลุ่มหลังอาจเห็นผลมากกว่า
เพราะการเงินส่วนบุคคลไม่ได้เปลี่ยนจากการทำสิ่งที่สมบูรณ์แบบเพียงครั้งเดียว
แต่มาจาก การทำสิ่งเล็ก ๆ ซ้ำ ๆ เป็นเวลานาน
การออมทีละน้อย
การลดค่าใช้จ่ายที่ไม่จำเป็น
การไม่สร้างหนี้เกินกำลัง
การตรวจสอบเงินของตัวเอง
ทั้งหมดนี้อาจดูเล็กในแต่ละวัน
แต่เมื่อเวลาผ่านไป ผลลัพธ์สามารถแตกต่างกันอย่างมาก
7 ข้อผิดพลาดที่ควรระวังในการทำงบประมาณรายเดือน
1. ตั้งงบต่ำเกินความเป็นจริง
ถ้าคุณใช้ค่าอาหารจริงประมาณ 7,000 บาท แต่ตั้งงบไว้ 3,000 บาท
มีโอกาสสูงที่คุณจะทำไม่ได้
เริ่มจากตัวเลขจริงก่อน แล้วค่อย ๆ ปรับ
2. ลืมค่าใช้จ่ายรายปี
ประกัน ค่าซ่อม หรือค่าใช้จ่ายประจำปีควรถูกนำมาวางแผนล่วงหน้า
3. ไม่กันเงินฉุกเฉิน
หากไม่มีเงินสำรอง เมื่อเกิดเหตุไม่คาดคิดอาจต้องใช้บัตรเครดิตหรือกู้เงินเพิ่ม
4. คิดว่าต้องประหยัดทุกอย่าง
การห้ามตัวเองมากเกินไปอาจทำให้เลิกทำงบประมาณ
5. ไม่ปรับงบตามชีวิตจริง
หากค่าใช้จ่ายเปลี่ยน งบประมาณก็ควรเปลี่ยนตาม
6. ใช้เงินก่อนแล้วค่อยดูว่าเหลือเท่าไร
วิธีนี้ทำให้การออมขึ้นอยู่กับ “เงินที่เหลือ”
ซึ่งบางครั้งอาจไม่เหลือเลย
7. รู้สึกผิดเมื่อทำไม่ได้ตามแผน
งบประมาณคือเครื่องมือ
ไม่ใช่เครื่องตัดสินคุณค่าในตัวเรา
ถ้าเดือนหนึ่งทำพลาด ให้เรียนรู้และเริ่มใหม่
วิธีทำงบประมาณรายเดือนในเวลาเพียง 15 นาที
หากวันนี้คุณอยากเริ่ม แต่รู้สึกว่าการทำบัญชีเป็นเรื่องยุ่งยาก ลองทำตามนี้
นาทีที่ 1–3: เช็กรายรับ
เขียนจำนวนเงินที่คาดว่าจะได้รับทั้งหมด
นาทีที่ 4–7: เขียนค่าใช้จ่ายประจำ
เช่น
ค่าเช่า
ค่าผ่อน
ค่าโทรศัพท์
ค่าน้ำ
ค่าไฟ
นาทีที่ 8–10: ตั้งงบอาหารและเดินทาง
ใช้ข้อมูลจากเดือนก่อนเป็นตัวอ้างอิง
นาทีที่ 11–13: แบ่งเงินออม
เลือกจำนวนที่ทำได้จริง
นาทีที่ 14–15: กันเงินยืดหยุ่น
เหลือพื้นที่ไว้สำหรับค่าใช้จ่ายที่คาดไม่ถึง
แค่นี้ก็ถือว่า คุณมีงบประมาณรายเดือนฉบับแรกแล้ว
ไม่ต้องรอให้พร้อม 100%
เพราะการเงินที่ดีไม่ได้เริ่มจากตารางที่สมบูรณ์แบบ
มันเริ่มจาก การกล้ามองตัวเลขของตัวเองตามความเป็นจริง
เงินสำรองฉุกเฉินสำคัญยังไง
หนังสือการเงินแนะนำ
บทความนี้สามารถสร้างรายได้จาก Affiliate ได้โดยไม่ทำให้เนื้อหาดูเหมือนขายของมากเกินไป
สิ่งสำคัญคือ แนะนำเฉพาะสิ่งที่ช่วยแก้ปัญหาของผู้อ่าน
1. หนังสือเกี่ยวกับการเงินและการออม
สามารถแนะนำหนังสือเกี่ยวกับ
- การจัดการเงิน
- การออม
- การลงทุน
- พฤติกรรมทางการเงิน
- การสร้างนิสัย
จุดแนะนำ: หลังหัวข้อเกี่ยวกับการสร้างวินัยทางการเงิน
2. สมุดบันทึกรายรับรายจ่าย
เหมาะสำหรับคนที่ชอบเขียนด้วยมือ
จุดแนะนำ: หลังหัวข้อ “วิธีจดรายจ่าย”
3. อุปกรณ์สำหรับทำงานหรือสร้างรายได้เสริม
หากเว็บไซต์มีบทความเกี่ยวกับการสร้างรายได้ สามารถเชื่อมไปยังสินค้า เช่น
- Notebook
- แท็บเล็ต
- คีย์บอร์ด
- อุปกรณ์ทำงาน
- อุปกรณ์สร้างคอนเทนต์
แต่ควรแนะนำในบริบทที่เกี่ยวข้องกับบทความ
4. Template หรือเครื่องมือจัดการเงิน
หากมีสินค้าหรือบริการที่เกี่ยวข้องกับการวางแผนการเงิน สามารถวาง Affiliate Link หลังจากสอนวิธีทำงบประมาณเสร็จแล้ว
ตำแหน่งนี้มีโอกาสเกิด Conversion มากกว่าการวางลิงก์ตั้งแต่ต้นบทความ เพราะผู้อ่านเพิ่งเข้าใจปัญหาและเห็นประโยชน์ของเครื่องมือ
โครงสร้างการวาง Google AdSense ที่แนะนำสำหรับบทความนี้
เพื่อไม่ให้โฆษณารบกวนประสบการณ์ของผู้อ่านมากเกินไป แนะนำให้กระจายตำแหน่งโฆษณาอย่างพอดี
ตำแหน่งที่ 1: หลังบทนำและหัวข้อ “ทำไมเราถึงควรทำงบประมาณรายเดือน?”
ตำแหน่งที่ 2: หลังตัวอย่างตารางแบ่งเงินเดือน
ตำแหน่งที่ 3: หลังตัวอย่างงบประมาณของนัท
ตำแหน่งที่ 4: ช่วงก่อนเข้าสู่บทสรุป
ควรหลีกเลี่ยงการแทรกโฆษณาติดกันหลายตำแหน่ง เพราะอาจทำให้ผู้อ่านรู้สึกว่าบทความถูกขัดจังหวะบ่อยเกินไป
เป้าหมายไม่ใช่แค่ให้คนเห็นโฆษณามากที่สุด
แต่คือการทำให้คน อยากอ่านบทความจนจบ
เมื่อประสบการณ์ของผู้อ่านดีขึ้น โอกาสที่เขาจะกลับมาอ่านบทความอื่นในเว็บไซต์ก็มีมากขึ้นเช่นกัน
งบประมาณรายเดือนที่ดี ควรเปลี่ยนไปพร้อมกับชีวิตของเรา
ชีวิตไม่ได้อยู่ที่เดิมตลอดเวลา
วันนี้เราอาจเป็นคนโสด
อีกไม่กี่ปีอาจมีครอบครัว
วันนี้อาจเช่าบ้าน
วันหนึ่งอาจซื้อบ้าน
วันนี้อาจมีรายได้ 20,000 บาท
วันหนึ่งอาจมีรายได้ 40,000 บาท
ดังนั้น งบประมาณที่ดีจึงไม่ควรเป็นเอกสารที่ทำครั้งเดียวแล้วเก็บไว้
ควรกลับมาทบทวนเป็นระยะ
อย่างน้อยเดือนละครั้ง
ลองถามตัวเองว่า
รายได้ของเราเปลี่ยนหรือไม่?
ค่าใช้จ่ายอะไรเพิ่มขึ้น?
ค่าใช้จ่ายอะไรลดลง?
เรากำลังออมได้ตามเป้าหรือไม่?
มีเป้าหมายทางการเงินใหม่หรือไม่?
คำถามเหล่านี้ช่วยให้เราปรับแผนให้เข้ากับชีวิตจริง
สิ่งที่อยากฝากถึงคนที่กำลังรู้สึกว่า “ตัวเองจัดการเงินไม่เก่ง”
ถ้าคุณอ่านมาถึงตรงนี้ และรู้สึกว่า
“ที่ผ่านมาเราใช้เงินไม่เป็นเลย”
อย่าเพิ่งโทษตัวเอง
คุณไม่ได้ต้องแก้ทุกอย่างภายในเดือนเดียว
ไม่จำเป็นต้องกลายเป็นคนประหยัดที่สุด
ไม่จำเป็นต้องมีเงินเก็บก้อนใหญ่ทันที
และไม่จำเป็นต้องทำตามวิธีของใครทั้งหมด
เริ่มจากเรื่องเดียวก่อน
รู้ว่าเงินของเราไปไหน
จากนั้นค่อย ๆ เปลี่ยนทีละอย่าง
เดือนแรกอาจแค่จดรายจ่าย
เดือนต่อมาเริ่มแบ่งเงินออม
เดือนถัดไปเริ่มลดค่าใช้จ่ายบางรายการ
หลังจากนั้นค่อยสร้างเงินสำรอง
เมื่อเวลาผ่านไป คุณจะเริ่มรู้สึกว่า
“เราควบคุมเงินได้มากขึ้นแล้ว”
และความรู้สึกนี้มีคุณค่ามากกว่าตัวเลขในบัญชีเสียอีก
เพราะมันคือความรู้สึกว่า
เราไม่ได้ปล่อยให้ชีวิตการเงินเดินไปแบบไร้ทิศทางอีกต่อไป
สรุป: วิธีทำงบประมาณรายเดือน ไม่ได้ทำให้ชีวิตตึง แต่ช่วยให้เราใช้ชีวิตได้อย่างตั้งใจ
การทำงบประมาณรายเดือนไม่ใช่เรื่องของคนที่มีเงินเยอะ
จริง ๆ แล้วคนที่มีรายได้ไม่มากยิ่งสามารถได้รับประโยชน์จากการวางแผนเงิน เพราะทุกบาทมีความหมาย
หลักสำคัญไม่ได้ซับซ้อน
เริ่มจาก
1. รู้รายรับของตัวเอง
2. จดค่าใช้จ่ายทั้งหมด
3. แบ่งค่าใช้จ่ายออกเป็นหมวด
4. กำหนดงบให้แต่ละหมวด
5. แบ่งเงินออมก่อนใช้
6. เตรียมเงินสำหรับค่าใช้จ่ายที่ไม่ได้เกิดขึ้นทุกเดือน
7. กันเงินฉุกเฉินไว้
8. ตรวจสอบและปรับงบประมาณทุกเดือน
และที่สำคัญที่สุดคือ
อย่าพยายามทำให้สมบูรณ์แบบจนตัวเองเหนื่อย
งบประมาณที่ดีไม่ใช่ตารางที่สวยที่สุด
ไม่ใช่แผนที่เข้มงวดที่สุด
และไม่ใช่แผนที่ทำให้เราใช้เงินน้อยที่สุด
แต่มันคือแผนที่ช่วยให้เรา รู้ว่าเงินที่หามาอย่างเหนื่อยยากกำลังถูกใช้ไปกับสิ่งที่สำคัญกับชีวิตจริง ๆ
บางครั้งการจัดการเงินที่ดีไม่ได้เริ่มจากการหาเงินให้ได้มากขึ้น
แต่อาจเริ่มจากการหยุดสักครู่ แล้วถามตัวเองว่า
“เงินที่เรามีอยู่ตอนนี้ เราอยากให้มันช่วยสร้างชีวิตแบบไหนให้เรา?”
เพราะเงินไม่ควรเป็นสิ่งที่ทำให้เรากลัวตลอดเวลา
เงินควรเป็นเครื่องมือที่ช่วยให้เราใช้ชีวิตได้อย่างมั่นคงขึ้น
ค่อย ๆ เริ่มจากเดือนนี้
ไม่ต้องเก่ง
ไม่ต้องพร้อม
ไม่ต้องสมบูรณ์แบบ
แค่เริ่มเปิดดูตัวเลขของตัวเอง และเลือกจัดการมันทีละก้าวก็พอ
ถ้าบทความนี้ช่วยให้คุณมองเรื่องเงินง่ายขึ้น ลองเริ่มทำงบประมาณของตัวเองตั้งแต่เดือนนี้ แล้วมาแชร์กันในคอมเมนต์ว่า “ค่าใช้จ่ายส่วนไหนที่คุณอยากเริ่มจัดการมากที่สุด”
บางทีการเปลี่ยนแปลงทางการเงินครั้งใหญ่ อาจเริ่มต้นจากตารางเล็ก ๆ เพียงหนึ่งหน้าเท่านั้น
บทความที่ควรอ่านต่อ
หากคุณกำลังเริ่มต้นจัดการชีวิตและการเงิน ลองอ่านบทความที่เกี่ยวข้องต่อ เช่น
- เงินสำรองฉุกเฉิน เหมาะสำหรับคนที่อยากเริ่มสร้างเงินเก็บ
- กฏ 50-30-20 สำหรับคนที่เริ่มมีเงินออมและอยากเรียนรู้เรื่องการลงทุน