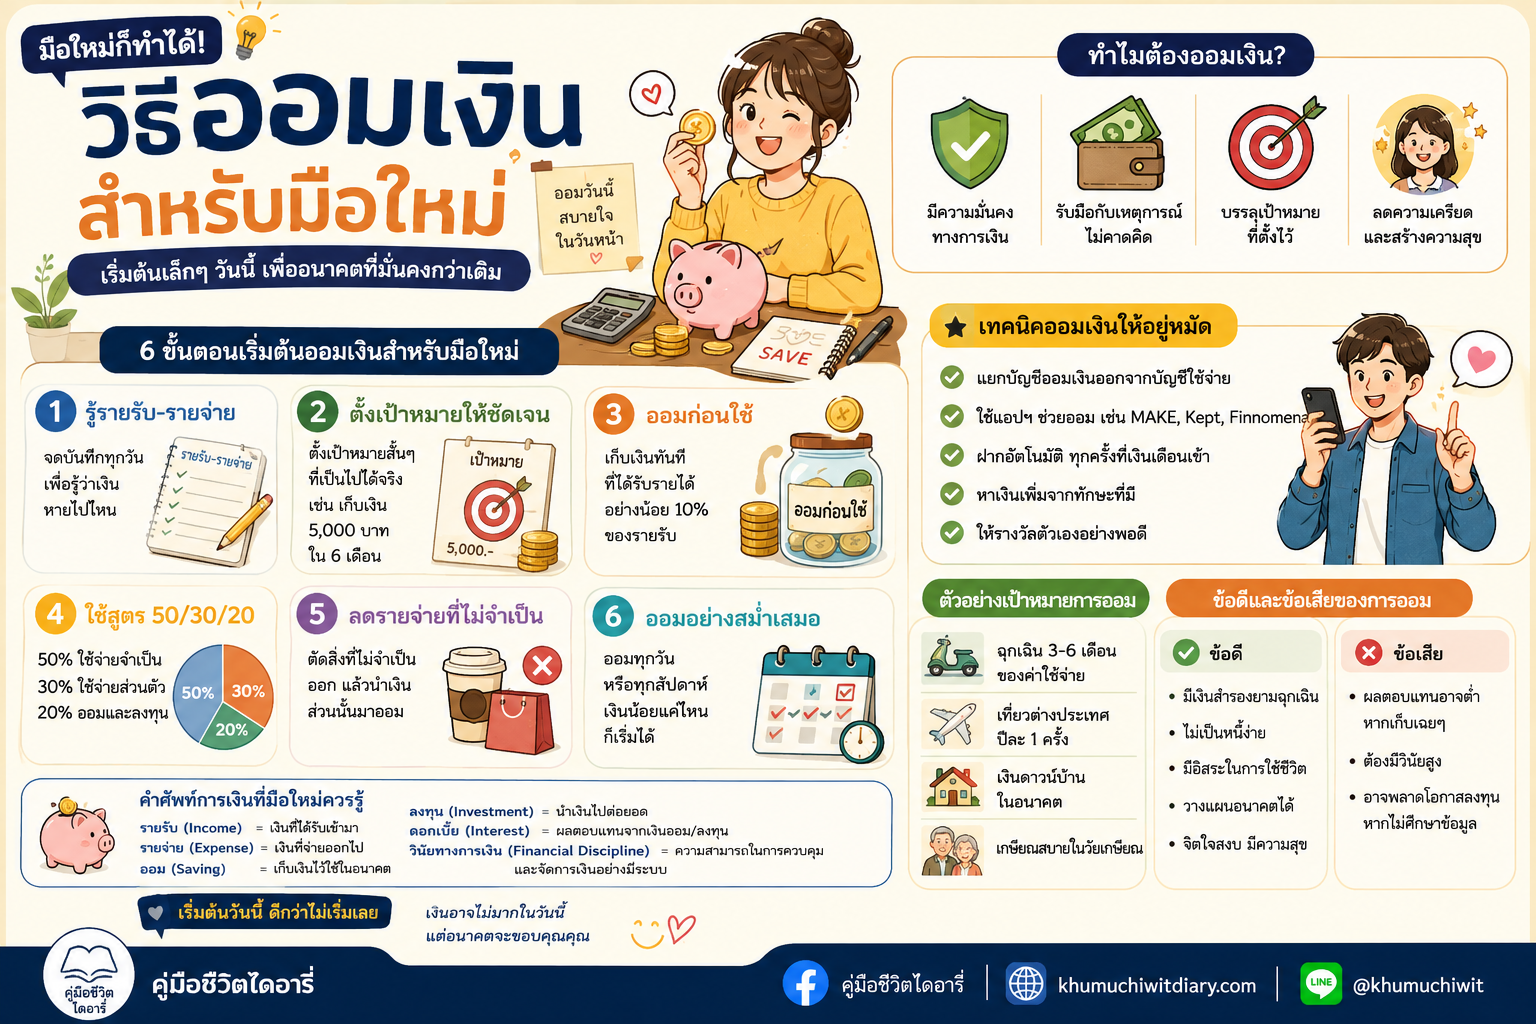
เคยไหม? เงินเดือนเพิ่งเข้าไม่กี่วัน แต่พอเปิดดูบัญชีกลับเหลือเงินไม่เท่าไรแล้ว
ตั้งใจทุกเดือนว่าจะออมเงิน แต่พอถึงสิ้นเดือนก็มีเหตุให้ต้องหยิบเงินเก็บออกมาใช้ จนสุดท้ายรู้สึกว่า “เราคงเป็นคนเก็บเงินไม่เก่ง”
ความจริงแล้ว ปัญหาอาจไม่ได้อยู่ที่คุณไม่มีวินัย แต่อาจเป็นเพราะยังไม่มี ระบบออมเงินที่เหมาะกับชีวิตของตัวเอง
การออมเงินไม่จำเป็นต้องเริ่มจากเงินจำนวนมาก ไม่จำเป็นต้องรอให้เงินเดือนสูงขึ้น และไม่จำเป็นต้องตัดความสุขทุกอย่างออกจากชีวิต สิ่งสำคัญกว่าคือการรู้ว่า เงินของเราหายไปไหน ตั้งเป้าหมายให้ชัด และสร้างระบบที่ทำให้เราออมได้อย่างต่อเนื่อง
บทความนี้จะพาไปรู้จัก วิธีออมเงินสำหรับมือใหม่ ตั้งแต่การเริ่มต้นจากศูนย์ การแบ่งเงินเดือน การตั้งเป้าหมาย การแยกบัญชี เทคนิคเก็บเงินให้อยู่ ไปจนถึงการสร้างเงินสำรองฉุกเฉิน พร้อมตัวอย่างที่สามารถนำไปปรับใช้ได้จริง
หมายเหตุ: เนื้อหานี้เป็นข้อมูลเพื่อการวางแผนการเงินเบื้องต้น ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล ก่อนตัดสินใจใช้ผลิตภัณฑ์ทางการเงินควรศึกษารายละเอียด เงื่อนไข ค่าธรรมเนียม และความเสี่ยงให้เหมาะกับสถานการณ์ของตัวเอง
สารบัญ
- ทำไมการออมเงินจึงสำคัญ
- มือใหม่ควรเริ่มออมเงินอย่างไร
- วิธีออมเงิน 10 ขั้นตอนสำหรับมือใหม่
- ควรออมเงินเดือนละกี่เปอร์เซ็นต์
- ตัวอย่างการแบ่งเงินเดือนสำหรับคนเริ่มต้น
- วิธีออมเงินสำหรับคนรายได้น้อย
- วิธีเก็บเงินให้อยู่ ไม่เผลอใช้
- เทคนิคออมเงินที่ช่วยสร้างวินัย
- เงินสำรองฉุกเฉินควรมีเท่าไร
- ควรแยกบัญชีเงินออมหรือไม่
- ออมเงินกับลงทุนต่างกันอย่างไร
- ข้อดีและข้อเสียของการออมเงิน
- ข้อผิดพลาดที่มือใหม่มักทำ
- ตัวอย่างแผนออมเงิน 30 วัน
- วิธีออมเงินให้ได้ 10,000 บาทแรก
- FAQ คำถามที่พบบ่อย
- สรุปวิธีออมเงินสำหรับมือใหม่
- Call to Action
ทำไมการออมเงินจึงสำคัญ?
หลายคนเข้าใจว่าการออมเงินมีไว้สำหรับคนที่มีรายได้เหลือเท่านั้น แต่จริง ๆ แล้ว การออมคือการจัดลำดับความสำคัญของเงิน
เมื่อมีเงินเข้ามา เรามักมีทางเลือกมากมายว่าจะใช้กับอะไร ทั้งค่าอาหาร ค่าเดินทาง ค่าที่พัก ค่าบัตรเครดิต ความบันเทิง ช้อปปิ้ง หรือของที่อยากได้
ถ้าไม่มีการแบ่งเงินตั้งแต่ต้น เงินที่เหลือสำหรับอนาคตอาจกลายเป็นศูนย์โดยไม่รู้ตัว
ธนาคารแห่งประเทศไทยอธิบายว่าการออมคือการแบ่งรายได้ส่วนหนึ่งเก็บสะสมไว้สำหรับวัตถุประสงค์ต่าง ๆ เช่น ใช้ในอนาคต ใช้ยามฉุกเฉิน หรือใช้กับเป้าหมายที่ต้องการ และแนะนำว่าสัดส่วนการออมสามารถปรับตามรายได้ ภาระหนี้ และเป้าหมายทางการเงินของแต่ละคนได้
ดังนั้น การออมเงินไม่ได้หมายความว่า
“ฉันต้องเหลือเงินก่อนจึงจะออมได้”
แต่ควรเปลี่ยนเป็น
“ฉันจะกันเงินส่วนหนึ่งไว้ก่อน แล้วใช้เงินที่เหลือให้เหมาะกับชีวิต”
นี่คือจุดเริ่มต้นของการสร้างวินัยทางการเงิน
มือใหม่ควรเริ่มออมเงินอย่างไร?
ถ้าคุณไม่เคยออมเงินมาก่อน อย่าเพิ่งตั้งเป้าว่าจะเก็บเงินให้ได้หลักแสนภายในไม่กี่เดือน เพราะเป้าหมายที่ใหญ่เกินไปอาจทำให้รู้สึกกดดันและล้มเลิกกลางทาง
ให้เริ่มจากคำถามง่าย ๆ 3 ข้อ
1. ตอนนี้มีรายได้เท่าไร?
รวมรายได้ที่เข้ามาอย่างสม่ำเสมอ เช่น
- เงินเดือน
- รายได้จากงานเสริม
- ค่าคอมมิชชัน
- รายได้จากธุรกิจ
- รายได้จากสินทรัพย์
หากรายได้ไม่แน่นอน ให้ใช้ค่าเฉลี่ยในช่วงหลายเดือนที่ผ่านมาเป็นฐานในการวางแผน
2. ในแต่ละเดือนใช้เงินเท่าไร?
ลองบันทึกค่าใช้จ่ายจริง ไม่ใช่จำนวนเงินที่คิดว่าตัวเองใช้
เพราะบางครั้งเราอาจคิดว่า
“เดือนนี้ไม่ได้ซื้ออะไรเลย”
แต่เมื่อรวมค่ากาแฟ ค่าส่งอาหาร ค่าขนส่ง ค่าสมาชิกแอป และการซื้อของเล็ก ๆ น้อย ๆ กลับพบว่าเป็นเงินหลายพันบาท
3. ออมเงินไปเพื่ออะไร?
เป้าหมายที่ชัดเจนทำให้การออมมีความหมายมากขึ้น
ตัวอย่างเช่น
- เก็บเงินฉุกเฉิน
- ซื้อโทรศัพท์ใหม่
- ซื้อรถ
- ดาวน์บ้าน
- ท่องเที่ยว
- เรียนต่อ
- เริ่มต้นธุรกิจ
- เตรียมเงินเกษียณ
ธนาคารแห่งประเทศไทยแนะนำให้ตั้งเป้าหมายทางการเงินอย่างชัดเจน วัดผลได้ ทำได้จริง อยู่บนพื้นฐานความเป็นจริง และมีกรอบเวลาที่แน่นอน หรือแนวคิด SMART
วิธีออมเงินสำหรับมือใหม่ 10 ขั้นตอน
1. เริ่มจากรู้ว่าเงินของตัวเองหายไปไหน
ขั้นตอนแรกไม่ใช่การลดค่าใช้จ่าย แต่คือ การมองเห็นค่าใช้จ่ายทั้งหมด
ลองจดค่าใช้จ่ายเป็นเวลา 30 วัน
แบ่งออกเป็น 4 กลุ่ม
ค่าใช้จ่ายจำเป็น
เช่น
- ค่าเช่าบ้าน
- ค่าอาหาร
- ค่าเดินทาง
- ค่าน้ำ
- ค่าไฟ
- ค่าอินเทอร์เน็ต
- ค่าโทรศัพท์
หนี้สิน
เช่น
- บัตรเครดิต
- สินเชื่อส่วนบุคคล
- ผ่อนรถ
- ผ่อนสินค้า
ค่าใช้จ่ายเพื่อความสุข
เช่น
- กินร้านอาหาร
- ดูหนัง
- ท่องเที่ยว
- ช้อปปิ้ง
- งานอดิเรก
ค่าใช้จ่ายที่ไม่จำเป็นหรือเกิดขึ้นโดยไม่รู้ตัว
เช่น
- ค่าส่งอาหาร
- ซื้อของตามโปรโมชัน
- ค่าสมาชิกที่ไม่ได้ใช้
- ซื้อของเพราะเห็นคนอื่นมี
เมื่อรู้ว่าเงินหายไปตรงไหน เราจะรู้ว่าควรแก้ตรงไหน
2. ตั้งเป้าหมายการออมให้เป็นตัวเลข
คำว่า
“อยากมีเงินเก็บเยอะ ๆ”
ยังไม่ใช่เป้าหมายที่ดีพอ
ลองเปลี่ยนเป็น
“ฉันจะเก็บเงิน 30,000 บาท ภายใน 10 เดือน”
ทันทีที่เป้าหมายชัดเจน เราจะคำนวณได้ว่า
30,000 ÷ 10 = 3,000 บาทต่อเดือน
หรือประมาณ
100 บาทต่อวัน
ตัวเลขที่ดูเหมือนใหญ่จะเริ่มกลายเป็นสิ่งที่จับต้องได้
3. ใช้วิธี “ออมก่อนใช้”
หนึ่งในความผิดพลาดที่พบบ่อยคือ
เงินเดือนเข้า → ใช้ → เหลือเท่าไรค่อยออม
ปัญหาคือหลายเดือนเราอาจไม่เหลืออะไรเลย
ลองเปลี่ยนเป็น
เงินเดือนเข้า → ออม → จ่ายค่าใช้จ่าย → ใช้เงินที่เหลือ
ตัวอย่าง
เงินเดือน 25,000 บาท
ตั้งใจออม 10%
= 2,500 บาท
เมื่อเงินเดือนเข้า ให้แยก 2,500 บาทออกทันที
แล้วใช้ชีวิตด้วยเงิน 22,500 บาท
วิธีนี้ช่วยลดโอกาสที่เราจะเผลอใช้เงินส่วนที่ตั้งใจจะเก็บ
4. แยกบัญชีเงินออมออกจากบัญชีใช้จ่าย
ถ้าเงินออมอยู่ในบัญชีเดียวกับเงินใช้จ่าย การหยิบมาใช้จะง่ายมาก
โดยเฉพาะเวลามีข้อความว่า
“เอาออกมาใช้ก่อน เดี๋ยวเดือนหน้าค่อยเติมคืน”
ซึ่งในหลายกรณี “เดือนหน้า” ก็ไม่เคยมาถึง
ทางเลือกง่าย ๆ คือมีอย่างน้อย 2 บัญชี
บัญชีที่ 1: บัญชีใช้จ่าย
ใช้สำหรับ
- ค่าอาหาร
- ค่าเดินทาง
- บิลต่าง ๆ
- ค่าใช้จ่ายประจำวัน
บัญชีที่ 2: บัญชีเงินออม
ใช้สำหรับ
- เงินฉุกเฉิน
- เป้าหมายระยะกลาง
- เงินเก็บระยะยาว
ถ้าอยากสร้างระบบให้ชัดขึ้น อาจแยกเป็น 3 บัญชี
- บัญชีค่าใช้จ่าย
- บัญชีเงินฉุกเฉิน
- บัญชีเป้าหมาย
หลักสำคัญคือ อย่าให้เงินออมถูกมองว่าเป็นเงินที่พร้อมใช้
5. ตั้งโอนเงินอัตโนมัติ
ถ้าธนาคารหรือแอปที่คุณใช้รองรับการตั้งโอนเงินอัตโนมัติ ให้ใช้ประโยชน์จากระบบนี้
ตัวอย่าง
เงินเดือนออกวันที่ 30
ตั้งโอนเงินวันที่ 30 หรือ 31
จากบัญชีเงินเดือน → บัญชีเงินออม
จำนวน 2,000 บาท
ข้อดีคือคุณไม่ต้องอาศัยแรงใจทุกเดือน
เพราะการสร้างนิสัยที่ดีไม่ควรขึ้นอยู่กับว่า
“วันนี้ฉันมีวินัยแค่ไหน?”
แต่ควรออกแบบระบบให้ทำสิ่งที่ต้องการได้ง่ายขึ้น
6. ลดรายจ่ายที่ไม่จำเป็น แต่ไม่ต้องตัดความสุขทั้งหมด
การออมที่เข้มงวดเกินไปอาจทำให้เครียด
เช่น
“ตั้งแต่เดือนนี้จะไม่กินกาแฟอีกเลย”
“จะไม่เที่ยวอีกแล้ว”
“จะไม่ซื้ออะไรเลย”
บางคนทำได้ไม่กี่สัปดาห์แล้วกลับมาใช้เงินหนักกว่าเดิม
วิธีที่ยั่งยืนกว่าคือ ลด ไม่ใช่ห้ามทั้งหมด
ตัวอย่าง
เดิมซื้อกาแฟวันละ 100 บาท
ถ้าซื้อ 25 วันต่อเดือน
= 2,500 บาท
หากลดเหลือสัปดาห์ละ 2 ครั้ง
ค่าใช้จ่ายอาจลดลงได้หลายร้อยถึงหลักพันบาทต่อเดือน โดยยังมีโอกาสได้กินกาแฟที่ชอบอยู่
7. ใช้กฎรอ 24 ชั่วโมงก่อนซื้อของที่ไม่จำเป็น
เทคนิคนี้ง่ายมาก
ถ้าเห็นของที่อยากซื้อและไม่ใช่ของจำเป็น ให้รอ 24 ชั่วโมง
หากเป็นของราคาแพง อาจเพิ่มเป็น 3 วันหรือ 7 วัน
ระหว่างนั้นถามตัวเองว่า
- จำเป็นจริงหรือไม่?
- มีของที่ทำหน้าที่เดียวกันอยู่แล้วหรือไม่?
- ถ้าไม่ซื้อ จะเกิดปัญหาไหม?
- ซื้อเพราะต้องการ หรือเพราะโปรโมชั่น?
- ซื้อเพราะตัวเองอยากได้ หรือเพราะเห็นคนอื่นมี?
หลายครั้งเมื่อเวลาผ่านไป ความอยากซื้อจะลดลงเอง
8. กำหนดงบสำหรับความสุข
การออมไม่ได้หมายความว่าต้องใช้ชีวิตแบบไม่มีความสุข
ลองกำหนด “งบความสุข” เอาไว้โดยเฉพาะ
เช่น
รายได้ 25,000 บาท
กันเงิน 2,500 บาทสำหรับเป้าหมายออม
และกำหนดงบความสุข 2,000 บาท
เงินก้อนนี้สามารถใช้กับ
- กินร้านอาหาร
- ดูหนัง
- ซื้อเกม
- กาแฟ
- งานอดิเรก
เมื่อใช้หมดก็รอเดือนถัดไป
ข้อดีคือเราไม่รู้สึกว่าการออมกำลังพรากความสุขออกจากชีวิต
9. เพิ่มรายได้เมื่อการลดค่าใช้จ่ายเริ่มถึงขีดจำกัด
การลดค่าใช้จ่ายมีข้อจำกัด
ถ้ารายได้ 15,000 บาท และค่าใช้จ่ายจำเป็น 13,000 บาท อาจเหลือเงินสำหรับออมเพียง 2,000 บาท
ต่อให้ลดรายจ่ายอีก อาจกระทบคุณภาพชีวิต
ดังนั้นอีกทางหนึ่งคือ เพิ่มรายได้
ตัวอย่างเช่น
- รับงานฟรีแลนซ์
- ขายสินค้าออนไลน์
- ทำ Affiliate
- รับเขียนบทความ
- ขายภาพ
- สอนออนไลน์
- ทำงานพาร์ตไทม์
- สร้างคอนเทนต์
- ขายสินค้าดิจิทัล
เงินรายได้เสริมที่เพิ่มขึ้นสามารถแบ่งบางส่วนเข้าเงินออมทันที
10. ตรวจสอบแผนทุกเดือน
การออมไม่ใช่สิ่งที่ทำครั้งเดียวแล้วจบ
ทุกสิ้นเดือนลองถามตัวเอง 5 ข้อ
- เดือนนี้ออมได้เท่าไร?
- ค่าใช้จ่ายหมวดไหนสูงเกินไป?
- มีค่าใช้จ่ายอะไรที่ไม่จำเป็น?
- เป้าหมายยังเหมาะกับรายได้หรือไม่?
- เดือนหน้าจะปรับอะไรหนึ่งอย่าง?
ธนาคารแห่งประเทศไทยแนะนำให้ตรวจสอบและปรับแผนการเงินตามสถานการณ์อย่างสม่ำเสมอ โดยเฉพาะเมื่อรายได้หรือภาระทางการเงินเปลี่ยนแปลง
ควรออมเงินเดือนละกี่เปอร์เซ็นต์?
ไม่มีตัวเลขเดียวที่เหมาะกับทุกคน
ธนาคารแห่งประเทศไทยระบุว่าการออมประมาณ 1 ใน 4 ของรายได้ต่อเดือน เป็นแนวทางหนึ่ง แต่สัดส่วนควรปรับให้เหมาะกับรายได้ ภาระหนี้ และเป้าหมายของแต่ละคน
สำหรับมือใหม่ อาจเริ่มแบบนี้
| สถานการณ์ | เงินออมเริ่มต้นที่อาจลอง |
|---|---|
| เพิ่งเริ่มออม | 5% |
| เริ่มมีวินัย | 10% |
| รายได้ค่อนข้างมั่นคง | 15% |
| ต้องการเร่งเป้าหมาย | 20–25% หรือมากกว่า |
ตัวเลขเหล่านี้ไม่ใช่กฎตายตัว
หากออม 25% แล้วทำให้ต้องกู้เงินกลับมาใช้ในช่วงปลายเดือน การลดสัดส่วนออมลงแล้วรักษาความต่อเนื่องอาจเหมาะกว่า
ตัวอย่างการแบ่งเงินเดือนสำหรับมือใหม่
สมมติว่ามีรายได้
30,000 บาทต่อเดือน
อาจเริ่มต้นด้วยแนวทางง่าย ๆ เช่น
- ค่าใช้จ่ายจำเป็น 18,000 บาท
- เงินออม 3,000 บาท
- เงินฉุกเฉิน 2,000 บาท
- ค่าใช้จ่ายส่วนตัว 4,000 บาท
- เงินสำหรับเป้าหมายอื่น 3,000 บาท
รวม 30,000 บาท
หากยังไม่สามารถออมได้ตามนี้ ไม่จำเป็นต้องรู้สึกล้มเหลว
ลองเริ่มจาก 1,000 บาทก่อนก็ได้
สิ่งสำคัญคือ
1,000 บาทที่ออมอย่างต่อเนื่อง ดีกว่าแผน 5,000 บาทที่ทำได้เพียงเดือนเดียว
วิธีออมเงินสำหรับคนรายได้น้อย
คนรายได้น้อยไม่ได้หมายความว่าจะออมไม่ได้ แต่ต้องให้ความสำคัญกับ สภาพคล่องและความอยู่รอดก่อน
ถ้ารายได้ 15,000 บาท
และค่าใช้จ่ายจำเป็น 13,500 บาท
การตั้งเป้าออม 5,000 บาทอาจไม่สมจริง
ลองเริ่มจาก 500 บาท
หรือประมาณ 3.3% ของรายได้
เมื่อทำได้ต่อเนื่องแล้วค่อยเพิ่มเป็น 700 บาท หรือ 1,000 บาท
อีกวิธีหนึ่งคือใช้ “เงินก้อนพิเศษ” เป็นตัวช่วย เช่น
- โบนัส
- เงินคืน
- รายได้พิเศษ
- เงินจากการขายของที่ไม่ได้ใช้
แทนที่จะใช้ทั้งหมด อาจแบ่งบางส่วนเข้าบัญชีออม
วิธีเก็บเงินให้อยู่ ไม่เผลอใช้
การเก็บเงินไม่สำเร็จไม่ได้หมายความว่าคุณไม่มีวินัยเสมอไป
บางครั้งปัญหาคือ ระบบเปิดโอกาสให้เราใช้เงินง่ายเกินไป
ลองใช้เทคนิคเหล่านี้
ทำให้การออมง่าย
ตั้งโอนอัตโนมัติ
ทำให้การใช้เงินยากขึ้นเล็กน้อย
ไม่เก็บเงินออมไว้ในบัญชีเดียวกับบัญชีที่ใช้จ่ายทุกวัน
ทำให้เป้าหมายมองเห็นได้
ตั้งชื่อบัญชีว่า
“เงินฉุกเฉิน 30,000”
แทนที่จะเขียนว่า
“บัญชีออม”
ใช้บัญชีแยกตามเป้าหมาย
เช่น
- เงินเที่ยวญี่ปุ่น
- เงินซื้อรถ
- เงินฉุกเฉิน
- เงินเรียน
เมื่อเห็นเงินเติบโต เราจะมีแรงจูงใจมากขึ้น
เทคนิคออมเงินที่ช่วยสร้างวินัย
เทคนิค 1: เก็บแบงก์หรือเหรียญตามกติกา
ตัวอย่าง
ทุกครั้งที่ได้รับแบงก์ 50 บาท ให้เก็บไว้
หรือทุกครั้งที่มีเงินทอน ให้หยอดกระปุก
เหมาะกับคนที่ต้องการสร้างนิสัยมากกว่าการหวังเงินก้อนใหญ่
เทคนิค 2: ออมเงินตามวัน
กำหนดจำนวนเงินตามวันที่
วันที่ 1 = 10 บาท
วันที่ 2 = 20 บาท
วันที่ 3 = 30 บาท
แล้วเพิ่มขึ้นตามลำดับ
แต่หากช่วงท้ายเดือนจำนวนเงินสูงเกินไป สามารถปรับเป็นจำนวนคงที่ได้
เทคนิค 3: Challenge 30 วัน
กำหนดเป้าหมาย 30 วัน
เช่น
“เดือนนี้ฉันจะลดการสั่งอาหารเดลิเวอรีลง 8 ครั้ง”
แล้วนำเงินที่ประหยัดได้เข้าบัญชีออม
ข้อดีคือเห็นผลเร็วและสร้างแรงจูงใจ
เทคนิค 4: เงินพิเศษแบ่งทันที
เมื่อได้เงินพิเศษ อย่าเพิ่มระดับการใช้ชีวิตทันที
อาจใช้หลักง่าย ๆ เช่น
เงินพิเศษ 10,000 บาท
แบ่งเป็น
- 5,000 บาท ออม
- 2,000 บาท ใช้หนี้
- 2,000 บาท ใช้เพื่อความสุข
- 1,000 บาท ใช้กับเป้าหมายอื่น
ไม่จำเป็นต้องใช้สูตรนี้เป๊ะ ๆ แต่แนวคิดคือ เงินก้อนพิเศษควรถูกจัดสรรก่อนใช้
เงินสำรองฉุกเฉินควรมีเท่าไร?
เงินสำรองฉุกเฉินเป็นหนึ่งในเป้าหมายแรก ๆ ที่มือใหม่ควรให้ความสำคัญ
ธนาคารแห่งประเทศไทยแนะนำให้มีเงินออมฉุกเฉินประมาณ 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน
ตัวอย่าง
หากมีค่าใช้จ่ายจำเป็นและภาระหนี้รวม
15,000 บาทต่อเดือน
เป้าหมายเงินฉุกเฉินอาจอยู่ที่
45,000–90,000 บาท
เงินก้อนนี้มีไว้สำหรับสถานการณ์ที่ไม่ได้วางแผน เช่น
- ตกงาน
- รายได้ลดลง
- รถเสีย
- เครื่องใช้ไฟฟ้าจำเป็นเสีย
- ค่าใช้จ่ายฉุกเฉิน
ไม่ควรนำเงินฉุกเฉินไปใช้กับการซื้อของตามใจหรือท่องเที่ยว
ควรแยกบัญชีเงินออมหรือไม่?
ควรแยก หากการแยกช่วยให้คุณควบคุมเงินได้ง่ายขึ้น
ตัวอย่างโครงสร้างที่เข้าใจง่าย
บัญชีที่ 1: ใช้ประจำ
เงินเดือนเข้าและจ่ายค่าใช้จ่าย
บัญชีที่ 2: เงินฉุกเฉิน
ห้ามใช้ถ้าไม่จำเป็น
บัญชีที่ 3: เป้าหมาย
สำหรับสิ่งที่ต้องการในอนาคต
เช่น
ซื้อรถ
ท่องเที่ยว
เรียนต่อ
ทำธุรกิจ
ไม่จำเป็นต้องเปิดหลายบัญชีจนบริหารยาก
หลักสำคัญคือ แต่ละบัญชีควรมีหน้าที่ชัดเจน
ออมเงินกับลงทุนต่างกันอย่างไร?
สองคำนี้มักถูกใช้แทนกัน แต่จริง ๆ แล้วมีความแตกต่างกัน
การออม
เน้น
- ความปลอดภัยของเงินต้น
- สภาพคล่อง
- เป้าหมายระยะสั้นถึงกลาง
- เงินสำรองฉุกเฉิน
ตัวอย่างเช่น
- เงินฝาก
- เงินฝากประจำ
- สลากออมทรัพย์
การลงทุน
เน้น
- การเติบโตของเงินในระยะยาว
- การรับความเสี่ยง
- ผลตอบแทนที่อาจสูงขึ้น
- การเลือกสินทรัพย์ให้เหมาะกับเป้าหมาย
เช่น
- กองทุนรวม
- หุ้น
- พันธบัตร
- สินทรัพย์ลงทุนประเภทต่าง ๆ
สำนักงาน ก.ล.ต. แนะนำหลักพื้นฐานสำหรับผู้เริ่มลงทุนให้รู้จัก เป้าหมาย รู้ความเสี่ยง และรู้จักสิ่งที่จะลงทุน ก่อนตัดสินใจ
ดังนั้น หากเพิ่งเริ่มจัดการเงิน อย่าเพิ่งคิดว่า
“ต้องลงทุนทันที ไม่อย่างนั้นเงินจะไม่โต”
สิ่งแรกควรคือสร้างพื้นฐานทางการเงินให้มั่นคงก่อน
ข้อดีของการออมเงิน
1. มีเงินรองรับเหตุการณ์ไม่คาดคิด
เมื่อเกิดเหตุฉุกเฉิน เราจะมีทางเลือกมากขึ้น
2. ลดการพึ่งพาหนี้
มีเงินสำรองช่วยลดโอกาสต้องใช้บัตรเครดิตหรือสินเชื่อเพื่อแก้ปัญหาเฉพาะหน้า
3. ทำให้ซื้อของชิ้นใหญ่ได้ง่ายขึ้น
แทนที่จะกู้ทั้งหมด สามารถวางแผนเก็บเงินล่วงหน้า
4. ช่วยให้จิตใจสบายขึ้น
การมีเงินสำรองทำให้รู้สึกว่ามี “กันชน” ทางการเงิน
5. เป็นพื้นฐานก่อนเริ่มลงทุน
เมื่อมีเงินสำรองและเข้าใจเป้าหมายแล้ว การวางแผนลงทุนจะเป็นระบบมากขึ้น
ข้อเสียหรือข้อจำกัดของการออมเงิน
การออมมีข้อดีมาก แต่ก็มีข้อจำกัดเช่นกัน
1. เงินอาจเติบโตไม่ทันเงินเฟ้อ
หากผลตอบแทนจากเงินออมต่ำกว่าอัตราการเพิ่มขึ้นของราคาสินค้า มูลค่าที่แท้จริงของเงินอาจลดลง
2. ออมมากเกินไปอาจกระทบคุณภาพชีวิต
หากพยายามเก็บทุกบาท อาจทำให้เกิดความเครียดและเลิกทำตามแผนในที่สุด
3. เงินอาจถูกนำไปใช้ผิดวัตถุประสงค์
ถ้าไม่มีการแยกบัญชีหรือกำหนดเป้าหมายชัดเจน เงินเก็บอาจกลายเป็นเงินใช้จ่าย
4. การออมอย่างเดียวอาจไม่เพียงพอสำหรับเป้าหมายระยะยาว
เป้าหมายบางอย่าง เช่น เกษียณ อาจต้องพิจารณาการลงทุนที่เหมาะสมกับความเสี่ยงและระยะเวลาของแต่ละคนด้วย
ข้อผิดพลาดที่มือใหม่มักทำ
ผิดพลาดที่ 1: รอให้มีเงินเยอะก่อน
จริง ๆ แล้วการออมคือทักษะ
ถ้าเรายังไม่สามารถบริหารเงิน 20,000 บาทได้ การมีเงิน 50,000 บาทก็ไม่ได้รับประกันว่าจะบริหารได้ดีขึ้น
ผิดพลาดที่ 2: ตั้งเป้าหมายใหญ่เกินไป
การตั้งเป้า 100,000 บาทภายใน 3 เดือน ทั้งที่รายได้ไม่สัมพันธ์กับเป้าหมาย อาจทำให้เกิดความกดดัน
เริ่มจากเป้าหมายเล็กก่อน
1,000 → 5,000 → 10,000 → 30,000 บาท
ผิดพลาดที่ 3: ลดทุกอย่างจนไม่มีความสุข
แผนการเงินที่ดีควรอยู่กับเราได้นาน
ไม่ใช่ทำได้เพียง 2 สัปดาห์
ผิดพลาดที่ 4: ใช้เงินออมแก้ทุกปัญหา
ถ้าใช้เงินออมทุกครั้งที่เงินขาดมือ แสดงว่าอาจต้องกลับไปดูงบประมาณรายเดือนใหม่
ผิดพลาดที่ 5: ลงทุนเพราะกลัวตกขบวน
การเห็นคนอื่นลงทุนแล้วได้เงินไม่ได้หมายความว่าสินทรัพย์เดียวกันเหมาะกับเรา
ก่อนลงทุนควรเข้าใจ
- เป้าหมาย
- ระยะเวลา
- ความเสี่ยง
- ค่าธรรมเนียม
- เงื่อนไข
- โอกาสขาดทุน
ตัวอย่างแผนออมเงิน 30 วันสำหรับมือใหม่
หากไม่รู้ว่าจะเริ่มตรงไหน ลองใช้แผน 30 วันนี้
วันที่ 1–3: สำรวจการเงิน
จดรายได้ทั้งหมด
จดค่าใช้จ่าย
จดหนี้สิน
จดเงินออมที่มีอยู่
วันที่ 4–7: หาจุดรั่ว
ดูรายการที่ไม่จำเป็น
เช่น
- แอปที่ไม่ได้ใช้
- การสั่งอาหารบ่อยเกินไป
- การซื้อของตามโปรโมชัน
- ค่าใช้จ่ายเล็ก ๆ ที่เกิดซ้ำ
วันที่ 8–10: ตั้งเป้าหมาย
เลือก 1 เป้าหมายก่อน
เช่น
เงินฉุกเฉิน 10,000 บาท
วันที่ 11–15: เปิดบัญชีหรือแยกเงิน
กำหนดบัญชีสำหรับเป้าหมาย
วันที่ 16–20: ตั้งระบบอัตโนมัติ
กำหนดเงินออมทุกเดือน
วันที่ 21–25: ลดค่าใช้จ่ายหนึ่งหมวด
อย่าลดทุกอย่างพร้อมกัน
เลือกเพียงหนึ่งเรื่อง
วันที่ 26–30: สรุปผล
ดูว่า
- ออมได้เท่าไร
- ลดค่าใช้จ่ายได้เท่าไร
- อะไรทำได้ดี
- อะไรทำไม่ได้
- เดือนหน้าจะปรับอะไร
หลังจากครบ 30 วัน ให้ทำซ้ำอีกเดือน
วิธีออมเงินให้ได้ 10,000 บาทแรก
เป้าหมาย 10,000 บาทแรกมีความสำคัญทางจิตใจมาก
เพราะมันทำให้เรารู้ว่า
“เราก็เก็บเงินได้เหมือนกัน”
ตัวอย่าง
หากต้องการเก็บ 10,000 บาท
แบบ 5 เดือน
เดือนละ 2,000 บาท
แบบ 10 เดือน
เดือนละ 1,000 บาท
แบบ 20 เดือน
เดือนละ 500 บาท
ไม่มีแบบไหนผิด
สิ่งสำคัญคือเลือกตัวเลขที่สัมพันธ์กับชีวิตจริง
หากเดือนละ 1,000 บาททำได้ต่อเนื่อง 10 เดือน นั่นคือเงิน 10,000 บาทที่เกิดขึ้นจริง
วิธีคิดที่ช่วยให้ออมเงินได้ระยะยาว
การออมเงินไม่ได้เกี่ยวกับตัวเลขอย่างเดียว แต่เกี่ยวกับพฤติกรรมด้วย
ลองเปลี่ยนความคิดจาก
“ฉันต้องอดทนเพื่อเก็บเงิน”
เป็น
“ฉันกำลังซื้อความมั่นคงให้ตัวเองในอนาคต”
เงิน 1,000 บาทที่ไม่ใช้วันนี้ อาจดูไม่มีความหมาย
แต่เมื่อสะสมต่อเนื่อง
1 เดือน = 1,000 บาท
6 เดือน = 6,000 บาท
1 ปี = 12,000 บาท
3 ปี = 36,000 บาท
และนี่เป็นเพียงเงินต้นจากการออม โดยยังไม่รวมผลตอบแทนที่อาจเกิดขึ้นจากผลิตภัณฑ์ทางการเงินบางประเภท
FAQ: คำถามที่พบบ่อยเกี่ยวกับการออมเงิน
Q1: เงินเดือนน้อยควรเริ่มออมไหม?
ควรเริ่ม แม้จำนวนเงินจะน้อย
เพราะเป้าหมายแรกคือสร้างนิสัยและระบบ ไม่ใช่แข่งขันว่าใครมีเงินเก็บมากที่สุด
เริ่มจาก 100, 500 หรือ 1,000 บาทก็ได้ตามความสามารถ
Q2: ไม่มีเงินเก็บเลย ควรเริ่มจากอะไร?
เริ่มจาก
- ตรวจสอบรายรับ
- จดรายจ่าย
- ลดค่าใช้จ่ายที่ไม่จำเป็น
- ตั้งเป้าหมายเล็ก ๆ
- แยกบัญชี
- ออมทันทีเมื่อมีรายได้
Q3: ควรออมก่อนหรือใช้หนี้ก่อน?
ต้องดูประเภทและต้นทุนของหนี้
หากเป็นหนี้ดอกเบี้ยสูง ควรให้ความสำคัญกับการจัดการหนี้ ขณะเดียวกันควรมีเงินสำรองฉุกเฉินในระดับหนึ่งเพื่อป้องกันการต้องก่อหนี้เพิ่มเมื่อเกิดเหตุไม่คาดคิด
ธนาคารแห่งประเทศไทยก็แนะนำให้พิจารณารายได้ หนี้ และความสามารถในการชำระคืนควบคู่กับการออม
Q4: ต้องออม 25% ของรายได้หรือไม่?
ไม่จำเป็นต้องเป๊ะ
1 ใน 4 เป็นแนวทางหนึ่ง แต่สถานการณ์ของแต่ละคนแตกต่างกัน
หากมีรายได้น้อยหรือภาระหนี้สูง อาจเริ่มต่ำกว่านั้นแล้วค่อยเพิ่มเมื่อสถานการณ์ดีขึ้น
Q5: เงินฉุกเฉินควรเก็บไว้ที่ไหน?
ควรอยู่ในรูปแบบที่เข้าถึงได้ง่ายและมีความเสี่ยงเหมาะสมกับวัตถุประสงค์
อย่านำเงินฉุกเฉินทั้งหมดไปอยู่ในสินทรัพย์ที่มีความผันผวนสูงหรือถอนออกมาใช้ได้ยาก
Q6: เก็บเงินไว้ในบัญชีเดียวได้ไหม?
ได้ แต่การแยกบัญชีช่วยให้เห็นชัดว่าเงินส่วนไหนใช้ได้และส่วนไหนไม่ควรแตะ
สำหรับมือใหม่ การแยกบัญชีอาจช่วยลดการใช้เงินเกินแผนได้มาก
Q7: ควรเริ่มลงทุนเมื่อมีเงินเก็บเท่าไร?
ไม่มีตัวเลขเดียวสำหรับทุกคน
ควรพิจารณาว่ามีเงินสำรองฉุกเฉินเพียงพอหรือไม่ มีหนี้ดอกเบี้ยสูงหรือไม่ และเข้าใจความเสี่ยงของสิ่งที่จะลงทุนหรือยัง
ก่อนลงทุน ก.ล.ต. แนะนำให้รู้เป้าหมาย รู้ความเสี่ยง และรู้จักสิ่งที่จะลงทุน
Q8: ถ้าเดือนนี้ออมไม่ได้ถือว่าล้มเหลวไหม?
ไม่
สิ่งสำคัญคือกลับมาเริ่มใหม่ในเดือนถัดไป
การเงินเป็นเรื่องระยะยาว ไม่ใช่การแข่งขันที่ต้องสมบูรณ์แบบทุกเดือน
สรุป: วิธีออมเงินสำหรับมือใหม่ เริ่มจากน้อยแต่ทำให้ต่อเนื่อง
การออมเงินไม่ได้เริ่มจากการมีเงินเดือนสูง
แต่เริ่มจาก การรู้จักจัดการเงินที่มีอยู่
ถ้าคุณเพิ่งเริ่มต้น ให้จำหลักง่าย ๆ นี้ไว้
รู้เงิน → ตั้งเป้าหมาย → ออมก่อนใช้ → แยกบัญชี → ลดรายจ่าย → เพิ่มรายได้ → สร้างเงินฉุกเฉิน → ทบทวนแผน
อย่ากังวลว่าตัวเลขในบัญชีวันนี้ยังน้อย
เพราะเงินเก็บหลักพันก็มีความหมาย หากมันเป็นหลักพันที่เกิดจากวินัยของเราเอง
และอย่ารอวันที่ “พร้อม”
เพราะวันที่เหมาะที่สุดในการเริ่มออมเงิน อาจไม่ใช่วันที่เงินเดือนสูงที่สุด แต่คือ วันนี้ที่เราเริ่มควบคุมเงินของตัวเองได้
เริ่มต้นวันนี้ด้วยเป้าหมายเล็ก ๆ
ลองเปิดบัญชีหรือแยกเงินสำหรับการออม แล้วตั้งเป้าหมายแรกเพียง
1,000 บาท
เมื่อทำสำเร็จ ค่อยขยับเป็น
5,000 บาท → 10,000 บาท → 30,000 บาท → เงินสำรองฉุกเฉิน 3–6 เดือน
การสร้างฐานะทางการเงินที่ดีไม่จำเป็นต้องเกิดขึ้นในวันเดียว
ขอเพียงเริ่มต้น และทำต่อเนื่อง
เงินเก็บก้อนแรกอาจไม่ได้เปลี่ยนชีวิตทันที แต่ “นิสัยการออม” สามารถเปลี่ยนอนาคตทางการเงินของเราได้
วิธีแบ่งเงินเดือน50/30/20
ควรเชื่อมบทความนี้กับบทความอื่นในเว็บไซต์ คู่มือชีวิตไดอารี่ ที่มีเนื้อหาเกี่ยวข้อง เพื่อช่วยให้ผู้อ่านอ่านต่อและช่วยสร้าง Topic Cluster
ธนาคารแห่งประเทศไทย
สามารถอ้างอิงข้อมูลเรื่องการออม การวางแผนการเงิน และเครื่องมือทางการเงินจาก ธปท. ธนาคารแห่งประเทศไทย – การวางแผนการเงิน
การวางแผนการเงิน
ขั้นตอนการวางแผนการเงิน – ธปท.
ตารางออมเงิน
สำนักงาน ก.ล.ต.
สำหรับผู้อ่านที่ต้องการศึกษาพื้นฐานเกี่ยวกับการลงทุน สามารถเชื่อมไปยังข้อมูลของ ก.ล.ต. ซึ่งมีเนื้อหาเกี่ยวกับการวางแผนการลงทุน ความเสี่ยง และการเริ่มต้นลงทุน วางแผนการลงทุน – ก.ล.ต.