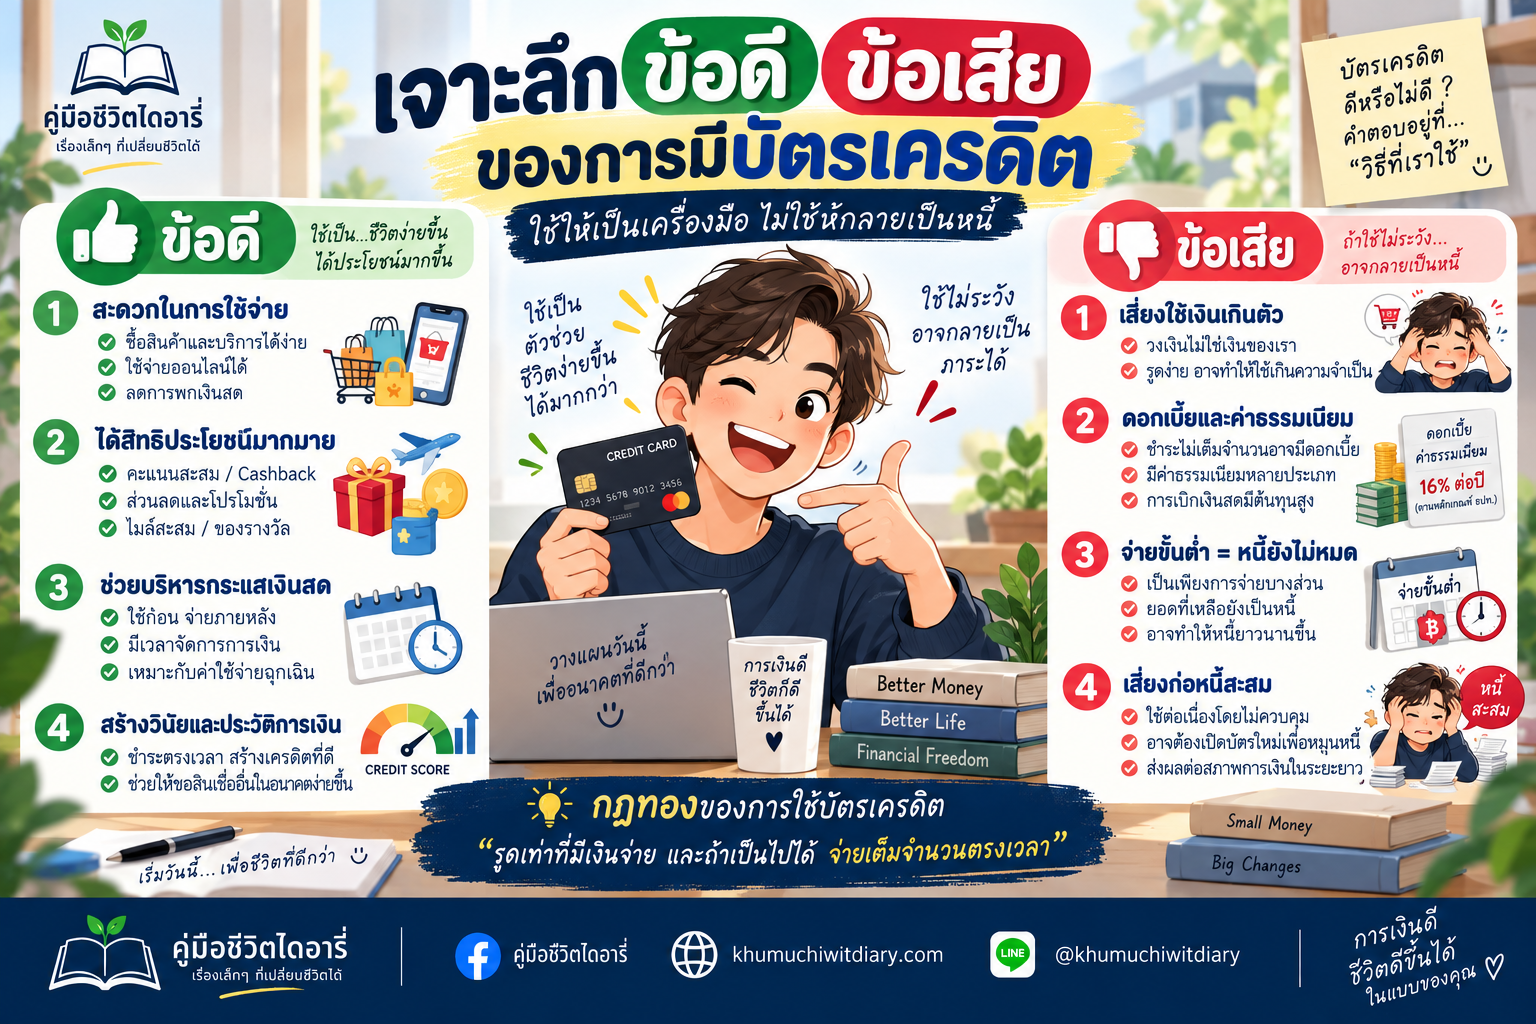
เจาะลึกข้อดีข้อเสียของการมีบัตรเครดิต ใช้อย่างไรให้คุ้มและไม่เป็นหนี้
บัตรเครดิตเป็นเครื่องมือทางการเงินที่มีสองด้านในใบเดียว ถ้าใช้เป็น มันช่วยเพิ่มความสะดวก สร้างสิทธิประโยชน์ และบริหารกระแสเงินสดได้ แต่ถ้าใช้เกินกำลังหรือจ่ายไม่เต็มจำนวน หนี้ก้อนเล็กอาจค่อย ๆ กลายเป็นภาระที่จัดการยาก
ก่อนตัดสินใจสมัครบัตรเครดิตจึงไม่ควรถามเพียงว่า “บัตรไหนดี?” แต่ควรถามตัวเองก่อนว่า “เรามีวินัยทางการเงินมากพอที่จะใช้บัตรเครดิตหรือยัง?”
บทความนี้จะพาไปดูทั้ง ข้อดี ข้อเสีย ค่าใช้จ่าย ความเสี่ยง วิธีใช้ให้คุ้ม ตัวอย่างสถานการณ์จริง และวิธีประเมินว่าบัตรเครดิตเหมาะกับเราหรือไม่
สารบัญ
- บัตรเครดิตคืออะไร?
- บัตรเครดิตทำงานอย่างไร?
- ข้อดีของการมีบัตรเครดิต
- ข้อเสียของการมีบัตรเครดิต
- ความเข้าใจผิดเกี่ยวกับบัตรเครดิต
- จ่ายเต็มกับจ่ายขั้นต่ำต่างกันอย่างไร?
- ตัวอย่างการใช้บัตรเครดิตอย่างถูกวิธี
- ใครเหมาะกับการมีบัตรเครดิต?
- ใครควรระวังหรือยังไม่ควรมีบัตรเครดิต?
- วิธีเลือกบัตรเครดิตให้เหมาะกับตัวเอง
- เทคนิคใช้บัตรเครดิตให้คุ้ม
- สัญญาณเตือนว่ากำลังใช้บัตรเครดิตผิดวิธี
- คำถามที่พบบ่อย
- สรุป
บัตรเครดิตคืออะไร?
บัตรเครดิตเป็นเครื่องมือสำหรับชำระค่าสินค้าและบริการ โดยผู้ถือบัตรสามารถใช้วงเงินที่ผู้ออกบัตรอนุมัติให้ก่อน แล้วจึงชำระคืนภายหลังตามรอบบัญชี
จุดสำคัญคือ เงินที่เราใช้ผ่านบัตรเครดิตไม่ใช่เงินของเราในทันที แต่เป็นวงเงินสินเชื่อ
ตัวอย่างเช่น
สมมติธนาคารอนุมัติวงเงิน 50,000 บาท และเราใช้บัตรซื้อโทรศัพท์ราคา 20,000 บาท
หลังจากทำรายการ วงเงินที่สามารถใช้ได้จะลดลงตามเงื่อนไขของบัตร และเราจะมีภาระต้องชำระยอดดังกล่าวตามใบแจ้งยอด
หากชำระตามเงื่อนไขและเต็มจำนวน ก็สามารถใช้ประโยชน์จากบัตรได้โดยไม่ต้องแบกรับดอกเบี้ยจากยอดซื้อสินค้าแบบเดียวกับกรณีชำระไม่เต็มจำนวน
แต่หากจ่ายไม่เต็มจำนวน หนี้ส่วนที่เหลืออาจมีดอกเบี้ยและค่าใช้จ่ายตามเงื่อนไขของผู้ออกบัตร
ธนาคารแห่งประเทศไทยอธิบายว่ากรณีการซื้อสินค้าและบริการ หากชำระไม่เต็มจำนวนหรือชำระล่าช้า ผู้ออกบัตรสามารถคิดดอกเบี้ยตามหลักเกณฑ์ที่กำหนด ขณะที่การเบิกถอนเงินสดจะเริ่มคำนวณตั้งแต่วันที่เบิกถอน
บัตรเครดิตทำงานอย่างไร?
เพื่อให้ใช้บัตรเครดิตได้อย่างปลอดภัย สิ่งแรกที่ควรเข้าใจคือ รอบบิลและวันครบกำหนดชำระ
ตัวอย่างสมมติ
- วันที่ตัดรอบบัญชี: วันที่ 25
- วันครบกำหนดชำระ: วันที่ 10 ของเดือนถัดไป
- ยอดใช้จ่ายในรอบนั้น: 8,000 บาท
เมื่อถึงวันครบกำหนด ผู้ถือบัตรอาจมีตัวเลือกในการชำระตามเงื่อนไข เช่น ชำระเต็มจำนวนหรือชำระขั้นต่ำ
แต่สิ่งที่แตกต่างกันอย่างมากคือ ต้นทุนทางการเงิน
การชำระเต็มจำนวนช่วยหลีกเลี่ยงการเกิดดอกเบี้ยจากยอดซื้อสินค้าและบริการตามเงื่อนไขของบัตร
ส่วนการชำระเพียงขั้นต่ำหมายความว่ายังมียอดหนี้เหลืออยู่ และยอดดังกล่าวสามารถก่อให้เกิดดอกเบี้ยต่อไปได้
ธปท. ระบุว่าผู้ถือบัตรต้องชำระหนี้ขั้นต่ำในแต่ละงวดไม่น้อยกว่า 10% ของยอดคงค้างทั้งสิ้นตามหลักเกณฑ์ที่ระบุไว้ และผู้ให้บริการแต่ละรายอาจมีรายละเอียดและเงื่อนไขเพิ่มเติมที่ต้องตรวจสอบจากใบแจ้งยอดและสัญญา
ข้อดีของการมีบัตรเครดิต
การมีบัตรเครดิตไม่ได้หมายความว่าจะเป็นเรื่องไม่ดีเสมอไป หากใช้อย่างมีวินัย บัตรเครดิตสามารถเป็นเครื่องมือทางการเงินที่มีประโยชน์มาก
1. เพิ่มความสะดวกในการใช้จ่าย
ข้อดีพื้นฐานที่สุดคือความสะดวก
ไม่จำเป็นต้องพกเงินสดจำนวนมาก และสามารถใช้ชำระสินค้าและบริการผ่านช่องทางต่าง ๆ ทั้งหน้าร้านและออนไลน์
โดยเฉพาะในยุคที่การซื้อสินค้าออนไลน์ การจองโรงแรม การซื้อตั๋วเครื่องบิน และบริการดิจิทัลกลายเป็นเรื่องปกติ
บัตรเครดิตสามารถช่วยให้การทำธุรกรรมเหล่านี้สะดวกขึ้น
2. มีระยะเวลาชำระเงินภายหลัง
นี่เป็นหนึ่งในประโยชน์ที่หลายคนเลือกใช้บัตรเครดิต
สมมติคุณได้รับเงินเดือนวันที่ 30 แต่ต้องจ่ายค่าใช้จ่ายบางอย่างก่อนวันที่เงินเดือนออก
หากคุณมีเงินสำรองเพียงพอในภาพรวมและสามารถชำระบัตรเต็มจำนวนตามกำหนด การใช้บัตรอาจช่วยบริหารกระแสเงินสดระยะสั้นได้
อย่างไรก็ตาม ต้องแยกให้ออกระหว่าง
“บริหารกระแสเงินสด”
กับ
“ไม่มีเงินแต่ใช้บัตรแทน”
สองอย่างนี้ดูคล้ายกัน แต่ผลทางการเงินแตกต่างกันมาก
3. ได้คะแนนสะสม
บัตรเครดิตหลายประเภทมีระบบคะแนนสะสมจากการใช้จ่าย
คะแนนอาจนำไปแลกเป็นสิทธิประโยชน์ต่าง ๆ ตามเงื่อนไขของแต่ละบัตร เช่น
- เครดิตเงินคืน
- คะแนนสะสม
- ส่วนลด
- สิทธิพิเศษ
- ไมล์สะสม
- ของรางวัล
ธปท.มีระบบเปรียบเทียบผลิตภัณฑ์บัตรเครดิตที่สามารถดูสิทธิประโยชน์ เช่น เครดิตเงินคืน คะแนนสะสม และไมล์สะสม รวมถึงเงื่อนไขและระยะเวลาปลอดดอกเบี้ยของผลิตภัณฑ์ต่าง ๆ ได้
แต่ต้องระวัง
อย่าใช้เงิน 10,000 บาทเพื่อหวังคะแนนมูลค่าไม่กี่ร้อยบาท
เพราะถ้าคะแนนทำให้เราใช้เงินเกินความจำเป็น ผลประโยชน์ที่ได้รับอาจไม่คุ้มกับต้นทุนทางการเงิน
4. ได้ส่วนลดและโปรโมชั่น
บัตรเครดิตจำนวนมากมีโปรโมชั่นร่วมกับร้านค้า ร้านอาหาร โรงแรม หรือแพลตฟอร์มต่าง ๆ
ตัวอย่างเช่น
ร้านอาหารราคา 1,000 บาท
หากบัตรให้ส่วนลด 10%
จะประหยัดได้ 100 บาท
หากคุณตั้งใจจะรับประทานอาหารอยู่แล้ว การใช้สิทธิประโยชน์อาจช่วยลดค่าใช้จ่ายได้จริง
แต่ถ้าคุณไม่ได้ตั้งใจจะซื้อ แล้วซื้อเพียงเพราะมีโปรโมชั่น นั่นไม่ใช่การประหยัด
ส่วนลดที่ดีที่สุดคือส่วนลดจากสิ่งที่คุณตั้งใจจะซื้ออยู่แล้ว
5. ใช้สร้างประวัติการชำระเงิน
การใช้สินเชื่ออย่างมีความรับผิดชอบและชำระตรงเวลาสามารถเป็นส่วนหนึ่งของประวัติข้อมูลเครดิตของบุคคลได้
ดังนั้นบัตรเครดิตจึงสามารถเป็นเครื่องมือในการฝึกวินัยทางการเงินได้
เช่น
- ใช้จ่ายตามงบ
- ไม่จ่ายล่าช้า
- ไม่ใช้วงเงินจนเต็ม
- ชำระหนี้ตามกำหนด
- ไม่เปิดบัตรจำนวนมากเกินความจำเป็น
อย่างไรก็ตาม ไม่ควรมองว่าการมีบัตรเครดิตหลายใบหรือการใช้วงเงินจำนวนมากจะทำให้เครดิตดีโดยอัตโนมัติ
สิ่งสำคัญคือ พฤติกรรมการบริหารหนี้
6. มีความปลอดภัยมากกว่าการพกเงินสดจำนวนมาก
หากเดินทางพร้อมเงินสดจำนวนมากแล้วเกิดสูญหาย เงินดังกล่าวอาจนำกลับคืนได้ยาก
แต่บัตรเครดิตสามารถมีระบบรักษาความปลอดภัย เช่น
- การแจ้งเตือนรายการ
- การระงับบัตร
- การตรวจสอบธุรกรรม
- ระบบยืนยันตัวตน
แน่นอนว่าไม่ได้หมายความว่าบัตรเครดิตไม่มีความเสี่ยง แต่การจัดการความเสียหายอาจทำได้ง่ายกว่าการสูญเสียเงินสดโดยตรงในบางสถานการณ์
7. เหมาะกับค่าใช้จ่ายฉุกเฉินบางประเภท
บัตรเครดิตสามารถช่วยในสถานการณ์ที่จำเป็นเร่งด่วนได้
ตัวอย่างเช่น
รถเสียกะทันหันและต้องจ่ายค่าซ่อม 5,000 บาท
ถ้าคุณมีเงินสำรองอยู่แล้ว แต่เงินยังไม่พร้อมในวันนั้น การใช้บัตรแล้วนำเงินสำรองมาชำระเต็มจำนวนตามกำหนดอาจเป็นทางเลือกหนึ่ง
แต่ถ้าคุณไม่มีเงินสำรองเลย และใช้บัตรเพื่อรับมือกับค่าใช้จ่ายฉุกเฉินซ้ำ ๆ นั่นเป็นสัญญาณว่าปัญหาที่แท้จริงอาจอยู่ที่ เงินสำรองไม่เพียงพอ ไม่ใช่การไม่มีบัตรเครดิต
ข้อเสียของการมีบัตรเครดิต
เมื่อมีข้อดีก็ต้องพูดถึงอีกด้านอย่างตรงไปตรงมา เพราะบัตรเครดิตสามารถสร้างปัญหาทางการเงินได้เช่นกัน
1. เสี่ยงใช้เงินเกินตัว
นี่คือความเสี่ยงอันดับต้น ๆ
เมื่อซื้อสินค้าโดยไม่ต้องจ่ายเงินสดทันที สมองอาจรู้สึกว่าการซื้อไม่เจ็บเท่าการควักเงินสด
เช่น
เงินเดือน 25,000 บาท
แต่ใช้บัตรเดือนหนึ่ง 30,000 บาท
แม้ในวันที่รูดบัตรจะรู้สึกว่า “เดี๋ยวค่อยจ่าย”
แต่เมื่อถึงวันครบกำหนด เงิน 30,000 บาทนั้นยังคงเป็นภาระจริง
2. ดอกเบี้ยสามารถทำให้หนี้โตขึ้น
หากชำระไม่เต็มจำนวน ยอดคงเหลือสามารถมีต้นทุนทางการเงิน
ปัจจุบัน ธปท.ระบุว่าดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมที่เกี่ยวข้องกับบัตรเครดิตรวมกันต้องไม่เกิน 16% ต่อปีตามหลักเกณฑ์ที่กำหนด
ตัวเลข 16% อาจฟังดูไม่มากสำหรับบางคน
แต่ลองคิดในรูปแบบหนี้จริง
หากมีหนี้ 50,000 บาท และมีต้นทุนประมาณ 16% ต่อปีในกรณีที่เข้าเงื่อนไขดังกล่าว ต้นทุนดอกเบี้ยเชิงง่าย ๆ อาจอยู่ราว 8,000 บาทต่อปี ก่อนพิจารณาวิธีคำนวณจริงและการลดลงของเงินต้น
ดังนั้นปัญหาไม่ได้อยู่แค่ “ดอกเบี้ยสูง”
แต่คือ หนี้ถูกลากยาวเป็นเวลานาน
3. การจ่ายขั้นต่ำอาจทำให้หนี้อยู่กับเรานาน
คำว่า “จ่ายขั้นต่ำ” เป็นสิ่งที่ผู้ใช้บัตรเครดิตควรเข้าใจให้ดี
การจ่ายขั้นต่ำไม่ได้หมายความว่า
หนี้หมดแล้ว
แต่หมายถึง
เราจ่ายเพียงส่วนหนึ่ง และยังมีหนี้เหลืออยู่
ตัวอย่าง
ยอดบัตร 20,000 บาท
หากจ่ายเพียงจำนวนขั้นต่ำตามเงื่อนไข
ยอดส่วนที่เหลือยังคงเป็นหนี้
และอาจมีดอกเบี้ยตามเงื่อนไข
ดังนั้นอย่ามองยอดขั้นต่ำเป็น “ยอดที่ควรจ่าย”
ให้มองว่าเป็น ยอดขั้นต่ำที่ช่วยให้บัญชีไม่ผิดเงื่อนไขในกรณีทั่วไป แต่ไม่ได้หมายความว่าดีที่สุดสำหรับการเงินของเรา
4. มีค่าธรรมเนียมบางประเภท
บัตรเครดิตแต่ละใบมีค่าธรรมเนียมและเงื่อนไขแตกต่างกัน
อาจมีรายการ เช่น
- ค่าธรรมเนียมรายปี
- ค่าธรรมเนียมเบิกถอนเงินสด
- ค่าธรรมเนียมออกบัตรใหม่
- ค่าความเสี่ยงจากการแปลงสกุลเงิน
- ค่าธรรมเนียมบางบริการ
ธปท.มีเครื่องมือเปรียบเทียบค่าธรรมเนียมบัตรเครดิต โดยข้อมูลปัจจุบันสามารถตรวจสอบได้เป็นรายผลิตภัณฑ์
ดังนั้นอย่าดูเฉพาะโปรโมชั่นตอนสมัคร
ควรดู ต้นทุนทั้งหมดตลอดการถือบัตร
5. การเบิกเงินสดจากบัตรเครดิตมีต้นทุนสูง
สิ่งหนึ่งที่ควรหลีกเลี่ยงหากไม่จำเป็นคือการใช้บัตรเครดิตกดเงินสด
เพราะการเบิกถอนเงินสดมีค่าธรรมเนียม และดอกเบี้ยสามารถเริ่มคำนวณตั้งแต่วันที่เบิกถอนตามหลักเกณฑ์ที่เกี่ยวข้อง
ธปท.ระบุว่าค่าธรรมเนียมเบิกถอนเงินสดผ่านบัตรเครดิตเรียกเก็บได้ไม่เกิน 3% ของจำนวนเงินสดที่เบิกถอน และมีภาษีมูลค่าเพิ่มจากค่าธรรมเนียมดังกล่าวตามเงื่อนไขที่กำหนด
ดังนั้น
บัตรเครดิตไม่ได้ถูกออกแบบมาเพื่อเป็น ATM ส่วนตัว
หากต้องกดเงินสดจากบัตรเป็นประจำ ควรหยุดและทบทวนสถานะทางการเงินทันที
6. โปรโมชั่นอาจทำให้ซื้อของที่ไม่จำเป็น
คำว่า
ลด 50%
ซื้อ 1 แถม 1
รับคะแนนพิเศษ
สามารถกระตุ้นให้คนซื้อของมากกว่าที่ตั้งใจ
ลองถามตัวเองก่อนซื้อว่า
“ถ้าไม่มีโปรโมชั่นนี้ เรายังจะซื้อหรือไม่?”
ถ้าคำตอบคือ “ไม่”
นั่นอาจไม่ใช่การประหยัดเงิน แต่เป็นการ เสียเงินน้อยลงกับสิ่งที่เราไม่จำเป็นต้องซื้อ
7. มีความเสี่ยงจากการมีบัตรหลายใบ
บางคนมีบัตรเครดิต 5–6 ใบ และแต่ละใบมีวงเงินหลายหมื่นบาท
แม้ไม่ได้ใช้เต็มวงเงินทั้งหมด แต่การมีวงเงินจำนวนมากอาจทำให้เกิดความรู้สึกว่า
“ยังมีเงินให้ใช้”
ทั้งที่จริง ๆ แล้วเป็น ความสามารถในการก่อหนี้
จำนวนบัตรจึงไม่ควรเป็นตัววัดฐานะทางการเงิน
สิ่งสำคัญกว่าคือ
คุณควบคุมยอดใช้จ่ายทั้งหมดได้หรือไม่
จ่ายเต็มกับจ่ายขั้นต่ำต่างกันอย่างไร?
นี่เป็นหัวใจสำคัญที่สุดของการใช้บัตรเครดิต
สมมติคุณใช้บัตรเดือนละ 15,000 บาท
แบบที่ 1: จ่ายเต็มจำนวน
ใช้ 15,000 บาท
ถึงกำหนดจ่าย 15,000 บาท
ยอดหนี้จากรายการนั้นถูกจัดการตามเงื่อนไข และโดยทั่วไปการชำระเต็มจำนวนตรงเวลาจะช่วยหลีกเลี่ยงดอกเบี้ยจากการซื้อสินค้าและบริการตามเงื่อนไขของบัตร
แบบที่ 2: จ่ายขั้นต่ำ
ใช้ 15,000 บาท
แต่จ่ายเพียงขั้นต่ำ
ส่วนที่เหลือยังเป็นหนี้
หากเกิดดอกเบี้ยขึ้น หนี้จะมีต้นทุนเพิ่ม และหากยังมีการรูดบัตรต่อทุกเดือน อาจเกิดวงจรหนี้สะสม
หลักง่าย ๆ
ถ้าไม่มีเงินจ่ายเต็มจำนวน อย่าใช้บัตรเครดิตซื้อสิ่งที่ไม่จำเป็น
ตัวอย่างการใช้บัตรเครดิตอย่างถูกวิธี
สมมติ “คุณเอ” มีรายได้ 30,000 บาทต่อเดือน
ค่าใช้จ่ายจำเป็น 20,000 บาท
เหลือเงิน 10,000 บาท
เขาตั้งงบใช้บัตรเครดิตไว้ไม่เกิน 5,000 บาทต่อเดือน และเก็บเงิน 5,000 บาทเป็นเงินสำรอง
ทุกครั้งที่ใช้บัตร เขาจะบันทึกค่าใช้จ่ายทันที
เมื่อถึงรอบชำระ เขาจ่ายเต็มจำนวน
กรณีนี้บัตรเครดิตทำหน้าที่เป็น
เครื่องมือชำระเงิน
มากกว่า
เครื่องมือกู้เงิน
นี่คือแนวคิดที่ควรยึดไว้
แล้วถ้าใช้บัตรเพื่อผ่อนสินค้า?
การผ่อนสินค้าไม่ใช่สิ่งที่ผิดเสมอไป
แต่ต้องดูว่า
- ดอกเบี้ยเท่าไร
- มีค่าธรรมเนียมหรือไม่
- ระยะเวลาผ่อนกี่เดือน
- ค่างวดต่อเดือนเท่าไร
- รายได้มั่นคงหรือไม่
- หากรายได้ลดลงยังสามารถจ่ายได้หรือไม่
ตัวอย่าง
โทรศัพท์ราคา 24,000 บาท
ผ่อน 0% 12 เดือน
เท่ากับประมาณ 2,000 บาทต่อเดือน หากไม่มีค่าใช้จ่ายอื่นเพิ่มเติม
แต่ต้องระวังคำว่า “0%” เพราะควรอ่านเงื่อนไขว่าครอบคลุมอะไรและต้องทำตามเงื่อนไขใดบ้าง
ใครเหมาะกับการมีบัตรเครดิต?
บัตรเครดิตอาจเหมาะกับคนที่มีลักษณะดังต่อไปนี้
1. มีรายได้ค่อนข้างสม่ำเสมอ
รู้ว่าตัวเองมีรายรับและรายจ่ายเท่าไร
2. มีวินัยในการชำระเงิน
ไม่ปล่อยให้เลยกำหนด
3. สามารถจ่ายเต็มจำนวน
หากใช้บัตรแล้วสามารถกันเงินไว้สำหรับชำระยอดได้
4. ต้องการใช้สิทธิประโยชน์จริง
เช่น ใช้จ่ายในหมวดที่มี cashback หรือคะแนนที่ตรงกับพฤติกรรมของตัวเอง
5. ติดตามค่าใช้จ่ายเป็นประจำ
รู้ว่าตัวเองใช้ไปเท่าไร ไม่ใช่รอเปิดใบแจ้งยอดตอนสิ้นเดือนแล้วค่อยตกใจ
ใครควรระวังหรือยังไม่ควรมีบัตรเครดิต?
อาจต้องระวังเป็นพิเศษหาก
- รายได้ไม่แน่นอน
- มีหนี้จำนวนมากอยู่แล้ว
- ชอบซื้อของตามอารมณ์
- จ่ายบัตรขั้นต่ำเป็นประจำ
- ต้องใช้บัตรหนึ่งใบเพื่อจ่ายอีกใบ
- ต้องกดเงินสดจากบัตรบ่อย
- ไม่มีเงินสำรองฉุกเฉิน
- ไม่เคยติดตามยอดใช้จ่าย
ถ้าตรงหลายข้อ การยังไม่เพิ่มบัตรเครดิตอาจเป็นทางเลือกที่ปลอดภัยกว่า
วิธีเลือกบัตรเครดิตให้เหมาะกับตัวเอง
อย่าเลือกบัตรเพราะโฆษณาบอกว่า “ดีที่สุด”
ให้เลือกจากพฤติกรรมของเรา
คนที่เดินทางบ่อย
อาจพิจารณาบัตรที่ให้สิทธิประโยชน์เกี่ยวกับการเดินทางหรือไมล์
คนที่เติมน้ำมันเป็นประจำ
อาจมองหาบัตรที่มีสิทธิประโยชน์เกี่ยวกับสถานีบริการน้ำมัน
คนที่ซื้อของออนไลน์
อาจเลือกบัตรที่มี cashback หรือโปรโมชั่นในหมวดออนไลน์
คนที่รับประทานอาหารนอกบ้านบ่อย
อาจเลือกบัตรที่ให้ส่วนลดร้านอาหาร
คนที่ต้องการความเรียบง่าย
บัตรที่ไม่มีค่าธรรมเนียมรายปีหรือมีเงื่อนไขยกเว้นที่ทำได้ง่ายอาจเหมาะกว่า
อย่าเลือกจากสิทธิประโยชน์ที่ดูเยอะที่สุด ให้เลือกจากสิทธิประโยชน์ที่คุณใช้จริงที่สุด
เทคนิคใช้บัตรเครดิตให้คุ้ม
เทคนิคที่ 1: ตั้งวงเงินใช้จ่ายส่วนตัว
แม้ธนาคารให้วงเงิน 100,000 บาท ก็ไม่ได้หมายความว่าคุณควรใช้ 100,000 บาท
กำหนดวงเงินส่วนตัว เช่น
“ฉันจะใช้บัตรไม่เกิน 20% ของรายได้ต่อเดือน”
แล้วพยายามไม่เกินกรอบนั้น
เทคนิคที่ 2: จ่ายเต็มจำนวน
นี่เป็นกฎทอง
รูดเท่าที่มีเงินจ่าย
ไม่ใช่
รูดเท่าที่บัตรอนุมัติ
สองประโยคนี้แตกต่างกันอย่างมาก
เทคนิคที่ 3: เปิดแจ้งเตือนทุกครั้งที่มีรายการ
เมื่อมีการใช้บัตร ควรได้รับการแจ้งเตือนเพื่อช่วยตรวจสอบรายการผิดปกติ
หากพบรายการที่ไม่ใช่ของตัวเอง ควรติดต่อผู้ออกบัตรโดยเร็ว
เทคนิคที่ 4: อย่าใช้บัตรหลายใบโดยไม่มีระบบ
ตัวอย่างตรารางการจัดการบัตรและความสำคัญ
| บัตร | วันตัดรอบบัตร | วันครบชำระ | ยอดชำระเดือน |
| ใบที่1 | 25 | 10 | 5,000 |
| ใบที่2 | 5 | 25 | 3,000 |
| ใบที่3 | 15 | 5 | 2,000 |
สัญญาณเตือนว่ากำลังใช้บัตรเครดิตผิดวิธี
หากเริ่มมีพฤติกรรมเหล่านี้ ควรหยุดและทบทวนทันที
สัญญาณที่ 1
จ่ายขั้นต่ำติดต่อกันหลายเดือน
สัญญาณที่ 2
ยอดบัตรเพิ่มขึ้นทุกเดือน
สัญญาณที่ 3
ต้องเปิดบัตรใหม่เพื่อหมุนเงิน
สัญญาณที่ 4
ต้องกดเงินสดจากบัตร
สัญญาณที่ 5
ไม่กล้าเปิดดูใบแจ้งยอด
สัญญาณที่ 6
ใช้เงินเกินรายได้เป็นประจำ
สัญญาณที่ 7
ใช้โปรโมชั่นเป็นเหตุผลในการซื้อของ
หากพบหลายข้อพร้อมกัน สิ่งที่ควรทำไม่ใช่การหาบัตรใหม่ แต่ควร หยุดเพิ่มหนี้และจัดการยอดคงค้างก่อน
วิธีตรวจสอบว่าบัตรเครดิตใบหนึ่งคุ้มกับเราหรือไม่
ใช้สูตรง่าย ๆ
มูลค่าประโยชน์ที่ได้รับจริง − ค่าธรรมเนียม − ต้นทุนทางการเงิน = ความคุ้มค่า
ตัวอย่าง
ในหนึ่งปีคุณได้รับ
- cashback 1,500 บาท
- ส่วนลด 1,000 บาท
- สิทธิประโยชน์อื่น 500 บาท
รวม 3,000 บาท
แต่มีค่าธรรมเนียม 1,500 บาท
ประโยชน์สุทธิประมาณ 1,500 บาท
ถ้าคุณสามารถจ่ายเต็มจำนวนทุกเดือนและไม่ได้เพิ่มการใช้จ่ายเพราะสิทธิประโยชน์ บัตรอาจมีความคุ้มค่า
แต่ถ้าการใช้บัตรทำให้เกิดดอกเบี้ยหลายพันบาทต่อปี ผลประโยชน์ที่ได้รับอาจถูกหักล้างไปอย่างรวดเร็ว
คำถามที่พบบ่อยเกี่ยวกับบัตรเครดิต
บัตรเครดิตมีข้อดีอะไรบ้าง?
ข้อดีหลัก ได้แก่ ความสะดวกในการชำระเงิน การบริหารกระแสเงินสดระยะสั้น คะแนนสะสม เครดิตเงินคืน ส่วนลด และสิทธิประโยชน์ต่าง ๆ โดยต้องใช้ตามเงื่อนไขของบัตร
บัตรเครดิตมีข้อเสียอะไร?
ความเสี่ยงสำคัญคือการใช้จ่ายเกินตัว การเกิดดอกเบี้ยเมื่อชำระไม่เต็มจำนวน ค่าธรรมเนียม การก่อหนี้สะสม และความเสี่ยงจากการใช้เงินโดยไม่วางแผน
ควรจ่ายบัตรเครดิตเต็มจำนวนหรือไม่?
ถ้าสามารถทำได้ ควรชำระเต็มจำนวนและตรงเวลาตามเงื่อนไข เพราะช่วยลดความเสี่ยงจากดอกเบี้ยและการสะสมหนี้
จ่ายขั้นต่ำบัตรเครดิตได้ไหม?
สามารถจ่ายขั้นต่ำตามหลักเกณฑ์และเงื่อนไขของผู้ออกบัตรได้ แต่ไม่ควรมองว่าเป็นวิธีบริหารหนี้ระยะยาว เพราะยอดที่เหลืออาจมีต้นทุนทางการเงินต่อไป
บัตรเครดิตกดเงินสดได้ไหม?
ทำได้ในกรณีที่บัตรรองรับ แต่ควรหลีกเลี่ยงหากไม่จำเป็น เพราะมีค่าธรรมเนียมและต้นทุนทางการเงิน โดยการคิดดอกเบี้ยของเงินสดที่เบิกถอนเริ่มตามหลักเกณฑ์ตั้งแต่วันที่เบิกถอน
มีบัตรเครดิตหลายใบดีไหม?
ไม่ได้ดีหรือแย่โดยอัตโนมัติ สิ่งสำคัญคือสามารถควบคุมยอดใช้จ่ายและชำระหนี้ได้หรือไม่ หากมีหลายใบแล้วทำให้ติดตามยอดไม่ทัน การลดจำนวนบัตรอาจช่วยให้บริหารเงินง่ายขึ้น
บัตรเครดิตเหมาะกับคนเงินเดือนน้อยไหม?
รายได้ไม่ใช่ปัจจัยเดียว ควรดูความสามารถในการชำระหนี้ ความมั่นคงของรายได้ ค่าใช้จ่ายประจำ และวินัยทางการเงินร่วมกัน
บัตรเครดิตทำให้เป็นหนี้หรือไม่?
ตัวบัตรเองไม่ได้ทำให้เป็นหนี้โดยอัตโนมัติ แต่การใช้วงเงินแล้วไม่สามารถชำระคืนตามเงื่อนไขสามารถทำให้เกิดหนี้และต้นทุนทางการเงินได้
สรุป: บัตรเครดิตดีหรือไม่ดี
คำตอบคือ
บัตรเครดิตไม่ได้ดีหรือแย่ในตัวมันเอง แต่ขึ้นอยู่กับวิธีที่เราใช้
สำหรับคนที่มีวินัย บัตรเครดิตสามารถเป็นเครื่องมือที่ช่วย
- เพิ่มความสะดวก
- รับ cashback
- สะสมคะแนน
- รับส่วนลด
- บริหารกระแสเงินสด
- ใช้จ่ายออนไลน์
- สร้างวินัยในการชำระเงิน
แต่สำหรับคนที่ใช้จ่ายเกินตัว บัตรเครดิตอาจกลายเป็นจุดเริ่มต้นของ
- หนี้สะสม
- ดอกเบี้ย
- การจ่ายขั้นต่ำ
- การกดเงินสด
- การหมุนหนี้
- ความเครียดทางการเงิน
ดังนั้นก่อนสมัครบัตรเครดิต อย่าถามแค่ว่า
“บัตรใบไหนให้สิทธิประโยชน์ดีที่สุด?”
แต่ควรถามว่า
“ถ้าฉันไม่มีบัตรใบนี้ ฉันยังสามารถบริหารเงินของตัวเองได้หรือไม่?”
หากคำตอบคือใช่ และคุณสามารถควบคุมการใช้จ่ายพร้อมชำระเต็มจำนวนได้ บัตรเครดิตก็อาจเป็นเครื่องมือที่มีประโยชน์
ติดตาม คู่มือชีวิตไดอารี่ เพื่ออ่านบทความเกี่ยวกับการเงินส่วนบุคคล การจัดการหนี้ การออม การลงทุน และแนวทางวางแผนชีวิตทางการเงินแบบเข้าใจง่าย