ทักษะที่นายจ้างต้องการปี 2026 มีอะไรบ้าง? รวมทักษะสำคัญที่คนทำงานควรพัฒนา
ทักษะสำคัญสำหรับคนทำงานปี 2026

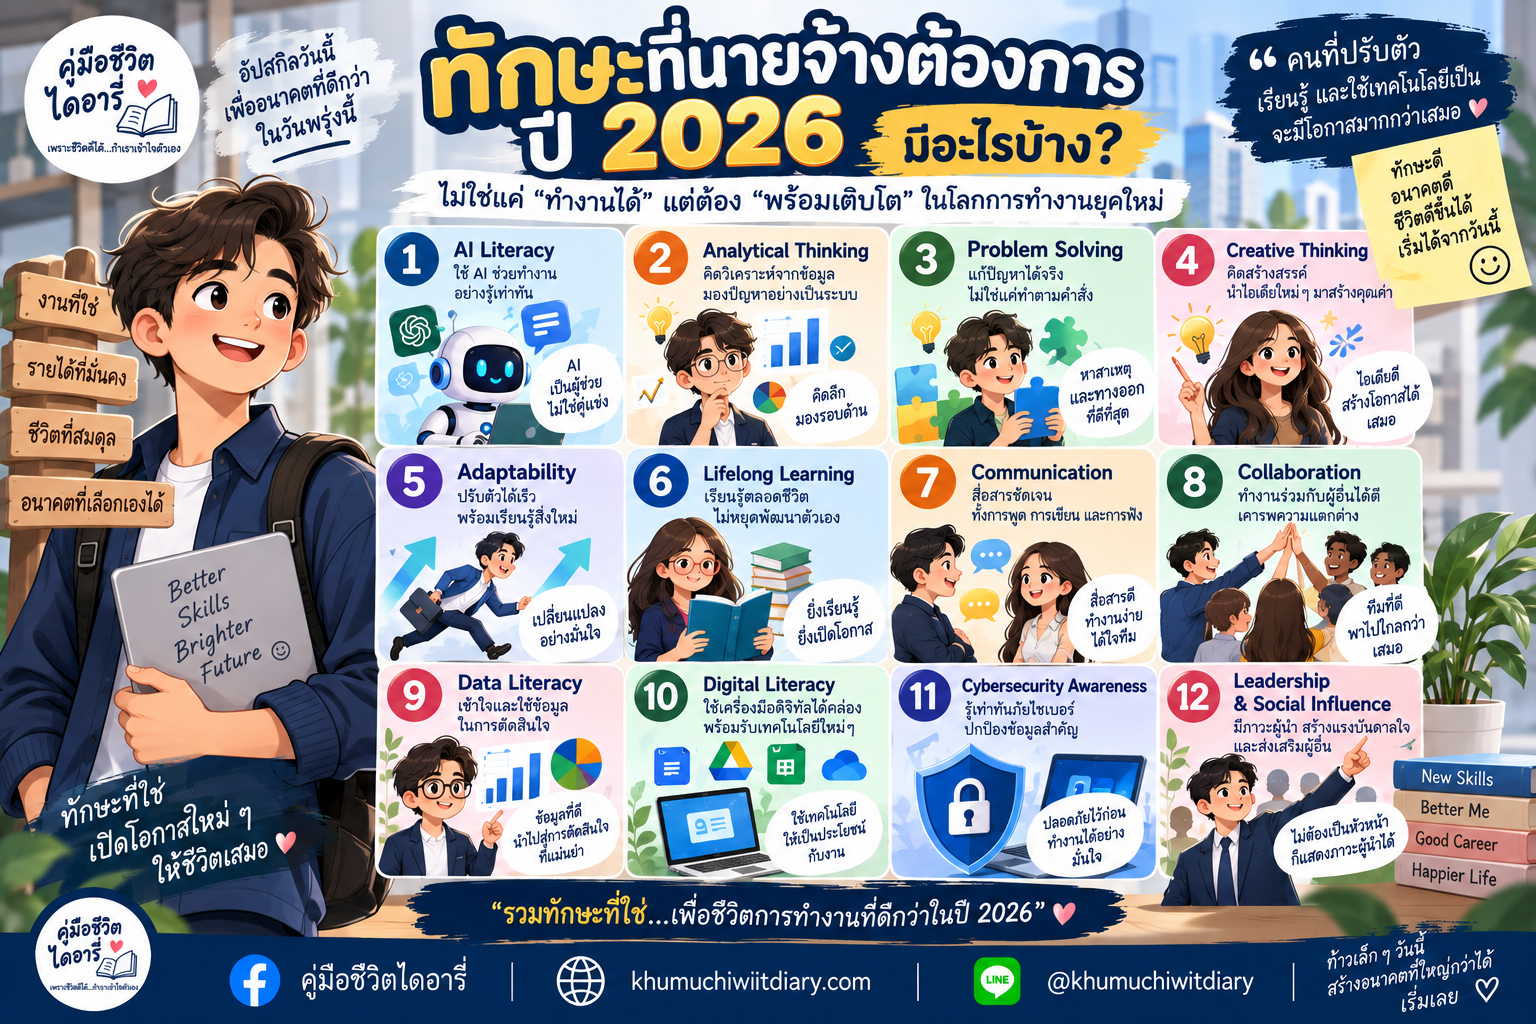
“เรียนจบแล้วมีวุฒิการศึกษาอย่างเดียว อาจไม่เพียงพอสำหรับตลาดงานปี 2026” โลกการทำงานกำลังเปลี่ยนเร็วขึ้นจาก AI, ระบบอัตโนมัติ, Data, Digital Transformation และรูปแบบการทำงานที่ยืดหยุ่นมากขึ้น สิ่งที่นายจ้างมองหาในผู้สมัครงานจึงไม่ได้มีเพียง “ประสบการณ์ทำงานกี่ปี” หรือ “จบสาขาอะไร” อีกต่อไป แต่รวมถึงความสามารถในการเรียนรู้ ปรับตัว ใช้เทคโนโลยี คิดวิเคราะห์ แก้ปัญหา และทำงานร่วมกับผู้อื่นได้ดี รายงาน Future of Jobs Report 2025 ของ World Economic Forum (WEF) ระบุว่า นายจ้างคาดว่าประมาณ 39% ของทักษะสำคัญที่ใช้ในการทำงานจะเปลี่ยนแปลงภายในปี 2030 ขณะที่ AI และ Big Data, Networks and Cybersecurity และ Technological Literacy เป็นกลุ่มทักษะที่มีแนวโน้มเติบโตอย่างรวดเร็วที่สุด (World Economic Forum) ขณะเดียวกัน ทักษะของมนุษย์อย่างการคิดวิเคราะห์ ความคิดสร้างสรรค์ … Read more
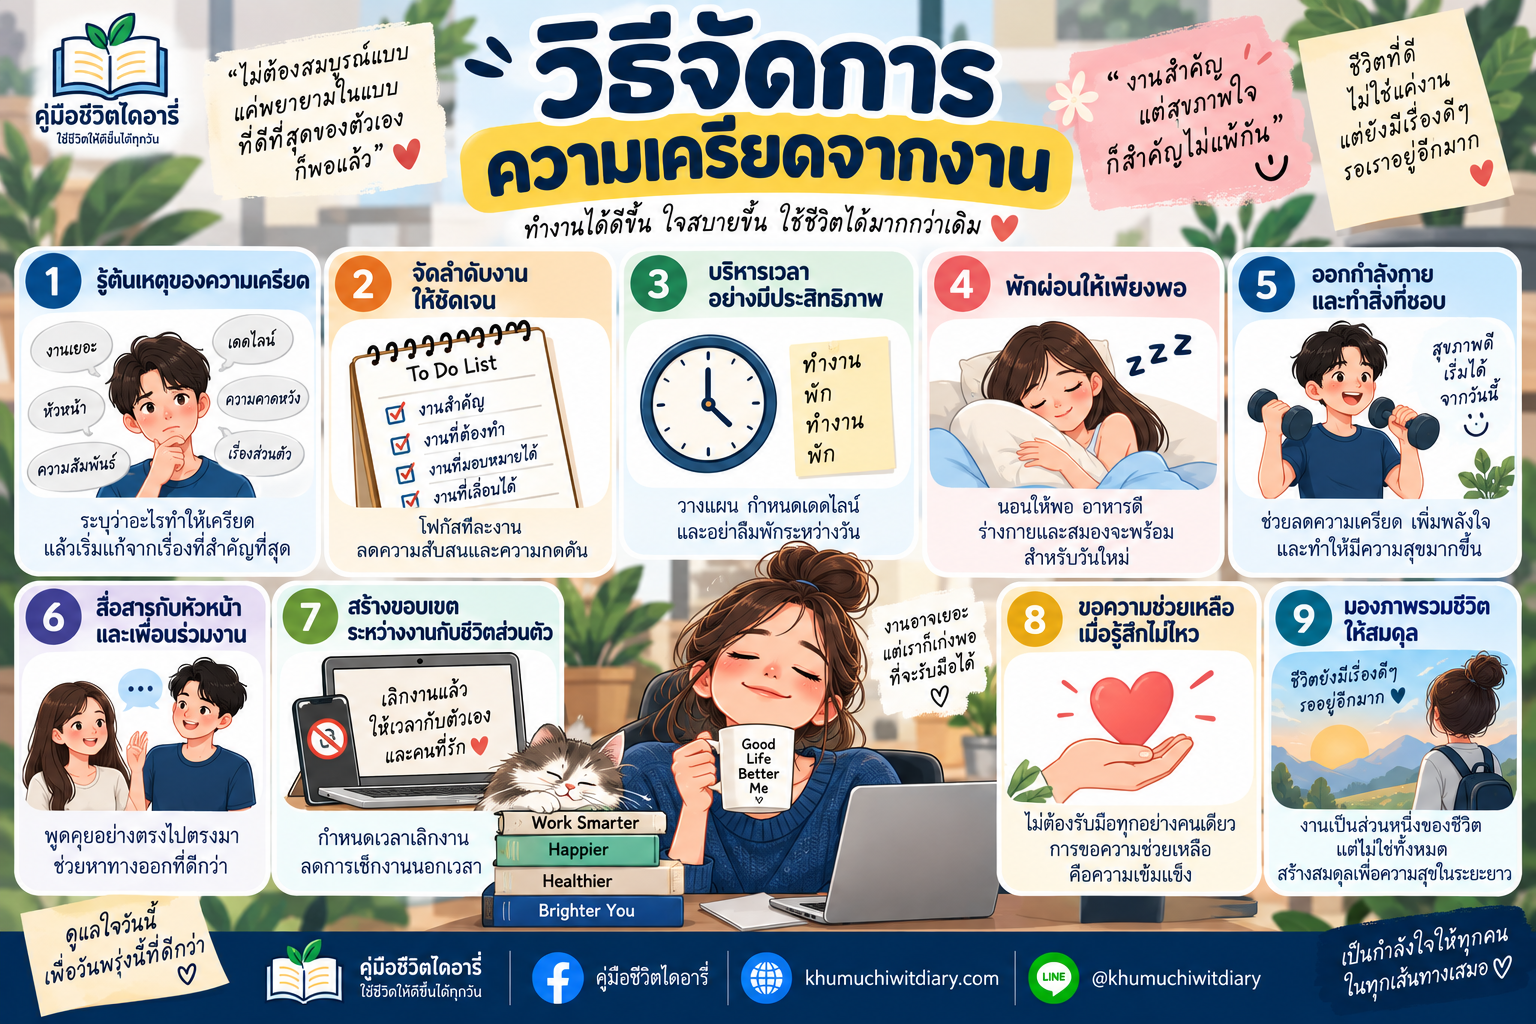
วิธีจัดการความเครียดจากงาน ทำอย่างไรเมื่อรู้สึกเหนื่อย กดดัน และไม่อยากไปทำงาน

วิธีจัดการความเครียดจากงานสำหรับคนวัยทำงาน

เคยไหม? เปิดคอมพิวเตอร์ตอนเช้า ทั้งที่ยังไม่ได้เริ่มงานก็รู้สึกเหนื่อยแล้ว มีอีเมลเข้ามาใหม่ก็ใจเต้น งานหนึ่งยังไม่เสร็จ อีกสามงานถูกโยนเข้ามาเพิ่ม หัวหน้าทักว่า “ขอคุยด้วยหน่อย” แล้วสมองก็เริ่มคิดไปไกลว่าเกิดอะไรขึ้น หรือบางวันเลิกงานแล้ว แต่ตัวเราออกจากออฟฟิศมาแล้ว ขณะที่หัวกลับยังอยู่ที่โต๊ะทำงาน นึกถึงงานที่ยังไม่เสร็จคิดถึงเดดไลน์วันพรุ่งนี้กังวลว่าจะทำพลาดและเผลอเปิดแชตงานตอนก่อนนอนอีกครั้ง ถ้าคุณกำลังเจอแบบนี้ สิ่งที่เกิดขึ้นไม่ได้แปลว่าคุณ “อ่อนแอ” หรือ “ไม่เก่งพอ” ความเครียดจากงานสามารถเกิดขึ้นได้กับคนทำงานทุกระดับ และปัจจัยอย่างภาระงานที่มากเกินไป ชั่วโมงทำงานยาว ความคาดหวังไม่ชัดเจน การควบคุมงานได้น้อย หรือการขาดแรงสนับสนุน ล้วนเกี่ยวข้องกับความเครียดจากการทำงานได้ ข่าวดีคือ เราอาจไม่สามารถควบคุมทุกอย่างในที่ทำงานได้ แต่เราสามารถเริ่มจัดการ “สิ่งที่กำลังทำให้เราเครียด” ได้ทีละส่วน บทความนี้จะพาไปดูตั้งแต่การสังเกตต้นเหตุ วิธีรับมือในระหว่างวัน วิธีคุยกับหัวหน้า การตั้งขอบเขตระหว่างงานกับชีวิตส่วนตัว ไปจนถึงสัญญาณที่บอกว่าอาจถึงเวลาต้องขอความช่วยเหลือจากผู้เชี่ยวชาญ สารบัญ ความเครียดจากงานคืออะไร? ความเครียดเป็นการตอบสนองตามธรรมชาติของมนุษย์เมื่อเจอกับสถานการณ์ที่ท้าทายหรือกดดัน แต่เมื่อความเครียดเกิดขึ้นต่อเนื่องและเราไม่สามารถฟื้นกลับมาได้ตามปกติ ผลกระทบอาจเริ่มเกิดขึ้นทั้งกับร่างกาย อารมณ์ ความคิด และการใช้ชีวิต สำหรับ “ความเครียดจากงาน” สาเหตุสำคัญไม่ได้มีเพียงงานเยอะเท่านั้น CDC/NIOSH อธิบาย job stress ว่าเกิดขึ้นเมื่อความต้องการของงานไม่สอดคล้องกับความสามารถ ทรัพยากร หรือความต้องการของคนทำงาน และความเครียดจากงานสามารถส่งผลเสียต่อสุขภาพได้ ดังนั้น … Read more

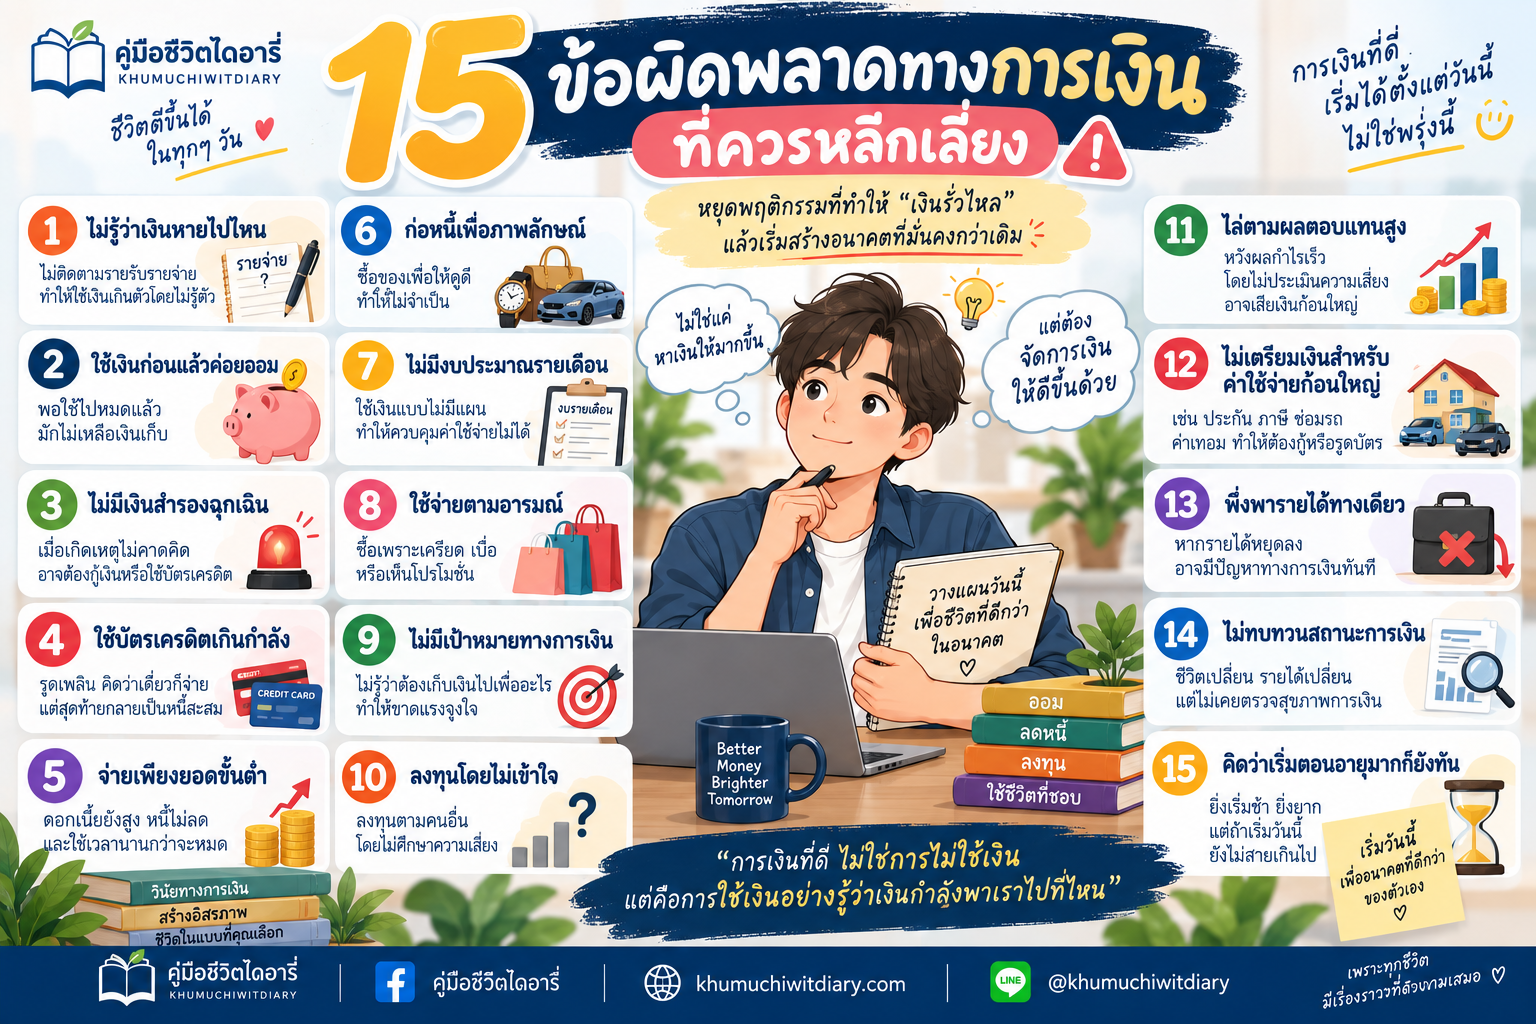
ข้อผิดพลาดทางการเงินที่ควรหลีกเลี่ยง 15 เรื่องที่ทำให้เงินไม่พอใช้และชีวิตติดกับดักหนี้

การวางแผนการเงินสำหรับมนุษย์เงินเดือน

เงินเดือนเท่าเดิม แต่ทำไมบางคนเริ่มมีเงินเก็บมากขึ้นเรื่อย ๆ ในขณะที่บางคนทำงานหนักขึ้น รายได้เพิ่มขึ้น แต่กลับรู้สึกว่า “เงินไม่เคยพอ”? คำตอบไม่ได้อยู่ที่ว่าใครหาเงินได้มากกว่าเสมอไป แต่อยู่ที่ พฤติกรรมทางการเงินและข้อผิดพลาดเล็ก ๆ ที่เราทำซ้ำโดยไม่รู้ตัว บางคนไม่ได้มีรายได้น้อย แต่ใช้จ่ายเกินกำลัง บางคนมีเงินเดือนดีแต่ไม่มีเงินสำรองฉุกเฉิน บางคนลงทุนทั้งที่ยังมีหนี้ดอกเบี้ยสูง หรือใช้บัตรเครดิตเหมือนเป็นเงินเดือนก้อนที่สอง เมื่อปัญหาเหล่านี้สะสมหลายปี ผลกระทบอาจรุนแรงกว่าที่คิด บทความนี้จะพาไปดู 15 ข้อผิดพลาดทางการเงินที่ควรหลีกเลี่ยง พร้อมตัวอย่าง วิธีแก้ และแนวทางวางระบบการเงินให้แข็งแรงขึ้น ไม่ว่าคุณจะเพิ่งเริ่มทำงาน มีครอบครัว มีหนี้ หรือกำลังสร้างเงินเก็บเพื่ออนาคต หัวใจสำคัญ: การจัดการเงินที่ดีไม่จำเป็นต้องเริ่มจากการมีเงินจำนวนมาก แต่เริ่มจากการหยุดพฤติกรรมที่ทำให้เงินรั่วไหลเสียก่อน สารบัญ 1. ไม่รู้ว่าเงินของตัวเองหายไปไหน ข้อผิดพลาดอันดับต้น ๆ คือ ไม่เคยติดตามรายรับและรายจ่ายของตัวเอง หลายคนรู้ว่าตัวเองได้เงินเดือนเท่าไร แต่ไม่รู้ว่าแต่ละเดือนใช้ไปกับอะไรบ้าง เงินอาจไม่ได้หายไปจากค่าใช้จ่ายก้อนใหญ่ แต่หายจากรายจ่ายเล็ก ๆ ที่เกิดขึ้นทุกวัน เช่น ลองคิดง่าย ๆ หากมีค่าใช้จ่ายเล็ก ๆ วันละ 150 บาท เดือนหนึ่งจะกลายเป็นประมาณ 4,500 … Read more

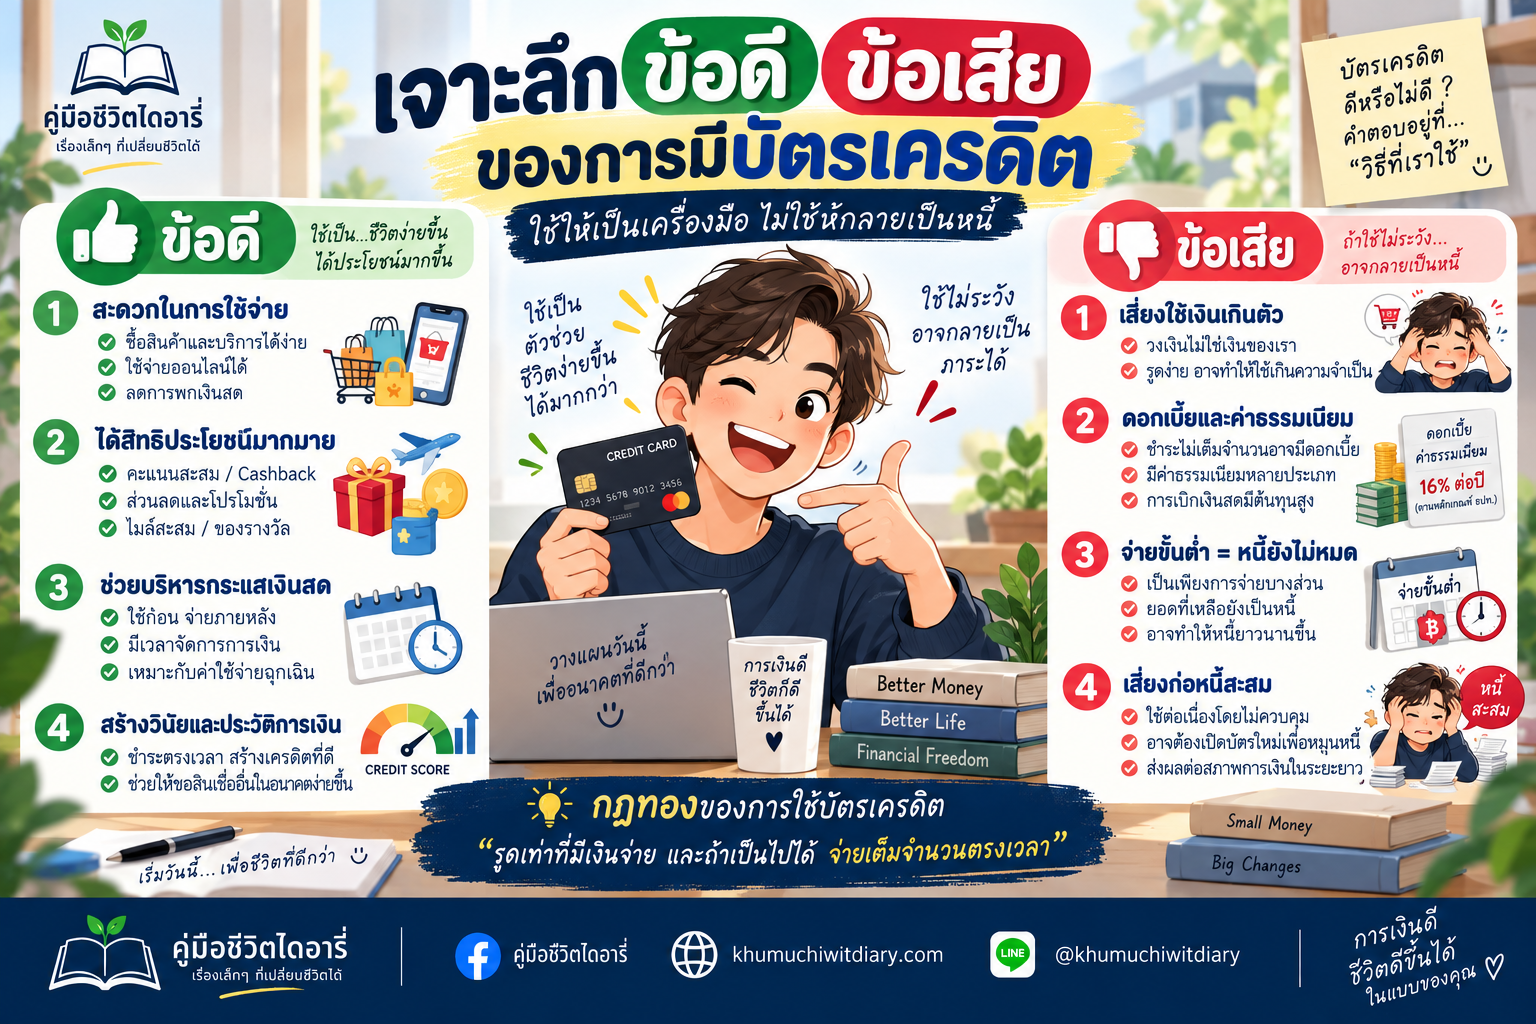
เจาะลึกข้อดีข้อเสียของการมีบัตรเครดิต ใช้อย่างไรให้คุ้มและไม่เป็นหนี้

วิธีเลือกบัตรเครดิตให้เหมาะกับตัวเอง

เจาะลึกข้อดีข้อเสียของการมีบัตรเครดิต ใช้อย่างไรให้คุ้มและไม่เป็นหนี้ บัตรเครดิตเป็นเครื่องมือทางการเงินที่มีสองด้านในใบเดียว ถ้าใช้เป็น มันช่วยเพิ่มความสะดวก สร้างสิทธิประโยชน์ และบริหารกระแสเงินสดได้ แต่ถ้าใช้เกินกำลังหรือจ่ายไม่เต็มจำนวน หนี้ก้อนเล็กอาจค่อย ๆ กลายเป็นภาระที่จัดการยาก ก่อนตัดสินใจสมัครบัตรเครดิตจึงไม่ควรถามเพียงว่า “บัตรไหนดี?” แต่ควรถามตัวเองก่อนว่า “เรามีวินัยทางการเงินมากพอที่จะใช้บัตรเครดิตหรือยัง?” บทความนี้จะพาไปดูทั้ง ข้อดี ข้อเสีย ค่าใช้จ่าย ความเสี่ยง วิธีใช้ให้คุ้ม ตัวอย่างสถานการณ์จริง และวิธีประเมินว่าบัตรเครดิตเหมาะกับเราหรือไม่ สารบัญ บัตรเครดิตคืออะไร? บัตรเครดิตเป็นเครื่องมือสำหรับชำระค่าสินค้าและบริการ โดยผู้ถือบัตรสามารถใช้วงเงินที่ผู้ออกบัตรอนุมัติให้ก่อน แล้วจึงชำระคืนภายหลังตามรอบบัญชี จุดสำคัญคือ เงินที่เราใช้ผ่านบัตรเครดิตไม่ใช่เงินของเราในทันที แต่เป็นวงเงินสินเชื่อ ตัวอย่างเช่น สมมติธนาคารอนุมัติวงเงิน 50,000 บาท และเราใช้บัตรซื้อโทรศัพท์ราคา 20,000 บาท หลังจากทำรายการ วงเงินที่สามารถใช้ได้จะลดลงตามเงื่อนไขของบัตร และเราจะมีภาระต้องชำระยอดดังกล่าวตามใบแจ้งยอด หากชำระตามเงื่อนไขและเต็มจำนวน ก็สามารถใช้ประโยชน์จากบัตรได้โดยไม่ต้องแบกรับดอกเบี้ยจากยอดซื้อสินค้าแบบเดียวกับกรณีชำระไม่เต็มจำนวน แต่หากจ่ายไม่เต็มจำนวน หนี้ส่วนที่เหลืออาจมีดอกเบี้ยและค่าใช้จ่ายตามเงื่อนไขของผู้ออกบัตร ธนาคารแห่งประเทศไทยอธิบายว่ากรณีการซื้อสินค้าและบริการ หากชำระไม่เต็มจำนวนหรือชำระล่าช้า ผู้ออกบัตรสามารถคิดดอกเบี้ยตามหลักเกณฑ์ที่กำหนด ขณะที่การเบิกถอนเงินสดจะเริ่มคำนวณตั้งแต่วันที่เบิกถอน  บัตรเครดิตทำงานอย่างไร? เพื่อให้ใช้บัตรเครดิตได้อย่างปลอดภัย สิ่งแรกที่ควรเข้าใจคือ รอบบิลและวันครบกำหนดชำระ ตัวอย่างสมมติ เมื่อถึงวันครบกำหนด … Read more

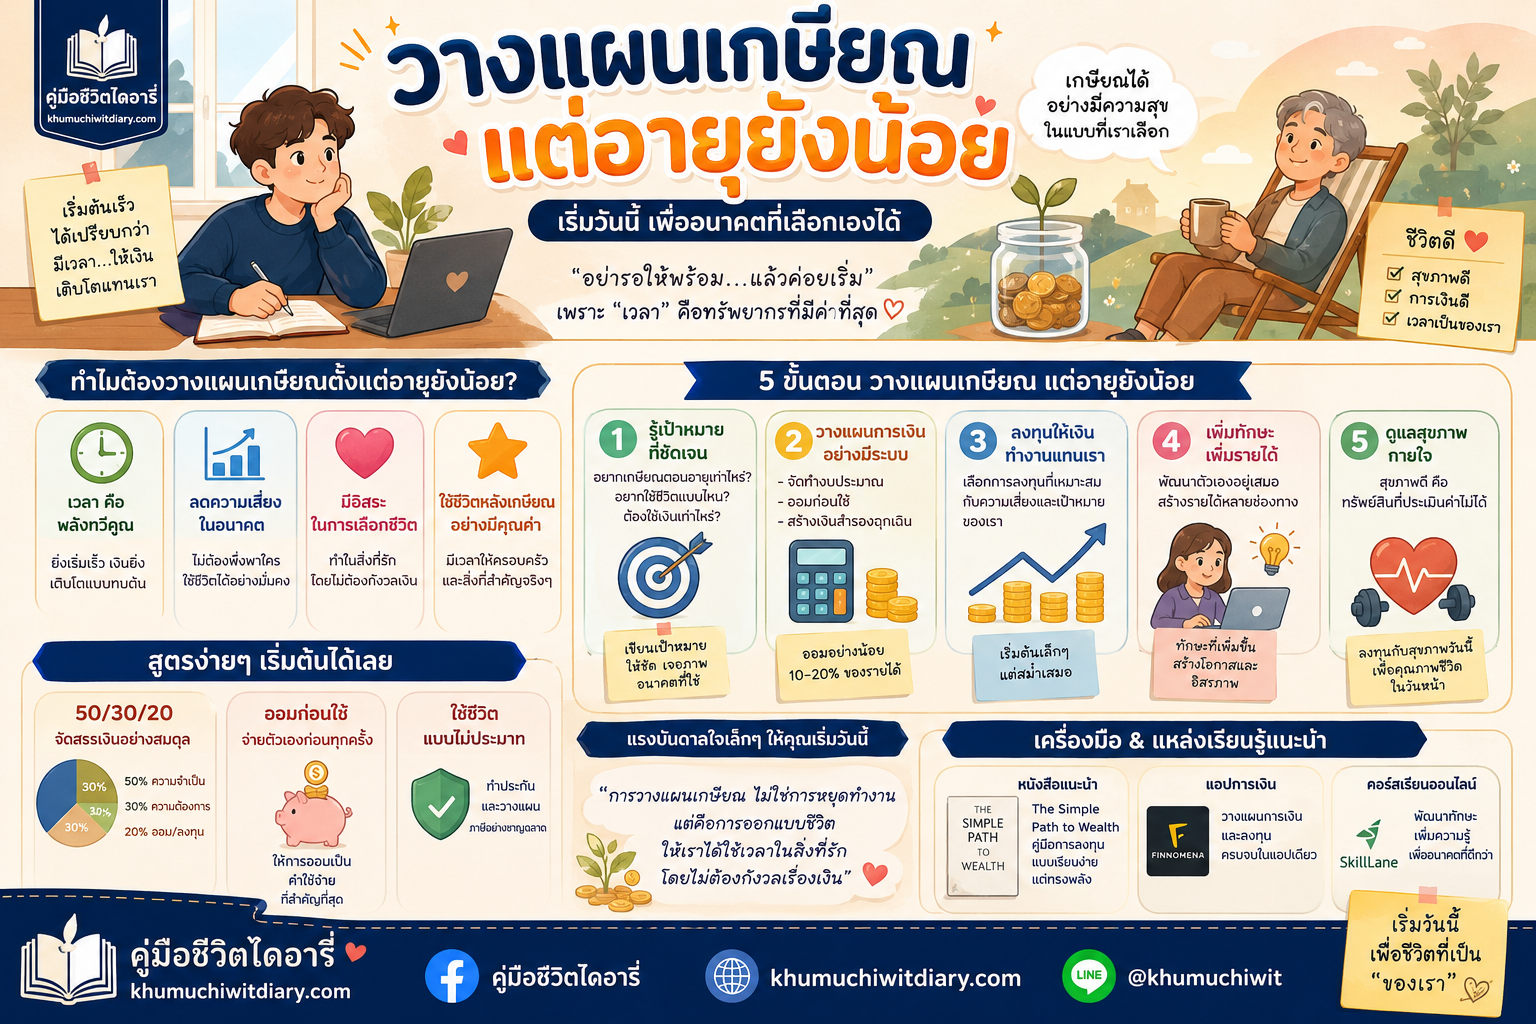
วางแผนเกษียณแต่อายุยังน้อย เริ่มวันนี้ เพื่อให้อนาคตมีทางเลือกมากขึ้น

วางแผนเกษียณแต่อายุยังน้อย เริ่มอย่างไรให้มีเงินและอิสระในอนาคต

“ถ้าเราไม่อยากทำงานไปจนถึงอายุ 60 เราควรเริ่มวางแผนตั้งแต่เมื่อไหร่?” บางครั้งคำถามเรื่องเกษียณอาจดูเหมือนเป็นเรื่องไกลตัวมาก โดยเฉพาะถ้าคุณเพิ่งอายุ 20 กว่า ๆ หรือกำลังเริ่มต้นชีวิตการทำงาน หลายคนคิดว่า… “เอาไว้มีเงินเยอะกว่านี้ค่อยวางแผนก็ได้” “ตอนนี้ยังมีหนี้อยู่เลย จะคิดเรื่องเกษียณทำไม” หรือบางคนอาจกำลังใช้ชีวิตแบบเดือนชนเดือน จนรู้สึกว่าเรื่องเกษียณเป็นสิ่งที่ไม่มีทางเกิดขึ้นกับตัวเอง แต่ความจริงคือ การวางแผนเกษียณไม่ได้หมายความว่าเราต้องรีบหยุดทำงาน มันหมายถึงการค่อย ๆ สร้างชีวิตที่วันหนึ่งเรา มีสิทธิ์เลือกว่าจะทำงานต่อหรือไม่ เพราะการมีอิสรภาพทางการเงินไม่ได้แปลว่าต้องเป็นเศรษฐี แต่อาจหมายถึงวันที่เราสามารถพูดกับตัวเองได้ว่า “ถ้าวันหนึ่งฉันไม่อยากทำงานนี้แล้ว ฉันสามารถเลือกทางอื่นได้” และยิ่งเราเริ่มวางแผนเร็วเท่าไร เราก็ยิ่งมีเวลาให้เงินและชีวิตค่อย ๆ เติบโตมากขึ้นเท่านั้น การวางแผนเกษียณตั้งแต่อายุยังน้อยคืออะไร? การวางแผนเกษียณตั้งแต่อายุยังน้อย คือการเตรียมความพร้อมด้าน รายได้ เงินออม การลงทุน หนี้สิน และรูปแบบชีวิตในอนาคต ตั้งแต่ช่วงที่เรายังมีเวลาอีกหลายสิบปีก่อนถึงวัยเกษียณ สิ่งสำคัญคือคำว่า “เกษียณ” ไม่จำเป็นต้องหมายถึงการไม่ทำงานอีกต่อไป สำหรับบางคนอาจหมายถึงการหยุดทำงานตอนอายุ 45 บางคนอาจอยากลดเวลาทำงานเหลือสัปดาห์ละ 3 วัน บางคนอาจอยากมีเงินมากพอที่จะเปลี่ยนจากงานประจำไปทำธุรกิจเล็ก ๆ หรือบางคนอาจเพียงต้องการมีเงินสำรองมากพอที่จะไม่ต้องทำงานเพราะ “กลัวไม่มีเงินกิน” ดังนั้นเป้าหมายที่แท้จริงอาจไม่ใช่ “ฉันจะเกษียณตอนอายุเท่าไร?” แต่เป็น “ฉันอยากมีชีวิตแบบไหนในวันที่ไม่จำเป็นต้องทำงานเพื่อความอยู่รอด?” คำถามนี้สำคัญมาก … Read more

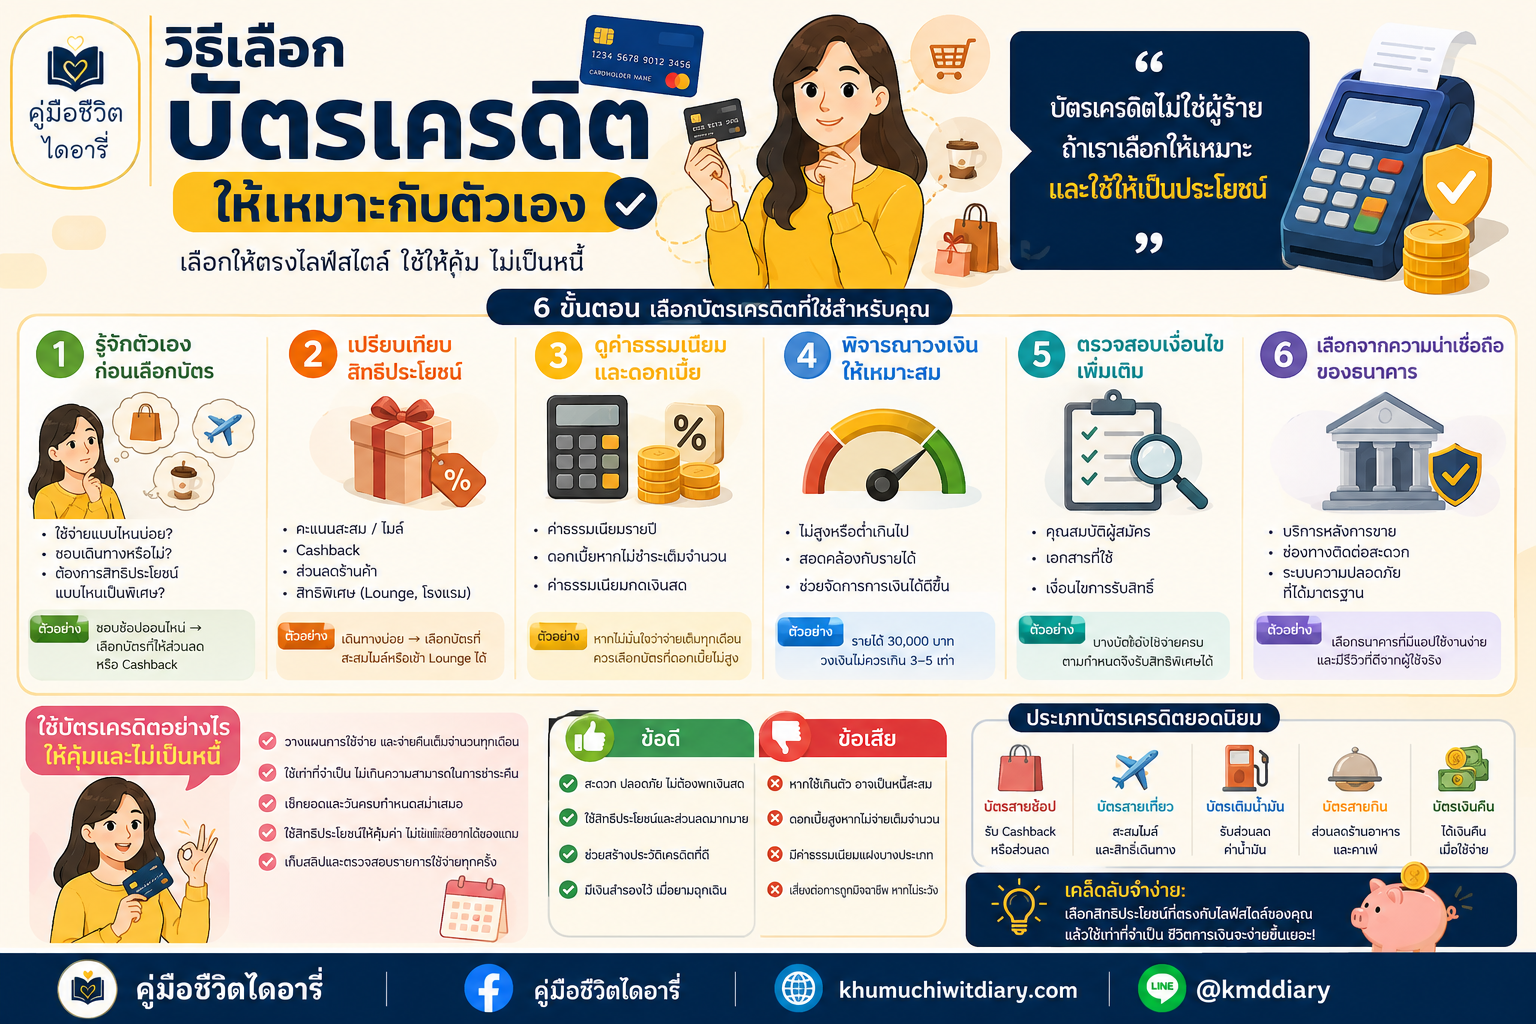
วิธีเลือกบัตรเครดิตให้เหมาะกับตัวเอง เลือกอย่างไรไม่ให้เป็นหนี้เกินตัว

วิธีเลือกบัตรเครดิตให้เหมาะกับตัวเอง ฉบับมือใหม่

บัตรเครดิตไม่ใช่บัตรที่ “ยิ่งให้สิทธิประโยชน์เยอะยิ่งดี” แต่บัตรที่ดีสำหรับคนหนึ่ง อาจไม่เหมาะกับอีกคนเลยก็ได้ บางคนใช้บัตรเพื่อสะสมคะแนน บางคนต้องการเครดิตเงินคืน บางคนเดินทางบ่อยและอยากสะสมไมล์ ขณะที่บางคนต้องการบัตรไว้ใช้จ่ายออนไลน์หรือสำรองค่าใช้จ่ายในชีวิตประจำวัน ปัญหาคือ หลายคนเลือกบัตรเครดิตจากคำว่า “สมัครง่าย คะแนนเยอะ โปรโมชั่นแรง” แต่กลับไม่ได้ดูว่าเงื่อนไขเหล่านั้นเหมาะกับพฤติกรรมการใช้เงินของตัวเองหรือไม่ สุดท้ายบัตรที่คิดว่าจะช่วยประหยัดเงิน อาจกลายเป็นสาเหตุให้มีหนี้เพิ่มขึ้นโดยไม่รู้ตัว บทความนี้จะพาไปดูตั้งแต่ วิธีเลือกบัตรเครดิตสำหรับมือใหม่ วิธีเปรียบเทียบค่าธรรมเนียม คะแนน เครดิตเงินคืน สิทธิประโยชน์ ดอกเบี้ย วงเงิน และเงื่อนไขต่าง ๆ รวมถึงตัวอย่างการเลือกบัตรให้เหมาะกับไลฟ์สไตล์แต่ละแบบ เพื่อให้คุณตัดสินใจได้อย่างมีเหตุผลมากกว่าการเลือกจากโฆษณาเพียงอย่างเดียว หมายเหตุ: ข้อมูลเกี่ยวกับอัตรา ค่าธรรมเนียม โปรโมชั่น และเงื่อนไขบัตรเครดิตสามารถเปลี่ยนแปลงได้ ควรตรวจสอบรายละเอียดล่าสุดจากผู้ออกบัตรก่อนสมัครทุกครั้ง สารบัญ บัตรเครดิตคืออะไร และเหมาะกับใคร บัตรเครดิตเป็นเครื่องมือทางการเงินที่ช่วยให้เราสามารถซื้อสินค้าและบริการก่อน แล้วชำระเงินคืนให้ผู้ออกบัตรตามรอบบิล จุดสำคัญคือ เงินที่ใช้ผ่านบัตรเครดิตไม่ใช่เงินฟรี แต่เป็นวงเงินสินเชื่อที่ผู้ให้บริการอนุมัติให้เราใช้ ดังนั้น คนที่เหมาะกับบัตรเครดิตมักเป็นคนที่ ในทางกลับกัน หากปัจจุบันมีรายรับไม่พอกับรายจ่ายอยู่แล้ว การมีบัตรเครดิตเพิ่มอาจไม่ได้ช่วยแก้ปัญหา แต่อาจทำให้ปัญหาการเงินถูกเลื่อนออกไปและกลายเป็นภาระดอกเบี้ยในภายหลัง ทำไมต้องเลือกบัตรเครดิตให้เหมาะกับตัวเอง ลองนึกภาพว่าคนสองคนสมัครบัตรเครดิตใบเดียวกัน คนที่ 1 ซื้อของออนไลน์เป็นประจำ เดือนหนึ่งใช้ประมาณ 15,000 … Read more

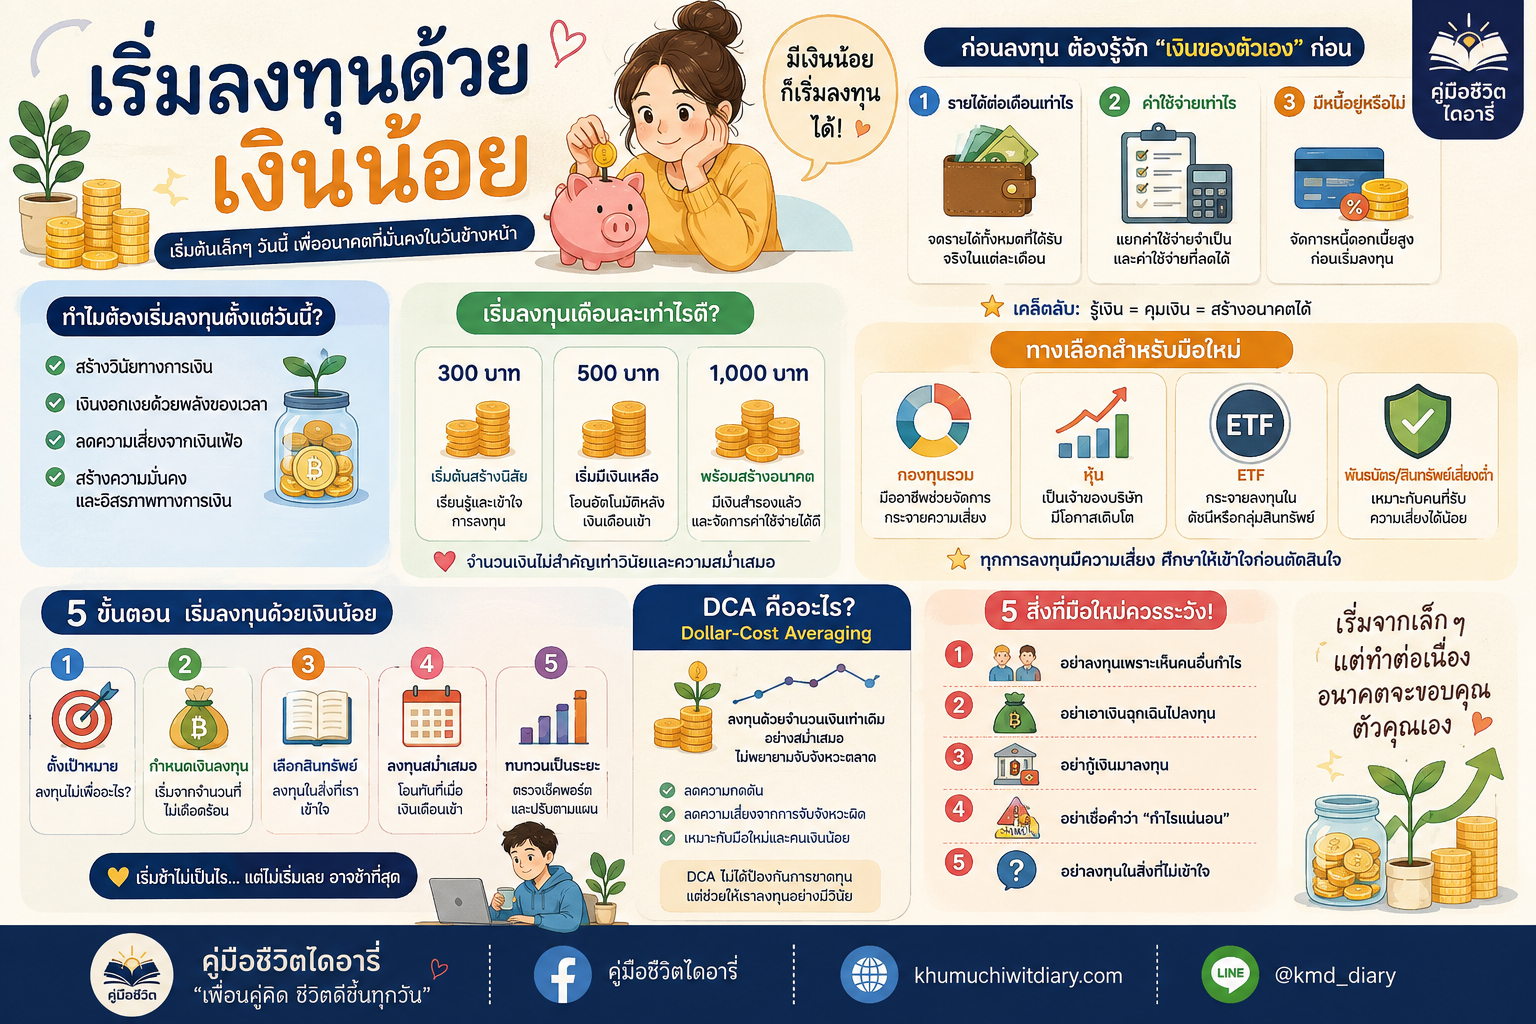
เริ่มลงทุนด้วยเงินน้อย ฉบับมือใหม่ มีเงินไม่เยอะก็เริ่มสร้างอนาคตทางการเงินได้

เริ่มลงทุน, ลงทุนเงินน้อย, การลงทุน, มือใหม่ลงทุน, DCA, ออมเงิน, วางแผนการเงิน, การเงินส่วนบุคคล

มีเงินไม่ถึงหลักหมื่น ก็เริ่มลงทุนได้ไหม? ถ้าคุณเคยคิดว่า… “เงินเดือนก็ไม่ได้เยอะ จะเอาเงินที่ไหนไปลงทุน?” “ลงทุนต้องมีเงินก้อนใหญ่หรือเปล่า?” “ถ้าลงทุนแล้วขาดทุน จะยิ่งทำให้ชีวิตลำบากกว่าเดิมไหม?” ถ้าคุณกำลังคิดแบบนี้อยู่ ผมอยากบอกคุณก่อนเลยว่า คุณไม่ได้ผิด และคุณไม่ได้เริ่มช้าเกินไป หลายคนเข้าใจว่าการลงทุนเป็นเรื่องของคนที่มีเงินเหลือเยอะ มีความรู้ด้านการเงิน หรือมีเงินหลักแสนหลักล้านอยู่แล้ว แต่ความจริงคือ การลงทุนไม่ได้เริ่มต้นจากจำนวนเงินที่มากที่สุด แต่มันเริ่มต้นจากการสร้างนิสัยที่ถูกต้อง เงิน 100 บาทที่เราเริ่มเรียนรู้จากวันนี้ อาจไม่ได้ทำให้ชีวิตเปลี่ยนในทันที แต่การรู้จักเก็บเงิน รู้จักจัดสรรเงิน และค่อย ๆ ลงทุนอย่างสม่ำเสมอ สามารถเปลี่ยนวิธีคิดเรื่องเงินของเราได้ในระยะยาว บทความนี้จึงไม่ได้ชวนคุณให้รีบรวย แต่จะพาคุณกลับมาเริ่มต้นจากจุดที่เป็นจริงที่สุดว่า “ถ้าวันนี้เรามีเงินไม่มาก เราจะเริ่มลงทุนอย่างไรให้เหมาะกับตัวเอง?” เริ่มลงทุนด้วยเงินน้อยได้จริงไหม? คำตอบคือ ได้ ปัจจุบันการลงทุนมีทางเลือกมากกว่าในอดีต และมีสินทรัพย์หลายประเภทที่สามารถเริ่มต้นด้วยเงินจำนวนไม่มากได้ สิ่งสำคัญจึงไม่ใช่คำถามว่า “ฉันมีเงินมากพอหรือยัง?” แต่ควรเปลี่ยนเป็น “ฉันสามารถแบ่งเงินจำนวนเท่าไรออกมาลงทุนได้โดยไม่กระทบกับชีวิตประจำวัน?” นี่เป็นจุดเริ่มต้นที่สำคัญมาก เพราะการลงทุนที่ดีไม่ควรทำให้เราต้องกังวลว่าจะมีเงินกินข้าวหรือจ่ายค่าใช้จ่ายในเดือนถัดไปหรือไม่ หากคุณมีรายได้เดือนละ 20,000 บาท คุณไม่จำเป็นต้องลงทุนเดือนละ 5,000 หรือ 10,000 บาทตั้งแต่วันแรก บางคนเริ่มจาก เดือนละ 300 บาท … Read more

วิธีปลดหนี้อย่างเป็นระบบและเปลี่ยนภาระให้กลายเป็นอิสรภาพทางการเงิน

วิธีปลดหนี้อย่างเป็นระบบสำหรับมนุษย์เงินเดือน

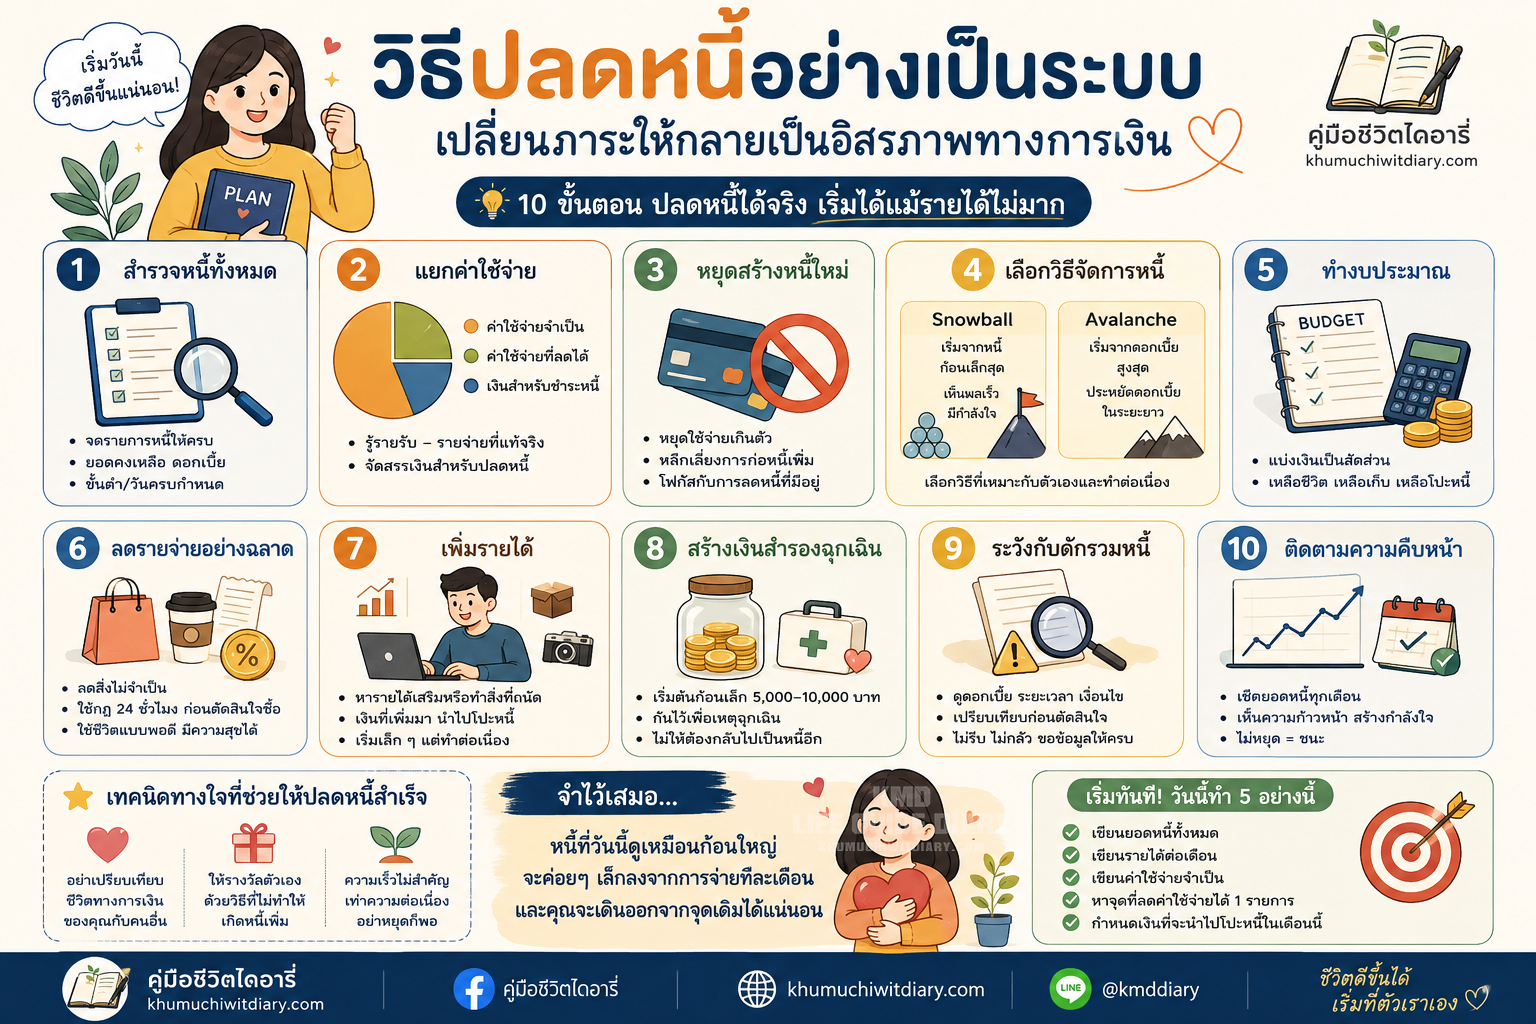
เคยไหม…เงินเดือนเพิ่งเข้าบัญชี แต่ยังไม่ทันได้ใช้ ก็ต้องแบ่งจ่ายบัตรเครดิต ค่างวด หรือหนี้ต่าง ๆ จนแทบไม่เหลือ? บางคนพยายามประหยัดทุกอย่างแล้ว แต่ยอดหนี้กลับลดลงช้ามาก บางคนทำงานหนักขึ้นเพื่อหารายได้เพิ่ม แต่สุดท้ายเงินที่ได้มาก็ถูกนำไปจ่ายหนี้จนหมด และบางครั้งสิ่งที่หนักที่สุดอาจไม่ใช่จำนวนเงินที่เป็นหนี้ แต่คือ ความรู้สึกว่าตัวเองกำลังเดินวนอยู่ในวงจรเดิม ถ้าคุณกำลังอยู่ในสถานการณ์แบบนี้ อยากให้รู้ก่อนว่า การมีหนี้ไม่ได้แปลว่าคุณล้มเหลว หนี้คือปัญหาทางการเงินที่สามารถจัดการได้ หากเราเปลี่ยนจากการ “พยายามจ่ายไปเรื่อย ๆ” มาเป็น การวางระบบปลดหนี้อย่างจริงจัง บทความนี้จะพาคุณค่อย ๆ จัดการหนี้ตั้งแต่การสำรวจสถานการณ์ วางแผนชำระหนี้ ลดค่าใช้จ่าย ไปจนถึงการสร้างรายได้และป้องกันไม่ให้กลับมาเป็นหนี้ซ้ำ ขั้นแรก: หยุดโทษตัวเอง แล้วมองหนี้ตามความเป็นจริง เมื่อรู้ว่าตัวเองมีหนี้ หลายคนเลือกที่จะไม่เปิดดูยอดหนี้ เพราะยิ่งเห็นก็ยิ่งเครียด แต่ความจริงคือ สิ่งที่เรามองเห็น เราจึงจะเริ่มจัดการได้ ลองใช้เวลาสักหนึ่งวันเพื่อรวบรวมข้อมูลหนี้ทั้งหมดของตัวเอง เขียนออกมาให้ครบว่า ไม่ต้องรีบคิดว่าจะหาเงินจากไหนมาจ่ายทั้งหมด ตอนนี้แค่ รู้สถานการณ์ของตัวเองก่อน เพราะการปลดหนี้ไม่ได้เริ่มจากการหาเงินจำนวนมาก แต่มันเริ่มจากการรู้ว่า เรากำลังเป็นหนี้อะไรอยู่บ้าง ขั้นที่ 2: แยก “หนี้ทั้งหมด” ออกจากค่าใช้จ่ายประจำ หลังจากรวบรวมข้อมูลแล้ว ให้แยกเงินออกเป็น 3 กลุ่ม … Read more

รายได้หลายทางสำคัญอย่างไร? เปลี่ยนความกังวลเรื่องเงิน ให้กลายเป็นความมั่นคงในชีวิต

รายได้หลายทางสำคัญอย่างไร? สร้างความมั่นคงทางการเงินให้ชีวิต

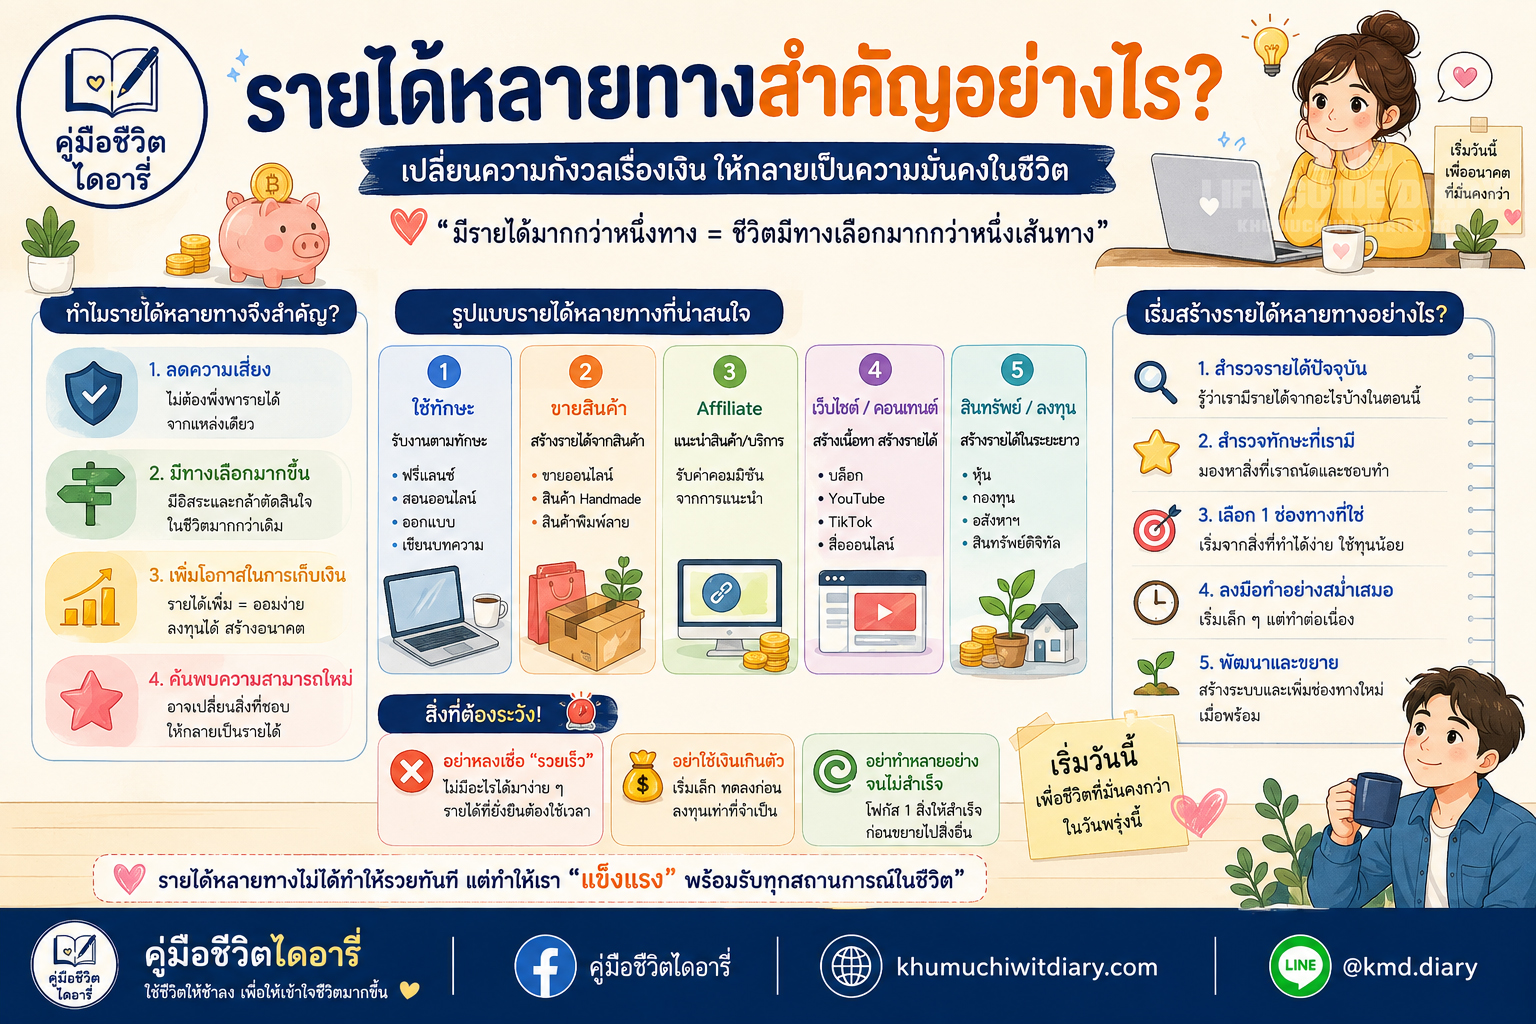
บทนำ: ถ้าวันหนึ่งรายได้หลักของเราหายไป จะเกิดอะไรขึ้น? เคยลองถามตัวเองไหมว่า… “ถ้าวันหนึ่งเงินเดือนที่เราได้รับทุกเดือนหายไป เราจะอยู่ได้อีกกี่เดือน?” คำถามนี้อาจฟังดูน่ากลัว แต่ในความเป็นจริง มันเป็นคำถามที่ทุกคนควรถามตัวเองสักครั้ง เพราะชีวิตไม่ได้มีแค่วันที่ทุกอย่างเป็นไปตามแผน วันนี้เรายังมีงานทำพรุ่งนี้บริษัทอาจปรับโครงสร้าง วันนี้เรายังมีรายได้ประจำวันหนึ่งเราอาจต้องหยุดงานเพราะเหตุผลบางอย่าง หรือบางครั้ง… เราไม่ได้ตกงานเลยด้วยซ้ำ แต่รายได้เท่าเดิมกลับไม่พอกับค่าครองชีพที่เพิ่มขึ้น นี่จึงเป็นเหตุผลที่แนวคิดเรื่อง “รายได้หลายทาง” เริ่มมีความสำคัญมากขึ้นในชีวิตของคนยุคนี้ รายได้หลายทางไม่ได้หมายความว่าเราต้องทำงานหนักจนไม่มีเวลาพัก และไม่ได้หมายความว่าเราต้องลาออกจากงานประจำเพื่อไปทำธุรกิจทันที แต่หมายถึงการค่อย ๆ สร้าง แหล่งรายได้มากกว่าหนึ่งแหล่ง เพื่อให้ชีวิตไม่ต้องพึ่งพาเงินจากทางเดียวมากจนเกินไป สิ่งสำคัญกว่านั้นคือ… รายได้หลายทางไม่ได้มีไว้เพื่อทำให้เรารวยเร็ว แต่มีไว้เพื่อทำให้เรารู้สึกปลอดภัยขึ้นเมื่อชีวิตไม่เป็นไปตามแผน รายได้หลายทางคืออะไร? รายได้หลายทาง คือ การมีรายรับจากแหล่งต่าง ๆ มากกว่าหนึ่งช่องทาง ตัวอย่างเช่น เราไม่จำเป็นต้องมีทุกอย่างพร้อมกัน บางคนอาจเริ่มจากเงินเดือน + รับงานเสริม บางคนอาจเริ่มจากเงินเดือน + ขายของออนไลน์ หรือบางคนอาจเริ่มจากเงินเดือน + สร้างเว็บไซต์ที่ค่อย ๆ สร้างรายได้ในระยะยาว หัวใจสำคัญไม่ใช่ “ต้องมีรายได้กี่ทาง” แต่คือ “ถ้ารายได้ทางหนึ่งสะดุด เรายังมีทางอื่นช่วยพยุงชีวิตหรือไม่?” ทำไมรายได้หลายทางจึงสำคัญ? 1. ลดความเสี่ยงจากการพึ่งพารายได้เพียงทางเดียว … Read more

วิธีทำงบประมาณรายเดือน ฉบับคนเงินเดือนชนเดือนจัดการเงินให้อยู่หมัดโดยไม่ต้องกดดันตัวเอง

วิธีทำงบประมาณรายเดือน

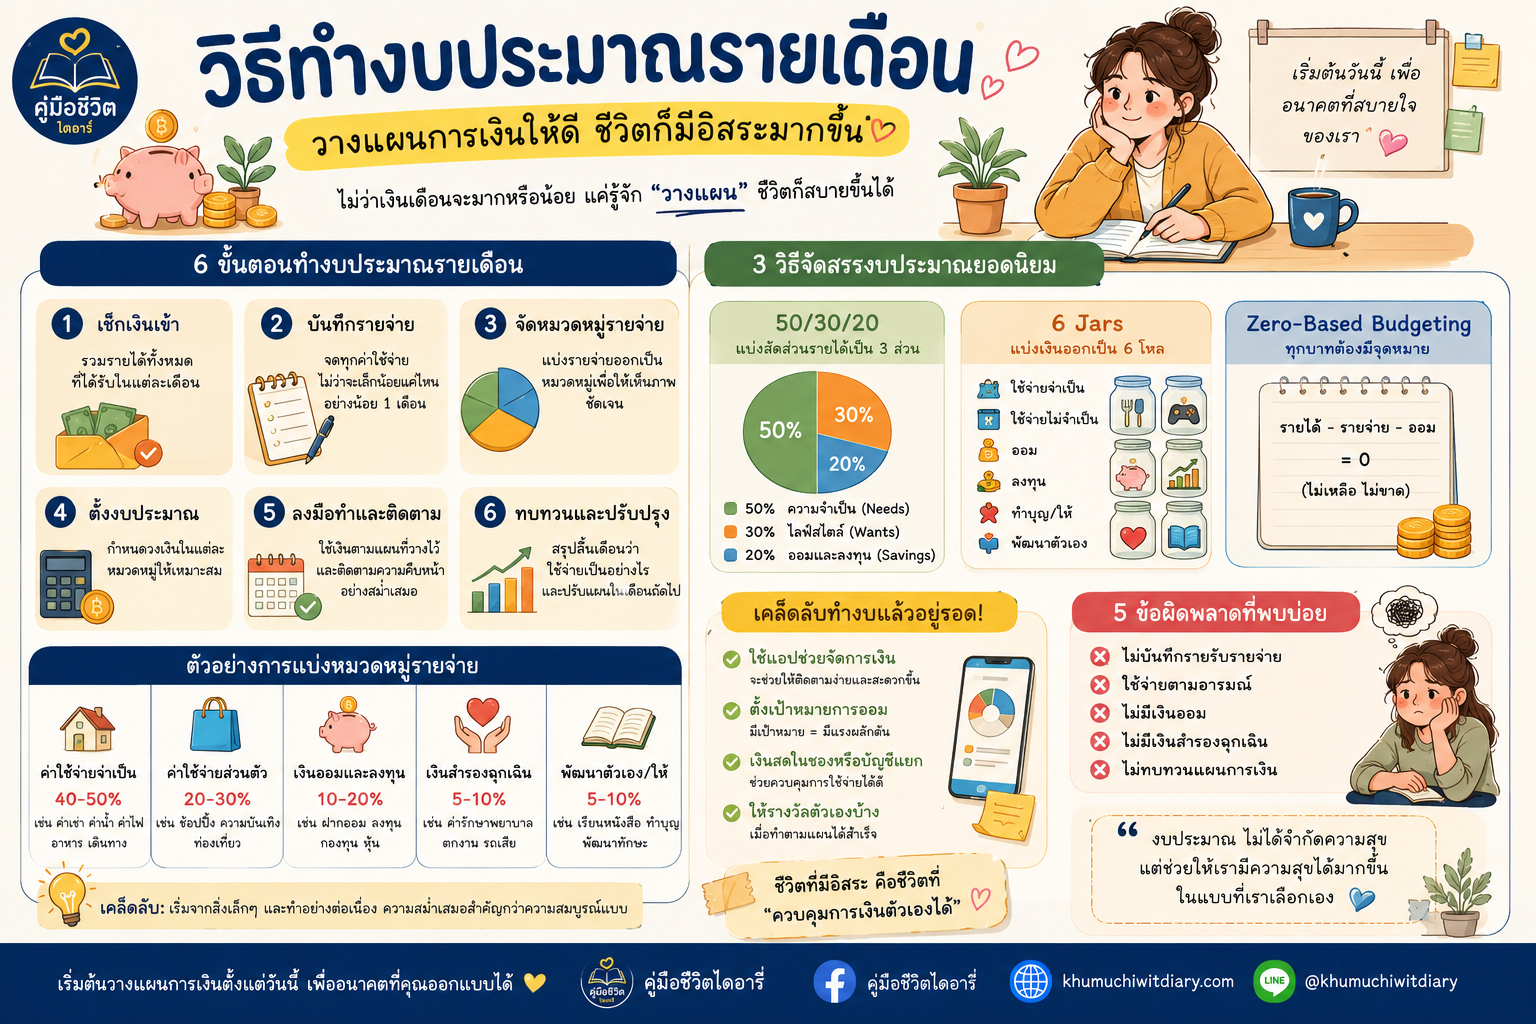
วิธีทำงบประมาณรายเดือน เริ่มต้นอย่างไร ถ้าเงินเดือนออกแล้วหายไปทุกเดือน? เคยไหม? เงินเดือนเพิ่งเข้าไม่กี่วัน แต่พอเปิดแอปธนาคารกลับรู้สึกว่า… “เงินหายไปไหนหมด?” ค่ากินก็ต้องจ่าย ค่าบ้านก็ต้องจ่าย ค่าน้ำ ค่าไฟ ค่าโทรศัพท์ ค่าน้ำมัน ค่าผ่อน และค่าใช้จ่ายจุกจิกต่าง ๆ ก็ตามมาอีกเป็นขบวน ที่น่ากังวลกว่านั้นคือ บางครั้งเราไม่ได้ใช้เงินกับของชิ้นใหญ่เลยด้วยซ้ำ แต่พอรวมค่าใช้จ่ายเล็ก ๆ ทั้งเดือนกลับกลายเป็นเงินก้อนใหญ่โดยไม่รู้ตัว และเมื่อถึงช่วงปลายเดือน เราอาจต้องเริ่มถามตัวเองว่า “จะใช้เงินยังไงให้ถึงวันเงินเดือนออก?” ถ้าคุณกำลังอยู่ในสถานการณ์นี้ อย่าเพิ่งคิดว่าตัวเองเป็นคนบริหารเงินไม่เก่ง หลายคนไม่เคยถูกสอนอย่างจริงจังว่า ควรจัดการเงินเดือนอย่างไร เรารู้ว่าต้องทำงานเพื่อหาเงิน แต่ไม่ค่อยมีใครบอกเราว่า เมื่อได้เงินมาแล้วควรแบ่งอย่างไร ใช้เท่าไร เก็บเท่าไร และควรเตรียมเงินสำหรับเรื่องที่ไม่คาดคิดไว้แค่ไหน หนึ่งในเครื่องมือที่ช่วยเรื่องนี้ได้ง่ายที่สุดคือ “งบประมาณรายเดือน” งบประมาณไม่ได้มีไว้เพื่อห้ามคุณใช้เงิน ไม่ได้มีไว้ทำให้ชีวิตต้องตึงเครียด และไม่ได้หมายความว่าคุณจะซื้อกาแฟแก้วโปรดไม่ได้อีกแล้ว จริง ๆ แล้วงบประมาณมีหน้าที่ง่ายกว่านั้นมาก มันคือการทำให้เรา รู้ว่าเงินของเรากำลังไปไหน เมื่อรู้แล้ว เราจึงค่อยตัดสินใจได้ว่า เงินส่วนไหนควรใช้ เงินส่วนไหนควรเก็บ และส่วนไหนควรปรับลด บทความนี้จะพาคุณเรียนรู้ วิธีทำงบประมาณรายเดือนแบบง่าย ๆ ตั้งแต่เริ่มต้น แม้คุณจะไม่เคยทำบัญชีรายรับรายจ่ายมาก่อน … Read more