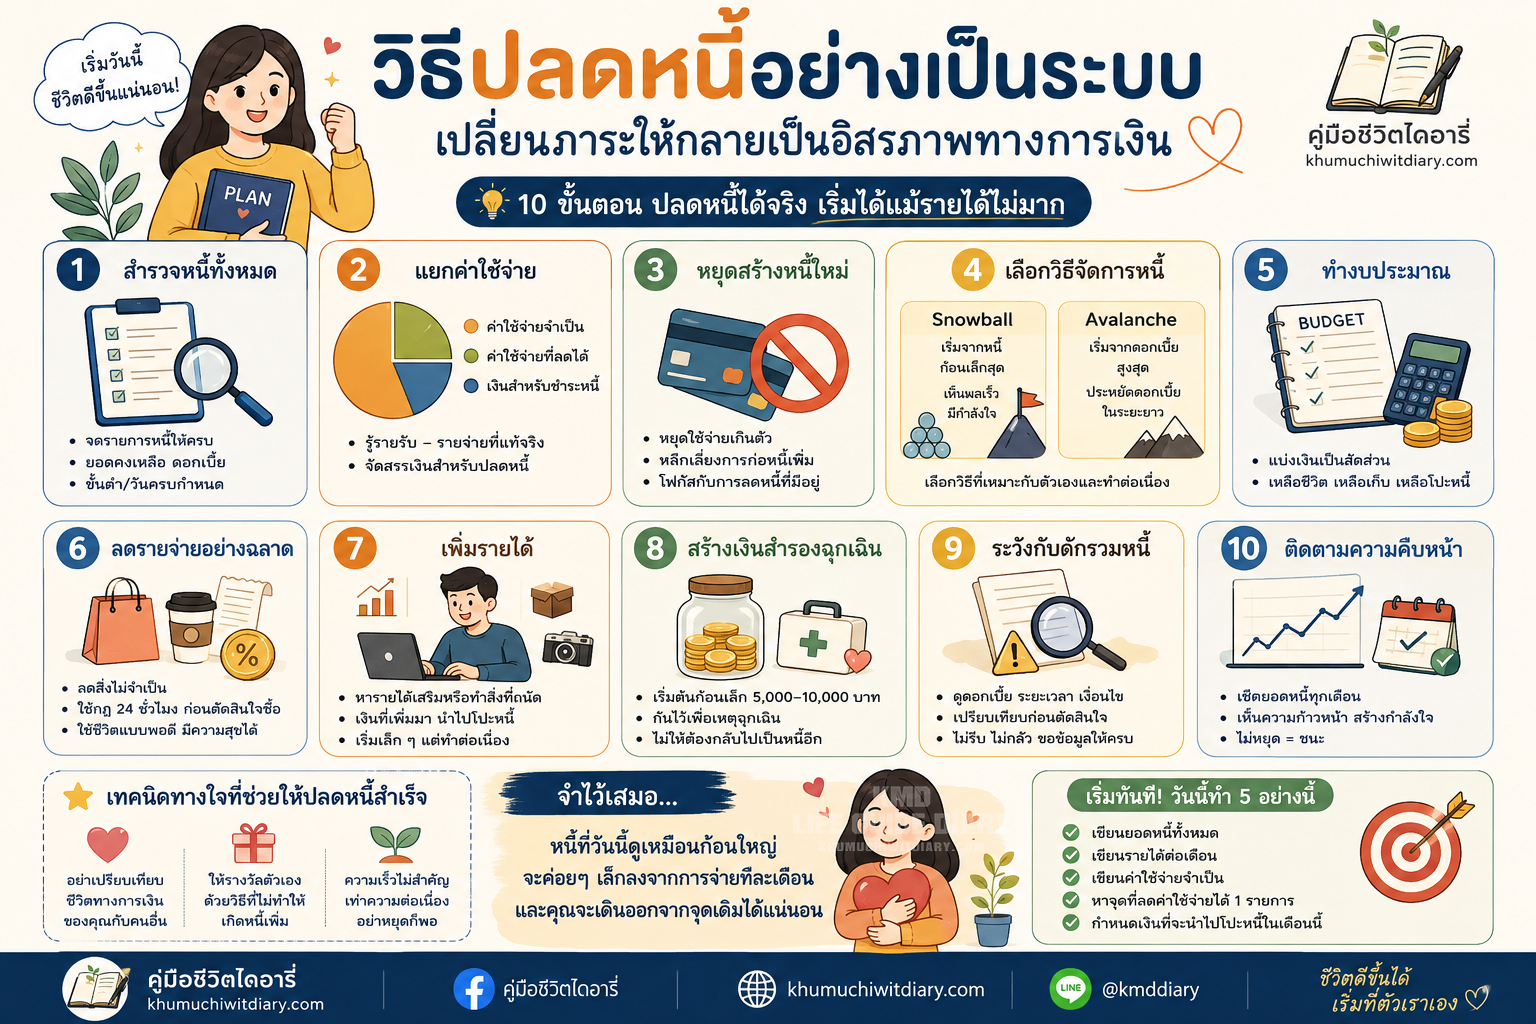
เคยไหม…เงินเดือนเพิ่งเข้าบัญชี แต่ยังไม่ทันได้ใช้ ก็ต้องแบ่งจ่ายบัตรเครดิต ค่างวด หรือหนี้ต่าง ๆ จนแทบไม่เหลือ?
บางคนพยายามประหยัดทุกอย่างแล้ว แต่ยอดหนี้กลับลดลงช้ามาก
บางคนทำงานหนักขึ้นเพื่อหารายได้เพิ่ม แต่สุดท้ายเงินที่ได้มาก็ถูกนำไปจ่ายหนี้จนหมด
และบางครั้งสิ่งที่หนักที่สุดอาจไม่ใช่จำนวนเงินที่เป็นหนี้ แต่คือ ความรู้สึกว่าตัวเองกำลังเดินวนอยู่ในวงจรเดิม
ถ้าคุณกำลังอยู่ในสถานการณ์แบบนี้ อยากให้รู้ก่อนว่า การมีหนี้ไม่ได้แปลว่าคุณล้มเหลว
หนี้คือปัญหาทางการเงินที่สามารถจัดการได้ หากเราเปลี่ยนจากการ “พยายามจ่ายไปเรื่อย ๆ” มาเป็น การวางระบบปลดหนี้อย่างจริงจัง
บทความนี้จะพาคุณค่อย ๆ จัดการหนี้ตั้งแต่การสำรวจสถานการณ์ วางแผนชำระหนี้ ลดค่าใช้จ่าย ไปจนถึงการสร้างรายได้และป้องกันไม่ให้กลับมาเป็นหนี้ซ้ำ
ขั้นแรก: หยุดโทษตัวเอง แล้วมองหนี้ตามความเป็นจริง
เมื่อรู้ว่าตัวเองมีหนี้ หลายคนเลือกที่จะไม่เปิดดูยอดหนี้ เพราะยิ่งเห็นก็ยิ่งเครียด
แต่ความจริงคือ สิ่งที่เรามองเห็น เราจึงจะเริ่มจัดการได้
ลองใช้เวลาสักหนึ่งวันเพื่อรวบรวมข้อมูลหนี้ทั้งหมดของตัวเอง
เขียนออกมาให้ครบว่า
- หนี้ประเภทอะไร
- ยอดคงเหลือเท่าไร
- ต้องจ่ายขั้นต่ำเดือนละเท่าไร
- ดอกเบี้ยประมาณเท่าไร
- วันครบกำหนดชำระวันไหน
- มีค่าธรรมเนียมหรือค่าใช้จ่ายอื่นหรือไม่
ไม่ต้องรีบคิดว่าจะหาเงินจากไหนมาจ่ายทั้งหมด
ตอนนี้แค่ รู้สถานการณ์ของตัวเองก่อน
เพราะการปลดหนี้ไม่ได้เริ่มจากการหาเงินจำนวนมาก
แต่มันเริ่มจากการรู้ว่า เรากำลังเป็นหนี้อะไรอยู่บ้าง
ขั้นที่ 2: แยก “หนี้ทั้งหมด” ออกจากค่าใช้จ่ายประจำ
หลังจากรวบรวมข้อมูลแล้ว ให้แยกเงินออกเป็น 3 กลุ่ม
1. ค่าใช้จ่ายจำเป็น
เช่น
- ค่าอาหาร
- ค่าเดินทาง
- ค่าที่พัก
- ค่าสาธารณูปโภค
- ค่าใช้จ่ายเกี่ยวกับการทำงาน
สิ่งเหล่านี้เป็นค่าใช้จ่ายที่จำเป็นต่อการใช้ชีวิต
2. ค่าใช้จ่ายที่ลดได้
เช่น
- กาแฟหรืออาหารนอกบ้าน
- การช้อปปิ้ง
- บริการ Subscription
- ค่าเดินทางที่สามารถปรับได้
- ค่าใช้จ่ายเพื่อความบันเทิง
ไม่จำเป็นต้องตัดทุกอย่างจนชีวิตไม่มีความสุข
แต่ควรถามตัวเองว่า
“มีอะไรที่เราลดลงได้ชั่วคราว เพื่อให้ตัวเองหลุดจากหนี้เร็วขึ้น?”
3. เงินสำหรับชำระหนี้
หลังจากรู้รายรับและค่าใช้จ่ายแล้ว จึงคำนวณว่าในแต่ละเดือนเราสามารถนำเงินไปชำระหนี้ได้จริงเท่าไร
ตัวเลขนี้สำคัญมาก
เพราะจะกลายเป็น งบประมาณสำหรับแผนปลดหนี้ของเรา
ขั้นที่ 3: หยุดสร้างหนี้ใหม่ก่อน
การพยายามใช้เงินไปจ่ายหนี้เก่า ในขณะที่ยังสร้างหนี้ใหม่ทุกเดือน เป็นเหมือนการตักน้ำออกจากเรือที่ยังมีรูรั่ว
ดังนั้นหนึ่งในกฎสำคัญของการปลดหนี้คือ
“หยุดเพิ่มหนี้ ก่อนเร่งลดหนี้”
ถ้าเป็นไปได้ ให้หยุดใช้วงเงินบัตรเครดิตเพื่อซื้อสิ่งที่ไม่จำเป็น
หลีกเลี่ยงการผ่อนสินค้าใหม่ในช่วงที่กำลังจัดการหนี้
และอย่าใช้สินเชื่อใหม่เพียงเพื่อให้รู้สึกว่าตัวเองมีเงินใช้มากขึ้น
เพราะการมีเงินเพิ่มในวันนี้ อาจกลายเป็นภาระในอีกหลายเดือนข้างหน้า
อย่างไรก็ตาม หากมีเหตุจำเป็นจริง ๆ เช่น ค่าใช้จ่ายฉุกเฉิน ก็ต้องพิจารณาตามสถานการณ์และความสามารถในการชำระคืน ไม่ควรใช้กฎใดกฎหนึ่งแบบตายตัว
ขั้นที่ 4: เลือกวิธีจัดการหนี้ให้เหมาะกับตัวเอง
เมื่อรู้ยอดหนี้ทั้งหมดแล้ว ขั้นต่อไปคือเลือกวิธีชำระหนี้
มีแนวทางที่ได้รับความนิยมอยู่ 2 แบบ
วิธีที่ 1: Debt Snowball — เริ่มจากหนี้ก้อนเล็ก
วิธีนี้ให้เรียงหนี้จาก ยอดคงเหลือน้อยที่สุดไปมากที่สุด
จากนั้นจ่ายขั้นต่ำให้หนี้ทุกก้อนตามกำหนด และนำเงินส่วนเกินไปโปะหนี้ก้อนเล็กที่สุด
เมื่อหนี้ก้อนแรกหมด เงินที่เคยจ่ายให้ก้อนนั้นจะถูกนำไปเพิ่มในการชำระก้อนถัดไป
ข้อดีคือเห็นผลเร็ว
การปิดหนี้หนึ่งก้อนสามารถสร้างความรู้สึกว่า
“เราเริ่มทำได้แล้ว”
เหมาะกับคนที่ต้องการแรงจูงใจและกำลังใจในการเดินหน้าต่อ
วิธีที่ 2: Debt Avalanche — เริ่มจากดอกเบี้ยสูง
วิธีนี้ให้เรียงหนี้ตาม อัตราดอกเบี้ยจากสูงไปต่ำ
ยังคงจ่ายขั้นต่ำของหนี้ทุกก้อน แต่ใช้เงินส่วนเกินไปจัดการหนี้ที่มีดอกเบี้ยสูงที่สุดก่อน
ข้อดีคือ ในทางคณิตศาสตร์มักช่วยลดต้นทุนดอกเบี้ยรวมได้มากกว่า หากเงื่อนไขของหนี้ต่าง ๆ เอื้อให้ทำเช่นนั้น
เหมาะกับคนที่ต้องการเน้น ประสิทธิภาพทางการเงิน
แล้วควรเลือกแบบไหนดี?
ไม่มีวิธีเดียวที่เหมาะกับทุกคน
หากคุณต้องการแรงผลักดันและอยากเห็นหนี้หมดเป็นก้อน ๆ วิธี Snowball อาจเหมาะกว่า
แต่ถ้าคุณให้ความสำคัญกับการลดดอกเบี้ยรวม วิธี Avalanche อาจตอบโจทย์มากกว่า
สิ่งสำคัญที่สุดคือ เลือกวิธีที่คุณสามารถทำต่อเนื่องได้จริง
เพราะแผนที่ดีที่สุดไม่ใช่แผนที่ดูดีบนกระดาษ
แต่คือแผนที่คุณทำได้ทุกเดือน
ขั้นที่ 5: ทำงบประมาณสำหรับ “ชีวิตจริง”
การทำงบประมาณไม่ควรเป็นการบังคับตัวเองว่า
“เดือนนี้ห้ามใช้เงินเลย”
เพราะหากเข้มงวดมากเกินไป เราอาจทำได้เพียงไม่กี่สัปดาห์ แล้วกลับมาใช้เงินเหมือนเดิม
ให้ลองแบ่งรายได้ออกเป็นหมวดที่ชัดเจน
ตัวอย่างเช่น
รายได้ทั้งหมด
→ ค่าใช้จ่ายจำเป็น
→ ค่าชำระหนี้ขั้นต่ำ
→ เงินสำรองฉุกเฉิน
→ เงินโปะหนี้เพิ่มเติม
→ ค่าใช้จ่ายส่วนตัว
หลักการสำคัญคือ ต้องเหลือพื้นที่ให้ตัวเองใช้ชีวิตด้วย
การปลดหนี้เป็นเป้าหมายระยะยาว
คุณจึงไม่จำเป็นต้องทรมานตัวเองทุกวันเพื่อให้หนี้หมดเร็วที่สุด
หากคุณกำลังเริ่มต้นทำบัญชีรายรับรายจ่าย
วิธีออมเงินสำหรับมือใหม่ เริ่มเก็บเงินให้ได้จริง
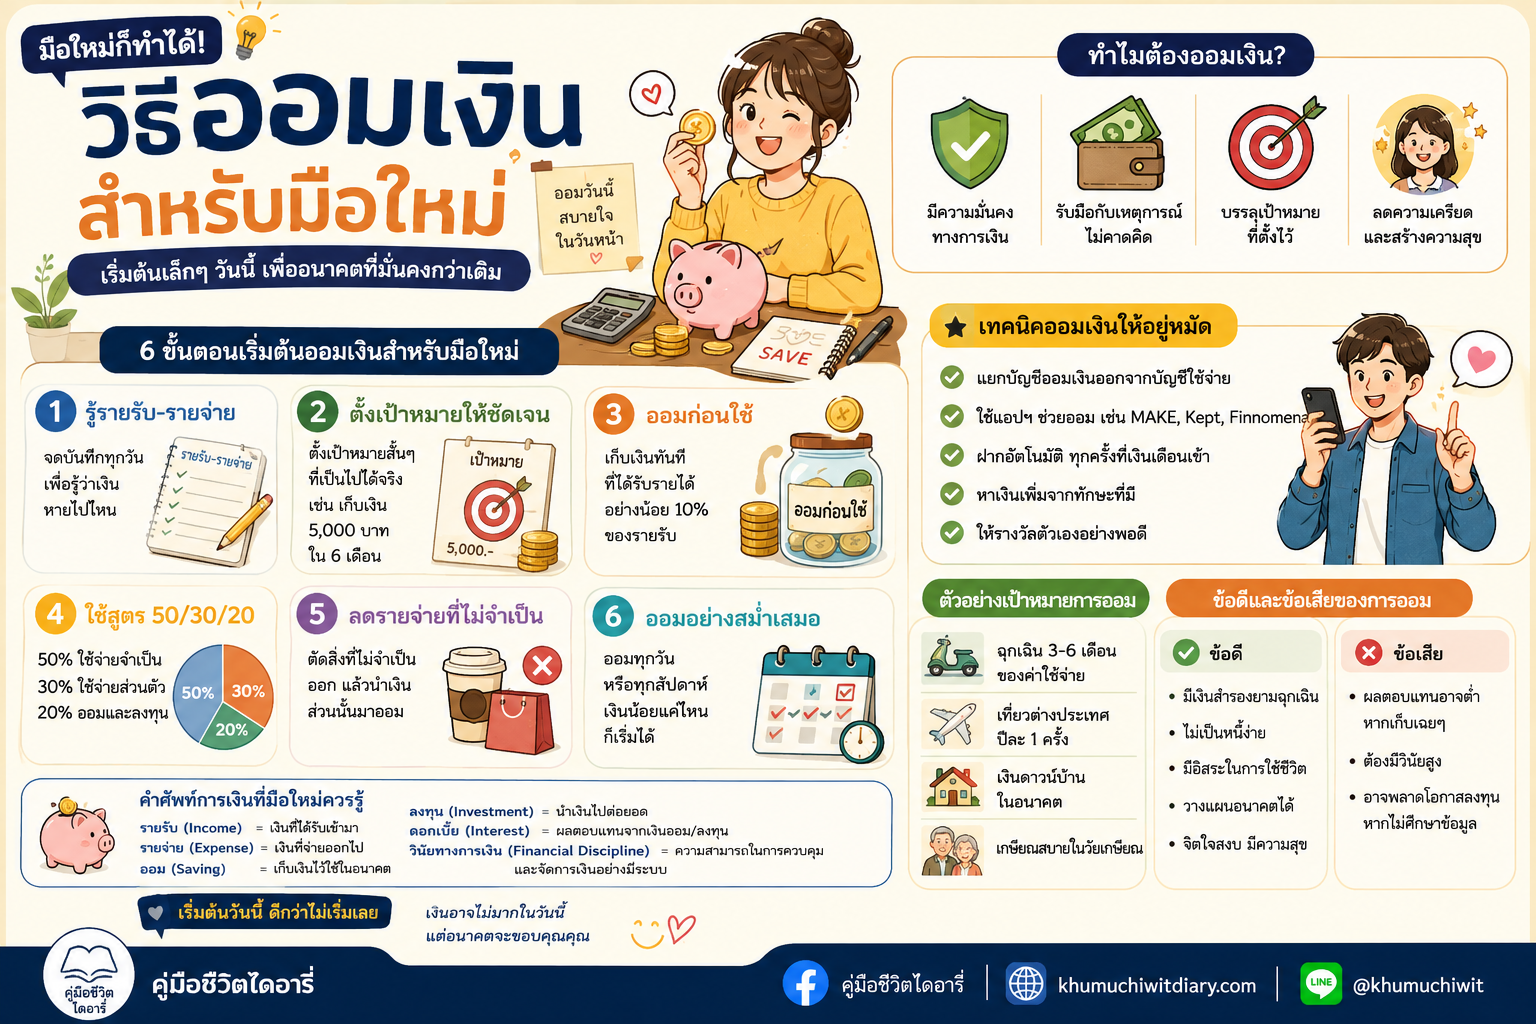
สองบทความนี้จะช่วยให้ผู้อ่านต่อยอดจากการจัดการหนี้ไปสู่การจัดระบบการเงินส่วนตัวได้
ขั้นที่ 6: ลดรายจ่ายอย่างฉลาด ไม่ใช่ลดทุกอย่าง
การลดค่าใช้จ่ายไม่จำเป็นต้องหมายถึงการใช้ชีวิตแบบอดอยาก
ลองเริ่มจากการค้นหา ค่าใช้จ่ายที่จ่ายซ้ำ ๆ แต่ไม่ได้สร้างคุณค่าให้ชีวิตมากนัก
ตัวอย่างเช่น
- Subscription ที่แทบไม่ได้ใช้
- การสั่งอาหารบ่อยเกินไป
- การซื้อของตามโปรโมชั่น
- ค่าใช้บริการที่สามารถเปลี่ยนเป็นแพ็กเกจถูกกว่า
- การซื้อของเพื่อแก้ความเครียด
ลองใช้กฎง่าย ๆ
ก่อนซื้อของที่ไม่จำเป็น ให้รอ 24 ชั่วโมง
หากผ่านไปหนึ่งวันแล้วยังรู้สึกว่าจำเป็นจริง ๆ จึงค่อยตัดสินใจ
วิธีนี้ช่วยสร้าง “ระยะห่าง” ระหว่างความอยากกับการซื้อ
และเมื่อทำต่อเนื่อง เราจะเริ่มแยกออกว่า
อะไรคือสิ่งที่เราอยากได้ กับอะไรคือสิ่งที่เราต้องการจริง ๆ
ขั้นที่ 7: เพิ่มรายได้ควบคู่กับการลดรายจ่าย
การประหยัดมีขีดจำกัด
แต่รายได้สามารถเพิ่มขึ้นได้
หากคุณมีความสามารถหรือเวลาว่าง ลองมองหาโอกาสสร้างรายได้เพิ่มเติม เช่น
- รับงาน Freelance
- ขายสินค้ามือสอง
- ขายงานดิจิทัล
- ทำ Affiliate Marketing
- เขียนบทความ
- ทำคอนเทนต์
- สอนทักษะที่ตัวเองถนัด
- รับงานออนไลน์ตามความสามารถ
สิ่งสำคัญคืออย่าเริ่มทุกอย่างพร้อมกัน
เลือก หนึ่งช่องทางที่มีโอกาสสร้างรายได้จริง แล้วทดลองทำอย่างต่อเนื่อง
ตัวอย่างเช่น หากสามารถสร้างรายได้เพิ่มเดือนละ 3,000 บาท
เงินจำนวนนี้อาจถูกนำไปโปะหนี้โดยตรง
หากทำต่อเนื่อง 12 เดือน ก็เท่ากับมีเงินเพิ่มสำหรับจัดการหนี้ประมาณ 36,000 บาท โดยยังไม่รวมผลจากดอกเบี้ยหรือการเปลี่ยนแปลงของรายได้
ดังนั้นบางครั้งการปลดหนี้ไม่ได้เกิดจากการประหยัดอย่างเดียว
แต่เกิดจากการ เพิ่มช่องทางให้เงินไหลเข้ามากขึ้นด้วย
ขั้นที่ 8: สร้างเงินสำรองฉุกเฉิน แม้กำลังมีหนี้
หลายคนคิดว่า
“มีหนี้อยู่ จะเก็บเงินสำรองทำไม?”
แต่ถ้าไม่มีเงินสำรองเลย เมื่อเกิดเหตุฉุกเฉิน เช่น รถเสีย เจ็บป่วย หรือมีค่าใช้จ่ายจำเป็นกะทันหัน เราอาจต้องกลับไปใช้บัตรเครดิตหรือกู้เงินเพิ่ม
ทำให้วงจรหนี้กลับมาอีกครั้ง
ในช่วงเริ่มต้น อาจตั้งเป้าเงินสำรองจำนวนเล็กน้อยก่อน
เช่น กองทุนฉุกเฉินก้อนแรก 5,000–10,000 บาท
จากนั้นเมื่อสถานการณ์เริ่มดีขึ้น จึงค่อยเพิ่มเงินสำรองให้เหมาะกับรายได้และค่าใช้จ่ายของตัวเอง
เป้าหมายไม่ได้มีไว้เพื่อทำให้เรารวยทันที
แต่มีไว้เพื่อทำให้ เหตุการณ์ไม่คาดคิดไม่พาเรากลับไปเป็นหนี้อีก
ขั้นที่ 9: ระวังกับดัก “รวมหนี้แล้วชีวิตจะดีขึ้น”
การรวมหนี้หรือปรับโครงสร้างหนี้อาจเป็นทางเลือกหนึ่งในบางสถานการณ์
แต่ไม่ควรมองเพียงว่า
“ค่างวดต่อเดือนถูกลง = หนี้ถูกลง”
เพราะสิ่งที่ควรดูด้วยคือ
- อัตราดอกเบี้ย
- ระยะเวลาชำระ
- ดอกเบี้ยรวมตลอดสัญญา
- ค่าธรรมเนียม
- เงื่อนไขการชำระก่อนกำหนด
บางครั้งค่างวดรายเดือนที่ลดลงอาจมาพร้อมกับระยะเวลาที่นานขึ้น
ดังนั้นก่อนตัดสินใจเรื่องสินเชื่อหรือการรวมหนี้ ควรอ่านรายละเอียดสัญญาและเปรียบเทียบต้นทุนทั้งหมดให้รอบคอบ
หากสถานการณ์เริ่มควบคุมไม่ได้ การติดต่อเจ้าหนี้เพื่อพูดคุยเรื่องทางเลือกในการปรับโครงสร้างหนี้อาจดีกว่าการหลีกเลี่ยงปัญหา
การขอความช่วยเหลือไม่ใช่ความล้มเหลว
แต่เป็นการรับผิดชอบต่อสถานการณ์ของตัวเอง
ขั้นที่ 10: ติดตามความคืบหน้าทุกเดือน
อย่าดูแค่จำนวนเงินที่ยังเป็นหนี้
ให้ดูด้วยว่า
เดือนนี้เราดีขึ้นจากเดือนที่แล้วหรือไม่
ลองทำตารางง่าย ๆ เช่น
| เดือน | หนี้คงเหลือ | เงินที่จ่าย | เงินโปะเพิ่ม |
|---|---|---|---|
| เดือนที่ 1 | 100,000 บาท | 5,000 บาท | 1,000 บาท |
| เดือนที่ 2 | 94,000 บาท | 5,000 บาท | 1,500 บาท |
| เดือนที่ 3 | 87,500 บาท | 5,000 บาท | 2,000 บาท |
ตัวเลขเหล่านี้เป็นเพียงตัวอย่างเพื่อให้เห็นภาพ
สิ่งที่สำคัญกว่าตัวเลขคือ การเห็นความก้าวหน้าของตัวเอง
แม้ยอดหนี้จะลดลงเพียงเล็กน้อย
นั่นก็ยังหมายความว่า
คุณกำลังเดินออกจากจุดเดิม
เทคนิคทางใจที่ช่วยให้ปลดหนี้ได้สำเร็จ
การปลดหนี้ไม่ได้เป็นเรื่องของตัวเลขเพียงอย่างเดียว
มันเป็นเรื่องของพฤติกรรมและความรู้สึกด้วย
อย่าเปรียบเทียบชีวิตทางการเงินกับคนอื่น
คุณอาจเห็นคนอื่นซื้อรถใหม่ เที่ยวต่างประเทศ หรือซื้อของราคาแพง
แต่คุณไม่รู้ว่าเบื้องหลังชีวิตของเขาเป็นอย่างไร
บางคนอาจมีเงินเก็บ
บางคนอาจมีรายได้หลายทาง
และบางคนอาจมีหนี้เช่นเดียวกับคุณ
ดังนั้นอย่าใช้ชีวิตของคนอื่นเป็นมาตรวัดความสำเร็จของตัวเอง
ให้รางวัลตัวเองด้วยวิธีที่ไม่เพิ่มหนี้
เมื่อสามารถลดหนี้ได้ตามเป้าหมาย อาจให้รางวัลตัวเองด้วยสิ่งเล็ก ๆ เช่น
- ดูหนังที่บ้าน
- ทำอาหารมื้อพิเศษ
- ออกไปเดินเล่น
- อ่านหนังสือ
- ใช้เวลาพักผ่อน
การปลดหนี้ไม่จำเป็นต้องเป็นเส้นทางที่เต็มไปด้วยความเครียด
จำไว้ว่าความเร็วไม่สำคัญเท่าความต่อเนื่อง
บางเดือนคุณอาจโปะหนี้ได้เยอะ
บางเดือนอาจเกิดค่าใช้จ่ายฉุกเฉินจนทำได้น้อยลง
ไม่เป็นไร
อย่าคิดว่า
“เดือนนี้ทำไม่ได้ แปลว่าแผนทั้งหมดล้มเหลว”
ให้คิดว่า
“เดือนนี้ช้าลง แต่เรายังไม่หยุด”
นี่ต่างหากคือทัศนคติที่ช่วยให้เดินทางได้ไกล
ตัวอย่างแผนปลดหนี้แบบง่ายใน 12 เดือน
สมมติว่าคุณมีหนี้รวม 120,000 บาท
และสามารถจัดสรรเงินเพื่อชำระหนี้ได้เดือนละ 8,000 บาท
เป้าหมายในช่วงแรกอาจเป็น
เดือน 1–3: หยุดสร้างหนี้ใหม่ + จัดงบประมาณ
เดือน 4–6: เพิ่มเงินโปะหนี้จากรายได้เสริม
เดือน 7–9: ลดค่าใช้จ่ายที่ไม่จำเป็นเพิ่มเติม
เดือน 10–12: เร่งปิดหนี้ก้อนเป้าหมาย
ตัวเลขจริงจะแตกต่างกันไปตามดอกเบี้ยและเงื่อนไขของแต่ละหนี้
แต่แนวคิดสำคัญคือ แบ่งเป้าหมายใหญ่ให้กลายเป็นเป้าหมายเล็ก
เพราะคำว่า
“ฉันต้องปลดหนี้ 120,000 บาท”
อาจฟังดูน่ากลัว
แต่คำว่า
“เดือนนี้ฉันจะลดหนี้ให้ได้อีก 5,000 บาท”
ฟังดูเป็นสิ่งที่เราสามารถลงมือทำได้มากกว่า
สิ่งที่ควรทำทันทีหลังอ่านบทความนี้
อย่าเพียงอ่านแล้วบอกตัวเองว่า
“พรุ่งนี้ค่อยเริ่ม”
เพราะพรุ่งนี้มักจะกลายเป็นสัปดาห์หน้า
และสัปดาห์หน้าก็อาจกลายเป็นเดือนหน้า
ลองใช้เวลาเพียง 30 นาทีวันนี้
ทำ 5 อย่างนี้
1. เขียนยอดหนี้ทั้งหมด
2. เขียนรายได้ต่อเดือน
3. เขียนค่าใช้จ่ายจำเป็น
4. หาจุดที่ลดค่าใช้จ่ายได้อย่างน้อย 1 รายการ
5. กำหนดเงินที่จะนำไปโปะหนี้ในเดือนนี้
ไม่ต้องทำทุกอย่างให้สมบูรณ์แบบ
ขอเพียงเริ่มต้น
เพราะการปลดหนี้ไม่ได้เกิดขึ้นจากการคิดว่า “ต้องทำให้ได้”
แต่เกิดขึ้นจากการ ลงมือทำเล็ก ๆ ซ้ำแล้วซ้ำอีก
สรุป: การปลดหนี้ไม่ได้เริ่มจากการมีเงินเยอะ
การ ปลดหนี้อย่างเป็นระบบ ไม่ได้หมายความว่าคุณต้องมีเงินเดือนสูง หรือหาเงินก้อนใหญ่มาปิดหนี้ทันที
แต่มันเริ่มจากการรู้ว่า
เรามีหนี้เท่าไร
เงินของเราหายไปไหน
หนี้ก้อนไหนควรจัดการก่อน
เราสามารถลดรายจ่ายตรงไหนได้
และ
เราจะเพิ่มรายได้อย่างไร
จากนั้นจึงเปลี่ยนสิ่งเหล่านี้ให้กลายเป็นระบบที่ทำซ้ำได้ทุกเดือน
อย่ากดดันตัวเองว่าต้องปลดหนี้ให้ได้เร็วที่สุด
เพราะชีวิตของแต่ละคนมีต้นทุนไม่เท่ากัน
บางคนอาจใช้เวลาไม่กี่เดือน
บางคนอาจใช้เวลาหลายปี
แต่ไม่ว่าคุณจะอยู่ตรงไหนของเส้นทาง สิ่งสำคัญคือ อย่าหยุดเดิน
หนี้ที่วันนี้ดูเหมือนก้อนใหญ่ อาจค่อย ๆ เล็กลงจากการจ่ายทีละเดือน
ยอดเงินที่วันนี้ดูเหมือนไม่มีความหมาย อาจกลายเป็นจุดเปลี่ยนเมื่อสะสมต่อเนื่อง
และวันหนึ่งคุณอาจหันกลับมาแล้วพบว่า
“เราเดินมาไกลกว่าที่คิดจริง ๆ”
หากบทความนี้ตรงกับสถานการณ์ของคุณ ลองเริ่มจากการเขียนยอดหนี้ทั้งหมดลงบนกระดาษคืนนี้ แล้วเลือกเพียง 1 ขั้นตอนที่คุณจะลงมือทำในสัปดาห์นี้
และถ้าคุณกำลังอยู่ระหว่างการปลดหนี้ ลองแชร์ประสบการณ์หรือวิธีที่คุณใช้จัดการหนี้ไว้ในคอมเมนต์ บางทีเรื่องราวของคุณอาจช่วยเป็นกำลังใจให้ใครอีกคนที่กำลังพยายามเริ่มต้นเหมือนกัน