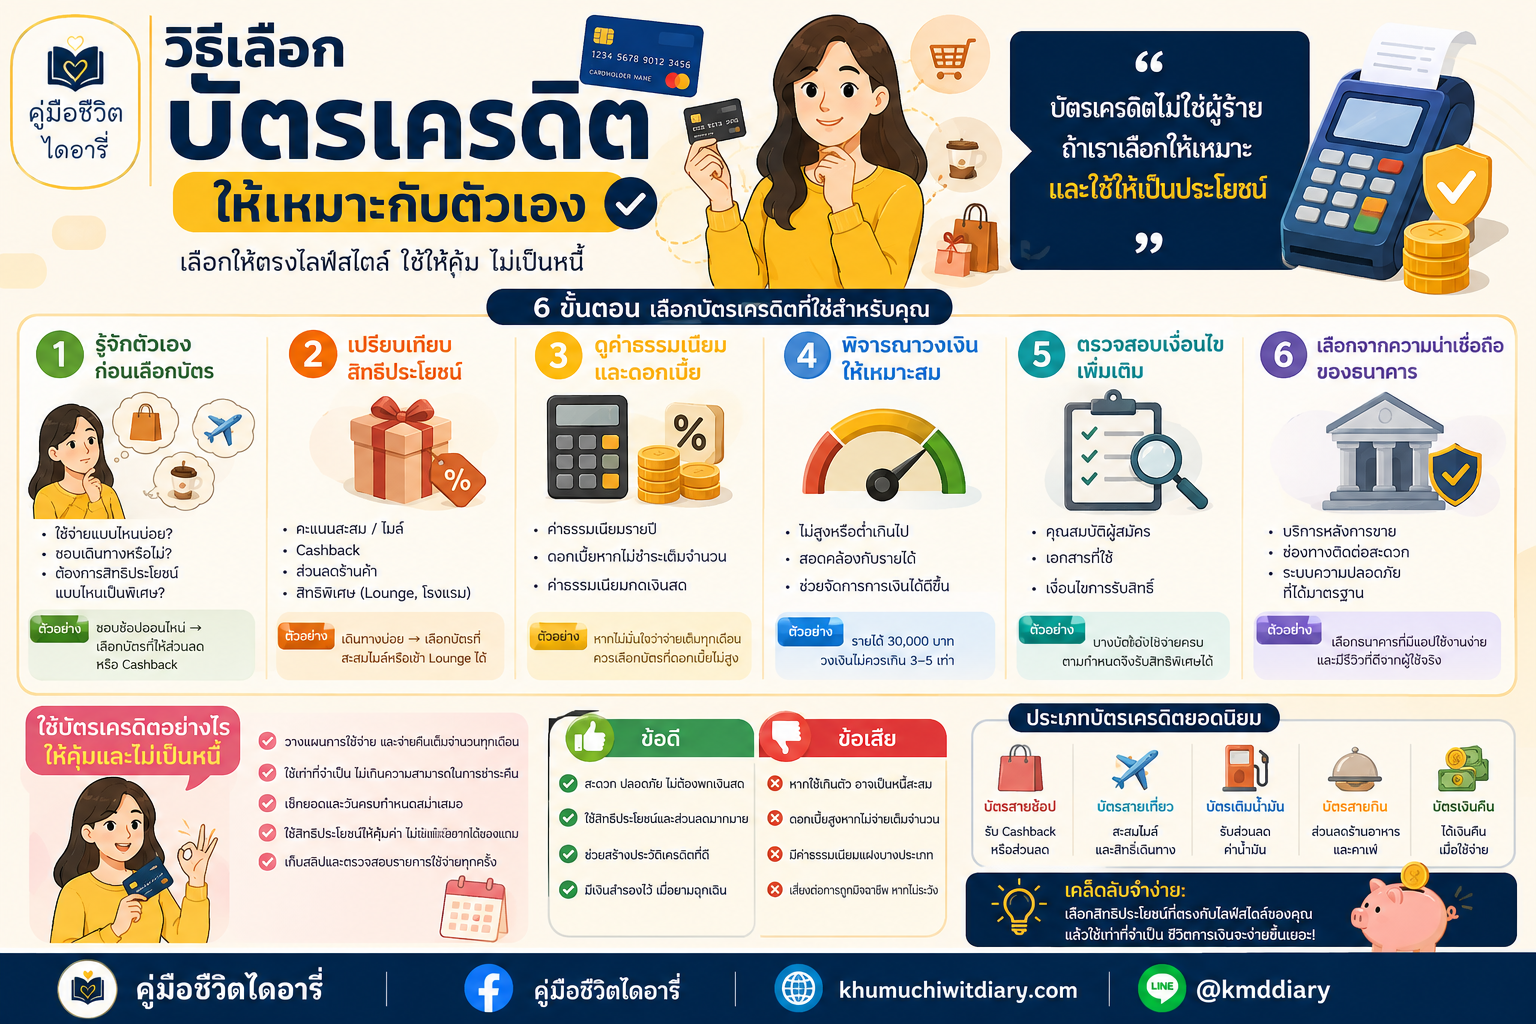
บัตรเครดิตไม่ใช่บัตรที่ “ยิ่งให้สิทธิประโยชน์เยอะยิ่งดี” แต่บัตรที่ดีสำหรับคนหนึ่ง อาจไม่เหมาะกับอีกคนเลยก็ได้
บางคนใช้บัตรเพื่อสะสมคะแนน บางคนต้องการเครดิตเงินคืน บางคนเดินทางบ่อยและอยากสะสมไมล์ ขณะที่บางคนต้องการบัตรไว้ใช้จ่ายออนไลน์หรือสำรองค่าใช้จ่ายในชีวิตประจำวัน
ปัญหาคือ หลายคนเลือกบัตรเครดิตจากคำว่า “สมัครง่าย คะแนนเยอะ โปรโมชั่นแรง” แต่กลับไม่ได้ดูว่าเงื่อนไขเหล่านั้นเหมาะกับพฤติกรรมการใช้เงินของตัวเองหรือไม่
สุดท้ายบัตรที่คิดว่าจะช่วยประหยัดเงิน อาจกลายเป็นสาเหตุให้มีหนี้เพิ่มขึ้นโดยไม่รู้ตัว
บทความนี้จะพาไปดูตั้งแต่ วิธีเลือกบัตรเครดิตสำหรับมือใหม่ วิธีเปรียบเทียบค่าธรรมเนียม คะแนน เครดิตเงินคืน สิทธิประโยชน์ ดอกเบี้ย วงเงิน และเงื่อนไขต่าง ๆ รวมถึงตัวอย่างการเลือกบัตรให้เหมาะกับไลฟ์สไตล์แต่ละแบบ เพื่อให้คุณตัดสินใจได้อย่างมีเหตุผลมากกว่าการเลือกจากโฆษณาเพียงอย่างเดียว
หมายเหตุ: ข้อมูลเกี่ยวกับอัตรา ค่าธรรมเนียม โปรโมชั่น และเงื่อนไขบัตรเครดิตสามารถเปลี่ยนแปลงได้ ควรตรวจสอบรายละเอียดล่าสุดจากผู้ออกบัตรก่อนสมัครทุกครั้ง
สารบัญ
- บัตรเครดิตคืออะไร และเหมาะกับใคร
- ทำไมต้องเลือกบัตรเครดิตให้เหมาะกับตัวเอง
- 8 สิ่งที่ต้องดู ก่อนเลือกบัตรเครดิต
- เลือกบัตรจากพฤติกรรมการใช้จ่าย
- เครดิตเงินคืน คะแนนสะสม และไมล์ เลือกอะไรดี
- ค่าธรรมเนียมที่ต้องตรวจสอบ
- ดอกเบี้ยและการชำระเงินสำคัญกว่าสิทธิประโยชน์
- วงเงินบัตรเครดิตควรดูอย่างไร
- วิธีเลือกบัตรเครดิตสำหรับมือใหม่
- ตัวอย่างการเลือกบัตรเครดิตให้เหมาะกับแต่ละคน
- ข้อดีของการมีบัตรเครดิต
- ข้อเสียและความเสี่ยงของบัตรเครดิต
- 7 ข้อผิดพลาดที่ควรหลีกเลี่ยง
- วิธีเปรียบเทียบบัตรเครดิตก่อนสมัคร
- คำถามที่พบบ่อย
- สรุป
บัตรเครดิตคืออะไร และเหมาะกับใคร
บัตรเครดิตเป็นเครื่องมือทางการเงินที่ช่วยให้เราสามารถซื้อสินค้าและบริการก่อน แล้วชำระเงินคืนให้ผู้ออกบัตรตามรอบบิล
จุดสำคัญคือ เงินที่ใช้ผ่านบัตรเครดิตไม่ใช่เงินฟรี แต่เป็นวงเงินสินเชื่อที่ผู้ให้บริการอนุมัติให้เราใช้
ดังนั้น คนที่เหมาะกับบัตรเครดิตมักเป็นคนที่
- มีรายได้สม่ำเสมอ
- วางแผนค่าใช้จ่ายได้
- สามารถชำระยอดเต็มจำนวนตามกำหนดได้
- เข้าใจเงื่อนไขของบัตร
- ไม่ใช้วงเงินเพื่อแก้ปัญหาการเงินระยะยาว
- สามารถควบคุมการซื้อของตามอารมณ์ได้
ในทางกลับกัน หากปัจจุบันมีรายรับไม่พอกับรายจ่ายอยู่แล้ว การมีบัตรเครดิตเพิ่มอาจไม่ได้ช่วยแก้ปัญหา แต่อาจทำให้ปัญหาการเงินถูกเลื่อนออกไปและกลายเป็นภาระดอกเบี้ยในภายหลัง
ทำไมต้องเลือกบัตรเครดิตให้เหมาะกับตัวเอง
ลองนึกภาพว่าคนสองคนสมัครบัตรเครดิตใบเดียวกัน
คนที่ 1 ซื้อของออนไลน์เป็นประจำ เดือนหนึ่งใช้ประมาณ 15,000 บาท
คนที่ 2 เดินทางต่างประเทศปีละหลายครั้ง และมีค่าโรงแรมกับตั๋วเครื่องบินจำนวนมาก
แม้จะเป็นบัตรใบเดียวกัน แต่สิทธิประโยชน์ที่แต่ละคนได้รับจริงอาจแตกต่างกันมาก
คนแรกอาจได้ประโยชน์จากบัตรที่เน้นเครดิตเงินคืนหรือโปรโมชันช้อปออนไลน์
ส่วนคนที่สองอาจได้ประโยชน์มากกว่าจากบัตรที่เน้นคะแนนสะสมสำหรับแลกไมล์หรือสิทธิประโยชน์ด้านการเดินทาง
นี่คือเหตุผลที่ไม่ควรถามเพียงว่า
“บัตรเครดิตใบไหนดี?”
แต่ควรถามว่า
“บัตรเครดิตใบไหนเหมาะกับพฤติกรรมการใช้เงินของเรา?”
คำถามนี้จะช่วยให้เลือกได้แม่นยำกว่า
8 สิ่งที่ต้องดู ก่อนเลือกบัตรเครดิต
ก่อนสมัครบัตรเครดิต อย่าเพิ่งตัดสินใจจากของแถมหรือโปรโมชั่นสมัครใหม่ ให้ดูอย่างน้อย 8 เรื่องต่อไปนี้
1. ค่าธรรมเนียมรายปี
บัตรบางประเภทไม่มีค่าธรรมเนียมรายปี ขณะที่บางใบมีค่าธรรมเนียม แต่แลกกับสิทธิประโยชน์ที่มากขึ้น
สิ่งสำคัญไม่ใช่แค่ถามว่า
“มีค่าธรรมเนียมหรือไม่?”
แต่ควรถามต่อว่า
“ถ้ามีค่าธรรมเนียม เราใช้สิทธิประโยชน์คุ้มค่าหรือไม่?”
ตัวอย่างเช่น หากบัตรมีค่าธรรมเนียมปีละ 3,000 บาท แต่ให้สิทธิประโยชน์ที่คุณใช้จริงมากกว่า 5,000 บาทต่อปี ก็อาจคุ้มค่า
แต่ถ้าคุณแทบไม่ได้ใช้สิทธิประโยชน์เลย การเลือกบัตรไม่มีค่าธรรมเนียมอาจเหมาะกว่า
ธนาคารแห่งประเทศไทยมีเครื่องมือสำหรับเปรียบเทียบค่าธรรมเนียมบัตรเครดิต ซึ่งสามารถใช้เป็นข้อมูลประกอบการตัดสินใจก่อนสมัครได้
2. ดอกเบี้ย
นี่เป็นเรื่องที่สำคัญมาก โดยเฉพาะสำหรับคนที่ไม่ได้ชำระยอดเต็มจำนวน
ภายใต้หลักเกณฑ์ของ ธปท. ดอกเบี้ย ค่าบริการ ค่าธรรมเนียม และเบี้ยปรับบางประเภทที่เกี่ยวข้องกับบัตรเครดิตมีเพดานตามเกณฑ์ที่กำหนด โดยข้อมูลของ ธปท. ระบุอัตรารวมสูงสุดไว้ที่ 16% ต่อปีสำหรับกรณีที่อยู่ภายใต้หลักเกณฑ์ดังกล่าว
อย่างไรก็ตาม ผู้ใช้ไม่ควรจำเพียงตัวเลขเดียว เพราะเงื่อนไขการคิดดอกเบี้ยและค่าใช้จ่ายขึ้นอยู่กับประเภทของธุรกรรมและข้อกำหนดของผู้ออกบัตร
หลักคิดง่าย ๆ คือ
ถ้าคุณสามารถจ่ายเต็มจำนวนและตรงเวลาได้ สิ่งที่ต้องให้ความสำคัญคือสิทธิประโยชน์และค่าธรรมเนียม
แต่ถ้าคุณมีแนวโน้มจะจ่ายไม่เต็มจำนวน
ต้นทุนทางการเงินควรกลายเป็นหนึ่งในปัจจัยหลักที่ใช้ตัดสินใจ
3. เครดิตเงินคืน
เครดิตเงินคืนเหมาะกับคนที่ต้องการสิทธิประโยชน์แบบเข้าใจง่าย
ตัวอย่างเช่น
ใช้จ่าย 10,000 บาท
ได้รับเครดิตเงินคืน 1%
เท่ากับได้รับคืน 100 บาท
แต่ต้องระวังคำว่า “สูงสุด”
โปรโมชั่นบางประเภทอาจให้เครดิตเงินคืนสูงในหมวดที่กำหนด แต่มีวงเงินคืนสูงสุดต่อเดือน หรือมีเงื่อนไขว่าต้องใช้จ่ายตามประเภทที่กำหนด
ดังนั้นอย่าดูแค่เปอร์เซ็นต์
ให้ดูทั้ง
- ได้เงินคืนกี่เปอร์เซ็นต์
- ได้กับหมวดไหน
- จำกัดยอดคืนหรือไม่
- ต้องลงทะเบียนหรือไม่
- ต้องมียอดใช้ขั้นต่ำหรือไม่
- มีช่วงเวลาของโปรโมชั่นหรือไม่
4. คะแนนสะสม
บัตรเครดิตบางประเภทเหมาะกับคนที่ชอบสะสมคะแนน
แต่คะแนนจำนวนมากไม่ได้หมายความว่าคุ้มที่สุดเสมอไป
ต้องดูว่า
ใช้เงินเท่าไรจึงได้ 1 คะแนน
และ
คะแนนที่ได้สามารถนำไปแลกอะไรได้บ้าง
ตัวอย่างเช่น
บัตร A ใช้ 25 บาท = 1 คะแนน
บัตร B ใช้ 20 บาท = 1 คะแนน
หากทั้งสองใบมีเงื่อนไขอื่นใกล้เคียงกัน บัตร B อาจดูน่าสนใจกว่า
แต่ถ้าคะแนนของบัตร A สามารถแลกสิทธิประโยชน์ที่คุณต้องการได้ง่ายกว่า การเลือก A ก็อาจคุ้มกว่า
ดังนั้นอย่าเปรียบเทียบเพียงจำนวนคะแนน
ต้องเปรียบเทียบ มูลค่าของคะแนน ด้วย
5. คะแนนสะสมหมดอายุหรือไม่
เรื่องนี้หลายคนมองข้าม
บางระบบคะแนนอาจมีอายุหรือมีเงื่อนไขการใช้คะแนน
ลองคิดง่าย ๆ ว่า หากคุณสะสมคะแนนมาเป็นเวลานาน แต่ไม่เคยนำไปใช้เลย คะแนนเหล่านั้นอาจไม่ได้สร้างประโยชน์ให้คุณเท่าที่คิด
ก่อนสมัครจึงควรอ่านเงื่อนไขเกี่ยวกับ
- อายุคะแนน
- วิธีแลกคะแนน
- คะแนนขั้นต่ำที่ใช้แลก
- รายการที่สามารถแลกได้
- อัตราการแลกคะแนน
6. โปรโมชั่นที่ตรงกับชีวิตจริง
โปรโมชั่นเป็นหนึ่งในจุดที่ทำให้คนสมัครบัตรเครดิตเร็วที่สุด
แต่โปรโมชั่นที่ดีสำหรับคุณไม่จำเป็นต้องเป็นโปรโมชั่นที่ใหญ่ที่สุด
ตัวอย่างเช่น
บัตรหนึ่งให้ส่วนลดร้านอาหาร
อีกใบให้เครดิตเงินคืนสำหรับเติมน้ำมัน
ถ้าคุณเดินทางด้วยรถยนต์เป็นประจำและมีค่าเติมน้ำมันทุกเดือน บัตรใบที่สองอาจสร้างประโยชน์มากกว่า แม้โปรโมชั่นจะดูธรรมดากว่าก็ตาม
หลักง่าย ๆ คือ
อย่าเปลี่ยนพฤติกรรมการใช้เงินเพื่อให้เข้ากับบัตร
ควรเลือกบัตรที่เข้ากับพฤติกรรมการใช้เงินที่มีอยู่แล้ว
7. สิทธิประโยชน์เพิ่มเติม
บัตรบางประเภทอาจมีสิทธิประโยชน์อื่น เช่น
- ประกันการเดินทาง
- สิทธิ์เข้าเลานจ์สนามบิน
- ส่วนลดโรงแรม
- ส่วนลดร้านอาหาร
- สิทธิ์ผ่อนสินค้า
- โปรโมชั่นกับร้านค้า
- บริการช่วยเหลือฉุกเฉิน
สิทธิประโยชน์เหล่านี้มีประโยชน์เมื่อคุณใช้จริง
หากไม่ได้เดินทางเลย การมีบัตรที่เน้นสิทธิ์เลานจ์สนามบินจำนวนมากอาจไม่ได้เพิ่มคุณค่าให้กับชีวิตคุณเท่าไร
8. ความสะดวกและความปลอดภัย
นอกจากเรื่องผลตอบแทน ควรดูประสบการณ์ใช้งานด้วย เช่น
- แอปพลิเคชันใช้งานง่ายหรือไม่
- ตรวจสอบรายการใช้จ่ายได้สะดวกหรือไม่
- แจ้งเตือนเมื่อมีรายการใช้จ่ายหรือไม่
- สามารถล็อกหรือระงับบัตรผ่านแอปได้หรือไม่
- ช่องทางติดต่อเจ้าหน้าที่สะดวกหรือไม่
- มีระบบรักษาความปลอดภัยอย่างไร
เพราะบัตรเครดิตเป็นเครื่องมือที่เกี่ยวข้องกับเงินโดยตรง
ความสะดวกและความปลอดภัยจึงสำคัญไม่แพ้โปรโมชั่น
เลือกบัตรจากพฤติกรรมการใช้จ่าย
วิธีเลือกบัตรเครดิตที่ง่ายที่สุดวิธีหนึ่งคือ เริ่มจากพฤติกรรมของตัวเอง ไม่ใช่เริ่มจากชื่อบัตร
ลองเปิดรายการใช้จ่ายย้อนหลัง 2–3 เดือน แล้วแบ่งออกเป็นหมวดต่าง ๆ เช่น
- อาหาร
- ซื้อของออนไลน์
- เดินทาง
- เติมน้ำมัน
- ท่องเที่ยว
- โรงแรม
- ค่าใช้จ่ายประจำ
- สินค้าอุปโภคบริโภค
- ค่าใช้จ่ายอื่น ๆ
จากนั้นดูว่าเงินส่วนใหญ่ของคุณไปอยู่ที่ไหน
ตัวอย่าง
สมมติว่าคุณมีค่าใช้จ่ายต่อเดือนประมาณ 30,000 บาท
| หมวด | ค่าใช้จ่าย |
|---|---|
| อาหาร | 8,000 บาท |
| ซื้อของออนไลน์ | 6,000 บาท |
| เติมน้ำมัน | 4,000 บาท |
| ค่าเดินทาง | 3,000 บาท |
| ค่าใช้จ่ายอื่น ๆ | 9,000 บาท |
จากตัวเลขนี้จะเห็นว่าค่าอาหารและการซื้อของออนไลน์เป็นสัดส่วนที่สูง
ดังนั้นควรเริ่มมองหาบัตรที่ให้ประโยชน์กับสองหมวดนี้ก่อน
เครดิตเงินคืน คะแนน และไมล์ เลือกอะไรดี?
ไม่มีคำตอบเดียวสำหรับทุกคน
เครดิตเงินคืนเหมาะกับใคร?
เหมาะกับคนที่ต้องการความง่าย
ใช้จ่าย → ได้เงินคืน
ไม่จำเป็นต้องคอยคำนวณว่าจะแลกคะแนนอะไร
เหมาะกับคนที่ต้องการลดค่าใช้จ่ายจริงมากกว่าการสะสมแต้ม
ข้อดี
- เข้าใจง่าย
- เห็นประโยชน์ชัด
- ไม่ต้องสะสมคะแนนนาน
- เหมาะกับค่าใช้จ่ายประจำ
ข้อเสีย
- อาจมีวงเงินคืนสูงสุด
- บางหมวดอาจไม่ได้รับเงินคืน
- อัตราคืนอาจแตกต่างตามประเภทการใช้จ่าย
คะแนนสะสมเหมาะกับใคร?
เหมาะกับคนที่ใช้จ่ายสม่ำเสมอและต้องการนำคะแนนไปแลกสินค้า บัตรกำนัล หรือสิทธิประโยชน์ต่าง ๆ
ข้อดี
- มีตัวเลือกในการแลก
- อาจได้ประโยชน์มากหากใช้คะแนนถูกวิธี
- เหมาะกับคนที่ใช้จ่ายผ่านบัตรเป็นประจำ
ข้อเสีย
- ต้องศึกษาเงื่อนไข
- คะแนนอาจมีอายุ
- มูลค่าคะแนนไม่ได้เท่ากันทุกกรณี
สะสมไมล์เหมาะกับใคร?
ถ้าคุณเดินทางด้วยเครื่องบินบ่อย บัตรที่เน้นไมล์อาจน่าสนใจ
แต่ถ้าเดินทางปีละครั้งหรือแทบไม่เดินทางเลย การเลือกบัตรเพราะคำว่า “ไมล์” อาจไม่ใช่ตัวเลือกที่ดีที่สุด
ควรคำนวณก่อนว่า
ต้องใช้จ่ายเท่าไรจึงได้ไมล์จำนวนที่ต้องการ
จากนั้นดูว่าไมล์ที่ได้รับสามารถนำไปใช้ประโยชน์จริงได้หรือไม่
ค่าธรรมเนียมที่ต้องตรวจสอบก่อนสมัคร
อย่าดูเฉพาะค่าธรรมเนียมรายปี
ควรตรวจสอบค่าใช้จ่ายอื่น ๆ ด้วย เช่น
- ค่าธรรมเนียมรายปี
- ค่าธรรมเนียมบัตรเสริม
- ค่าใช้จ่ายจากการเบิกเงินสด
- ค่าใช้จ่ายจากการทำธุรกรรมบางประเภท
- ค่าธรรมเนียมกรณีชำระผ่านช่องทางบางประเภท
- ค่าธรรมเนียมที่เกี่ยวข้องกับการใช้บัตรในต่างประเทศ
ธปท. มีฐานข้อมูลสำหรับเปรียบเทียบค่าธรรมเนียมบัตรเครดิต โดยข้อมูลดังกล่าวระบุว่าเป็นข้อมูลสำหรับการเปรียบเทียบเบื้องต้นและควรติดต่อผู้ให้บริการโดยตรงหากต้องการรายละเอียดเพิ่มเติม
ในปี 2569 ธปท. ยังได้ออกหลักเกณฑ์เกี่ยวกับมาตรฐานค่าบริการและการให้บริการ เพื่อให้ค่าบริการของบริการทางการเงินพื้นฐานมีความชัดเจนและเป็นมาตรฐานมากขึ้น
ดอกเบี้ยและการชำระเงินสำคัญกว่าสิทธิประโยชน์
นี่คือเรื่องที่อยากให้คนกำลังเลือกบัตรเครดิตให้ความสำคัญเป็นพิเศษ
สมมติว่าบัตรเครดิตให้เครดิตเงินคืน 1%
แต่คุณมียอดค้างและต้องเสียดอกเบี้ยจากการชำระไม่เต็มจำนวน
เงินคืนที่ได้รับอาจมีมูลค่าน้อยกว่าต้นทุนทางการเงินที่เกิดขึ้นมาก
ดังนั้นแนวคิดที่ควรจำคือ
อย่าใช้สิทธิประโยชน์จากบัตรเพื่อหาเหตุผลในการใช้เงินมากขึ้น
ให้ใช้บัตรเป็นเครื่องมือในการจัดการค่าใช้จ่ายที่คุณมีอยู่แล้ว
สำหรับปี 2569 ธปท. ขยายมาตรการผ่อนปรน minimum payment ของบัตรเครดิตไว้ที่ 8% จนถึงสิ้นปี 2569 และมีมาตรการเครดิตเงินคืนสำหรับผู้ที่ชำระได้อย่างน้อย 8% ตามเงื่อนไขที่กำหนด
อย่างไรก็ตาม การจ่ายขั้นต่ำไม่ควรถูกมองว่าเป็นเป้าหมายทางการเงิน
หากมีความสามารถในการจ่ายมากกว่าขั้นต่ำ การจ่ายมากขึ้นจะช่วยลดภาระหนี้และระยะเวลาที่ต้องชำระ
ธปท. เองก็อธิบายว่าการจ่ายขั้นต่ำในระดับที่ต่ำลงสามารถทำให้ใช้เวลาปิดหนี้นานขึ้นและมีดอกเบี้ยรวมสูงขึ้นได้
วงเงินบัตรเครดิตควรดูอย่างไร?
วงเงินที่สูงไม่ได้หมายความว่าดีกว่าเสมอไป
บางคนเห็นวงเงินสูงแล้วรู้สึกว่ามีความคล่องตัว แต่ในอีกมุมหนึ่งวงเงินสูงก็สามารถทำให้ใช้จ่ายเกินความสามารถได้ง่ายขึ้น
หลักคิดที่ดีคือ
วงเงินควรสัมพันธ์กับรายได้และความสามารถในการชำระหนี้ ไม่ใช่ความอยากซื้อ
ตัวอย่างเช่น
มีรายได้ 30,000 บาทต่อเดือน
แต่มีวงเงินรวมจากบัตรเครดิตหลายใบ 200,000 บาท
ไม่ได้หมายความว่าคุณควรใช้ได้ถึง 200,000 บาท
วงเงินคือ “ความสามารถในการกู้” ไม่ใช่ “งบประมาณในการใช้ชีวิต”
วิธีเลือกบัตรเครดิตสำหรับมือใหม่
หากเพิ่งเริ่มมีบัตรเครดิต ไม่จำเป็นต้องเริ่มจากบัตรที่มีสิทธิประโยชน์ซับซ้อนที่สุด
ลองใช้ขั้นตอนนี้
ขั้นที่ 1: รู้รายได้ของตัวเอง
คำนวณรายได้สุทธิหลังหักค่าใช้จ่ายที่จำเป็น
ขั้นที่ 2: รู้ค่าใช้จ่าย
ดูย้อนหลังอย่างน้อย 2–3 เดือน
ขั้นที่ 3: เลือกเป้าหมายของบัตร
ต้องการ
- เงินคืน
- คะแนน
- ไมล์
- ผ่อนสินค้า
- โปรโมชั่น
- ใช้ต่างประเทศ
เลือกมา 1–2 เป้าหมายก่อน
ขั้นที่ 4: เปรียบเทียบอย่างน้อย 3 ใบ
อย่ารีบสมัครใบแรกที่เห็น
ขั้นที่ 5: อ่านเงื่อนไข
โดยเฉพาะ
- ค่าธรรมเนียม
- อัตราการได้รับคะแนน
- วงเงินคืน
- หมวดที่ร่วมรายการ
- เงื่อนไขโปรโมชั่น
- การยกเว้นค่าธรรมเนียม
ขั้นที่ 6: ประเมินความคุ้มค่า
ถามตัวเองว่า
“ถ้าไม่มีโปรโมชั่นสมัครใหม่ บัตรใบนี้ยังเหมาะกับเราหรือไม่?”
ถ้าคำตอบคือใช่ แสดงว่าคุณกำลังเลือกจากประโยชน์ระยะยาวมากกว่าโปรโมชั่นระยะสั้น
ตัวอย่างการเลือกบัตรเครดิตให้เหมาะกับแต่ละคน
คนที่ 1: มนุษย์เงินเดือนทั่วไป
รายได้ 30,000 บาท
ค่าใช้จ่ายส่วนใหญ่เป็นอาหาร เดินทาง และซื้อสินค้าออนไลน์
แนวทางที่เหมาะ:
เลือกบัตรที่ให้สิทธิประโยชน์กับค่าใช้จ่ายประจำ และไม่มีค่าธรรมเนียมสูง
ไม่จำเป็นต้องเลือกบัตรพรีเมียมเพียงเพราะมีสิทธิพิเศษเยอะ
คนที่ 2: ซื้อของออนไลน์เป็นประจำ
ใช้จ่ายออนไลน์เดือนละ 10,000–15,000 บาท
ควรมองหาบัตรที่ให้เครดิตเงินคืนหรือโปรโมชั่นกับแพลตฟอร์มออนไลน์ที่ใช้งานจริง
แต่ต้องระวังโปรโมชั่นที่ทำให้ซื้อของเพิ่มเพียงเพื่อให้ถึงยอดขั้นต่ำ
คนที่ 3: เติมน้ำมันเป็นประจำ
หากใช้รถทุกวันและมีค่าเติมน้ำมันสูง การเลือกบัตรที่ให้สิทธิประโยชน์เกี่ยวกับน้ำมันอาจมีประโยชน์มากกว่าบัตรที่ให้สิทธิประโยชน์ด้านการเดินทาง
เพราะคุณมีค่าใช้จ่ายหมวดนี้อยู่แล้ว
คนที่ 4: เดินทางบ่อย
หากเดินทางทั้งในประเทศและต่างประเทศเป็นประจำ ควรดู
- คะแนนหรือไมล์
- สิทธิประโยชน์สนามบิน
- ประกันการเดินทาง
- โปรโมชั่นโรงแรม
- ค่าธรรมเนียมการใช้จ่ายต่างประเทศ
- เงื่อนไขการแลกไมล์
อย่าดูเพียงจำนวนไมล์ที่โฆษณา
คนที่ 5: มีวินัยทางการเงินสูง
คนกลุ่มนี้อาจใช้บัตรเครดิตเป็นเครื่องมือเพื่อรับสิทธิประโยชน์จากค่าใช้จ่ายที่ต้องจ่ายอยู่แล้ว
เช่น
มีงบซื้อของเดือนละ 15,000 บาท
แทนที่จะจ่ายด้วยเงินสด อาจใช้บัตรเครดิตแล้วกันเงิน 15,000 บาทไว้ทันที และชำระยอดเต็มตามกำหนด
วิธีนี้ทำให้บัตรเป็นเครื่องมือในการบริหารการใช้จ่าย ไม่ใช่เครื่องมือในการสร้างเงินเพิ่ม
ข้อดีของการมีบัตรเครดิต
1. เพิ่มความสะดวก
ไม่จำเป็นต้องพกเงินสดจำนวนมาก
2. มีสิทธิประโยชน์
อาจได้รับคะแนน เครดิตเงินคืน หรือส่วนลดตามเงื่อนไข
3. ใช้ในกรณีฉุกเฉินได้
แต่ควรใช้เฉพาะกรณีที่มั่นใจว่าสามารถชำระคืนได้
4. ช่วยจัดการกระแสเงินสดระยะสั้น
สามารถบริหารรอบการใช้จ่ายและวันครบกำหนดชำระได้
5. มีรายการใช้จ่ายตรวจสอบย้อนหลัง
ช่วยให้ติดตามว่าตัวเองใช้เงินกับอะไร
ข้อเสียและความเสี่ยงของบัตรเครดิต
1. ใช้เงินเกินตัวได้ง่าย
เพราะความรู้สึกตอนรูดบัตรไม่เหมือนตอนจ่ายเงินสด
2. ดอกเบี้ยอาจกลายเป็นภาระ
หากไม่สามารถชำระเต็มจำนวน
3. โปรโมชั่นกระตุ้นการซื้อ
คำว่า “ลดเพิ่ม” หรือ “ผ่อน 0%” อาจทำให้ตัดสินใจซื้อสิ่งที่ไม่ได้อยู่ในแผน
4. มีหลายใบจนควบคุมไม่ไหว
ยิ่งมีหลายใบ ยิ่งต้องติดตามวันตัดรอบ วันครบกำหนด และยอดใช้จ่ายหลายชุด
5. เสี่ยงต่อหนี้สะสม
การจ่ายขั้นต่ำต่อเนื่องอาจทำให้ใช้เวลาปิดหนี้นานขึ้น
7 ข้อผิดพลาดที่ควรหลีกเลี่ยง
1. สมัครเพราะของแถม
ของแถมอาจมีมูลค่าเพียงครั้งเดียว แต่ค่าธรรมเนียมหรือค่าใช้จ่ายอาจเกิดขึ้นต่อเนื่อง
2. เลือกจากคะแนนอย่างเดียว
คะแนนเยอะไม่ได้หมายความว่าคุ้ม หากคุณไม่มีโอกาสใช้คะแนนเหล่านั้น
3. สมัครหลายใบพร้อมกัน
การมีบัตรหลายใบไม่ได้ทำให้การเงินดีขึ้นโดยอัตโนมัติ
4. ใช้บัตรเพื่อซื้อของที่ไม่มีเงินจ่าย
นี่เป็นหนึ่งในพฤติกรรมที่ควรระวังที่สุด
5. จ่ายขั้นต่ำเป็นนิสัย
ขั้นต่ำเป็นทางเลือกเพื่อจัดการภาระตามเงื่อนไข ไม่ใช่เป้าหมายทางการเงิน
6. ไม่อ่านเงื่อนไขโปรโมชั่น
โปรโมชั่นมักมีข้อกำหนด เช่น ต้องลงทะเบียน ต้องใช้จ่ายในหมวดที่กำหนด หรือมีวงเงินคืนสูงสุด
7. ไม่ตรวจสอบรายการใช้จ่าย
ควรตรวจสอบรายการอย่างสม่ำเสมอ หากพบรายการผิดปกติควรติดต่อผู้ออกบัตรทันที
วิธีเปรียบเทียบบัตรเครดิตก่อนสมัคร
ลองสร้างตารางเปรียบเทียบของตัวเอง
| หัวข้อ | บัตร A | บัตร B | บัตร C |
|---|---|---|---|
| ค่าธรรมเนียม | |||
| เครดิตเงินคืน | |||
| คะแนน | |||
| ไมล์ | |||
| โปรโมชั่น | |||
| ผ่อนสินค้า | |||
| สิทธิเดินทาง | |||
| เงื่อนไข | |||
| เหมาะกับเรา |
จากนั้นให้คะแนนแต่ละใบตั้งแต่ 1–5
สิ่งสำคัญคืออย่าให้ “โปรโมชั่นสมัครใหม่” มีน้ำหนักมากกว่าความคุ้มค่าระยะยาว
สูตรง่าย ๆ ในการเลือกบัตรเครดิต
ลองใช้หลัก 4 คำถาม
1. ฉันใช้เงินกับอะไรเยอะที่สุด?
หา “หมวดใช้เงินจริง” ก่อน
2. ฉันต้องการประโยชน์อะไร?
เงินคืน คะแนน ไมล์ หรือส่วนลด
3. ฉันต้องจ่ายค่าธรรมเนียมเท่าไร?
เปรียบเทียบกับประโยชน์ที่ได้รับจริง
4. ฉันสามารถจ่ายเต็มจำนวนได้หรือไม่?
ถ้าคำตอบคือ “ไม่แน่ใจ” ต้องระมัดระวังเป็นพิเศษ
เพราะความคุ้มค่าของบัตรเครดิตไม่ควรถูกวัดจากคะแนนหรือเงินคืนเพียงอย่างเดียว แต่ต้องรวมต้นทุนทางการเงินด้วย
FAQ คำถามที่พบบ่อยเกี่ยวกับการเลือกบัตรเครดิต
บัตรเครดิตใบไหนดีสำหรับมือใหม่?
ไม่มีบัตรใบเดียวที่ดีที่สุดสำหรับทุกคน มือใหม่ควรเลือกจากพฤติกรรมการใช้เงินของตัวเอง โดยเริ่มจากบัตรที่เข้าใจง่าย ค่าธรรมเนียมเหมาะสม และมีสิทธิประโยชน์ที่ใช้จริง
ควรมีบัตรเครดิตกี่ใบ?
ไม่มีจำนวนที่เหมาะกับทุกคน หากยังบริหารบัตรใบเดียวได้ไม่ดี การเพิ่มจำนวนบัตรอาจเพิ่มความยุ่งยากและความเสี่ยงในการเป็นหนี้
บัตรเครดิตไม่มีค่าธรรมเนียมดีกว่าหรือไม่?
ไม่จำเป็นเสมอไป บัตรที่มีค่าธรรมเนียมอาจให้สิทธิประโยชน์ที่มีมูลค่าสูงกว่า แต่ต้องคำนวณว่าคุณใช้สิทธิประโยชน์เหล่านั้นจริงหรือไม่
เครดิตเงินคืนกับคะแนนสะสมอะไรดีกว่า?
ขึ้นอยู่กับพฤติกรรม หากต้องการความง่าย เครดิตเงินคืนอาจเหมาะกว่า แต่ถ้าต้องการสะสมเพื่อแลกสิทธิประโยชน์และมีการใช้จ่ายสม่ำเสมอ คะแนนอาจเหมาะกว่า
ควรเลือกบัตรเครดิตจากโปรโมชั่นสมัครใหม่หรือไม่?
โปรโมชั่นควรเป็นปัจจัยประกอบ ไม่ควรเป็นเหตุผลหลักในการสมัคร เพราะโปรโมชั่นอาจหมดลง ขณะที่พฤติกรรมการใช้บัตรจะอยู่กับคุณในระยะยาว
จ่ายขั้นต่ำบัตรเครดิตได้หรือไม่?
สามารถจ่ายตามขั้นต่ำที่กำหนดได้ แต่ไม่ควรมองว่าเป็นวิธีใช้บัตรที่ดีที่สุด หากมีความสามารถในการจ่ายมากกว่า การจ่ายมากขึ้นจะช่วยลดภาระหนี้และดอกเบี้ยโดยรวม
ใช้บัตรเครดิตอย่างไรไม่ให้เป็นหนี้?
ใช้เฉพาะค่าใช้จ่ายที่มีงบอยู่แล้ว ตรวจสอบรายการสม่ำเสมอ ตั้งระบบเตือนวันครบกำหนด และพยายามชำระยอดเต็มจำนวนตามกำหนด
บัตรเครดิตเหมาะกับคนรายได้น้อยหรือไม่?
ต้องพิจารณาความสามารถในการชำระหนี้เป็นหลัก ไม่ควรเลือกบัตรเพียงเพราะต้องการเพิ่มกำลังซื้อ หากรายรับปัจจุบันไม่เพียงพอกับค่าใช้จ่าย การมีสินเชื่อเพิ่มอาจเพิ่มความเสี่ยงทางการเงิน
ถ้ามีหนี้บัตรเครดิตอยู่แล้วควรสมัครบัตรใหม่หรือไม่?
ไม่ควรรีบสมัครเพียงเพื่อเพิ่มวงเงิน ก่อนอื่นควรประเมินหนี้เดิม กระแสเงินสด และความสามารถในการชำระ หากเริ่มมีปัญหาในการชำระ ควรติดต่อผู้ให้บริการเพื่อสอบถามทางเลือกในการช่วยเหลือหรือปรับโครงสร้างหนี้
ธปท. มีข้อมูลเกี่ยวกับแนวทางแก้ไขหนี้บัตรเครดิตและสินเชื่อรายย่อยสำหรับผู้ที่เริ่มมีปัญหาในการชำระหนี้
สรุป วิธีเลือกบัตรเครดิตให้เหมาะกับตัวเอง
การเลือกบัตรเครดิตไม่ควรเริ่มจากคำถามว่า
“บัตรใบไหนดีที่สุด?”
แต่ควรเริ่มจาก
“เราใช้เงินกับอะไร และต้องการให้บัตรช่วยอะไร?”
หากซื้อของออนไลน์เป็นประจำ ให้มองหาสิทธิประโยชน์ที่เกี่ยวข้องกับออนไลน์
หากเติมน้ำมันเป็นประจำ ให้มองหาบัตรที่ช่วยลดค่าใช้จ่ายในหมวดนี้
หากเดินทางบ่อย ให้พิจารณาไมล์และสิทธิประโยชน์ด้านการเดินทาง
หากต้องการความง่าย เครดิตเงินคืนอาจเป็นตัวเลือกที่เข้าใจง่าย
และไม่ว่าคุณจะเลือกบัตรประเภทไหน สิ่งสำคัญที่สุดยังคงเป็น ความสามารถในการชำระเงิน
บัตรเครดิตควรเป็นเครื่องมือช่วยบริหารเงิน ไม่ใช่เครื่องมือเพิ่มกำลังซื้อเกินกว่ารายได้ของตัวเอง
ก่อนสมัครทุกครั้ง ลองใช้เวลาเปรียบเทียบอย่างน้อย 3 ใบ อ่านเงื่อนไขให้ครบ และคำนวณว่าประโยชน์ที่ได้รับคุ้มกับต้นทุนจริงหรือไม่
เพราะบัตรเครดิตที่ดีที่สุด ไม่ใช่บัตรที่ให้สิทธิประโยชน์มากที่สุด
แต่คือ บัตรที่เหมาะกับพฤติกรรมการเงินของคุณมากที่สุด
อย่าลืมแชร์ไปให้เพื่อนๆหรือคนรักของรักได้อ่านกันนะครับ
หากบทความนี้ช่วยให้คุณมองบัตรเครดิตต่างออกไป ลองเริ่มจากการจดค่าใช้จ่ายย้อนหลัง 2–3 เดือน แล้วดูว่าคุณใช้เงินกับหมวดไหนมากที่สุด
จากนั้นค่อยนำข้อมูลไปเปรียบเทียบบัตรเครดิตที่สนใจอย่างมีเหตุผล
อย่าเลือกบัตรเพราะโปรโมชั่นเพียงอย่างเดียว เลือกจากชีวิตจริงของเรา
และหากต้องการอ่านบทความเกี่ยวกับการวางแผนการเงิน การออมเงิน การลงทุน และการสร้างรายได้เพิ่มเติม สามารถติดตามบทความใหม่จาก คู่มือชีวิตไดอารี่ ได้อย่างต่อเนื่อง
แหล่งข้อมูลอ้างอิง
- ธนาคารแห่งประเทศไทย — ข้อมูลความรู้เกี่ยวกับบัตรเครดิต
- ธนาคารแห่งประเทศไทย — มาตรการช่วยเหลือลูกหนี้บัตรเครดิตปี 2569
- ธนาคารแห่งประเทศไทย — เครื่องมือเปรียบเทียบค่าธรรมเนียมบัตรเครดิต
- ธนาคารแห่งประเทศไทย — ข้อมูลการแก้ไขปัญหาหนี้บัตรเครดิตและสินเชื่อรายย่อย
- ธนาคารแห่งประเทศไทย — มาตรฐานค่าบริการและการให้บริการ
คำเตือน: บทความนี้มีวัตถุประสงค์เพื่อให้ความรู้ทั่วไป ไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล เงื่อนไขบัตรเครดิต อัตราค่าธรรมเนียม โปรโมชั่น และหลักเกณฑ์ต่าง ๆ อาจเปลี่ยนแปลงได้ ควรตรวจสอบข้อมูลล่าสุดจากผู้ออกบัตรและหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจสมัคร ทุกอย่างล้วนแล้วอยู่ที่ตัวเรา แล้วพบกันใหม่บทความหน้านะครับ